
Comptabiliser et annuler une facture d’achat
Brouillon, Comptabilisé, Annulé — trois mots qui décident si une facture est un travail en cours, un fait inscrit dans vos livres ou un enregistrement annulé. Cet article décrit chaque transition d’une facture d’achat : ce que le système contrôle, ce qu’il inscrit dans votre grand livre, comment corriger les erreurs, et ce qui ne peut jamais être défait.
Accès requis. Comptabiliser et annuler une facture d’achat exige l’ensemble d’autorisations Accounts Payable v2 (agents et responsables des comptes fournisseurs) ou Accounting Admin v2 (administrateurs système) — le même accès que celui qui permet de les créer. Les ensembles Accounting Controller v2, Accounts Receivable v2 et Read Only v2 permettent de consulter une facture, mais ni de la comptabiliser ni de l’annuler.
Comptabilisation : du brouillon aux livres
La comptabilisation est volontairement stricte, car elle modifie vos états financiers. Lorsque vous comptabilisez (le bouton Comptabiliser du formulaire, ou en changeant le Statut d’un brouillon), REDA Financials exécute ses contrôles et — uniquement si tout est conforme — inscrit les écritures comptables.
Le préalable : l’approbation
Le Statut d’approbation de la facture doit être Approuvé ou Non requise. Une facture en attente ou rejetée ne sera pas comptabilisée, quelle que soit la personne qui clique sur le bouton.
Les contrôles
L’entité doit être active ; la date de facture doit se situer dans la période comptable sélectionnée ; chaque ligne doit comporter un compte général actif, un produit, ainsi qu’une quantité et un prix positifs ; et pour les types particuliers, les règles propres au type s’appliquent (une facture de type Charge exige son mode de paiement et son compte bancaire ; le total d’un avoir fournisseur doit être négatif). Chaque contrôle en échec arrête la comptabilisation avec un message qui nomme le problème.
L’inscription
Des écritures comptables équilibrées sont créées — débit des comptes de charges des lignes (et des comptes de taxe si une taxe s’applique), crédit du compte fournisseurs. Vous pouvez les consulter immédiatement sous Transactions comptables, dans les listes associées de la facture. Le document est verrouillé, et la facture commence à suivre son règlement, sa balance âgée et son retard éventuel.
Réouverture (décomptabilisation) : revenir en arrière en toute transparence
Vous avez comptabilisé un montant erroné ? Un mauvais compte général ? Rouvrez la facture en Brouillon. REDA Financials supprime les écritures comptables qu’il a créées — ainsi que les enregistrements de taxe et de retenue à la source de la facture — et défait toutes les imputations de paiements ou d’avoirs qui l’avaient réglée. La facture redevient un brouillon : corrigez-la, puis comptabilisez-la à nouveau. De nouvelles écritures, correctes, sont inscrites.
Deux conséquences à connaître, en toute transparence :
- Les paiements qui avaient été imputés à la facture deviennent non imputés — imputez-les de nouveau après la nouvelle comptabilisation.
- La Piste d’audit conserve toute l’histoire : qui a rouvert, ce qui a changé, qui a recomptabilisé.
Annulation : annuler en gardant une trace écrite
L’annulation est réservée aux factures qui n’auraient jamais dû être enregistrées — un doublon, une facture qui appartient à une autre société, une erreur du fournisseur que vous rejetez purement et simplement. L’exemple de Meridian : la facture de février de CityClean a été saisie deux fois par erreur. Le doublon a été comptabilisé avant que quiconque ne s’en aperçoive — il a donc été annulé :
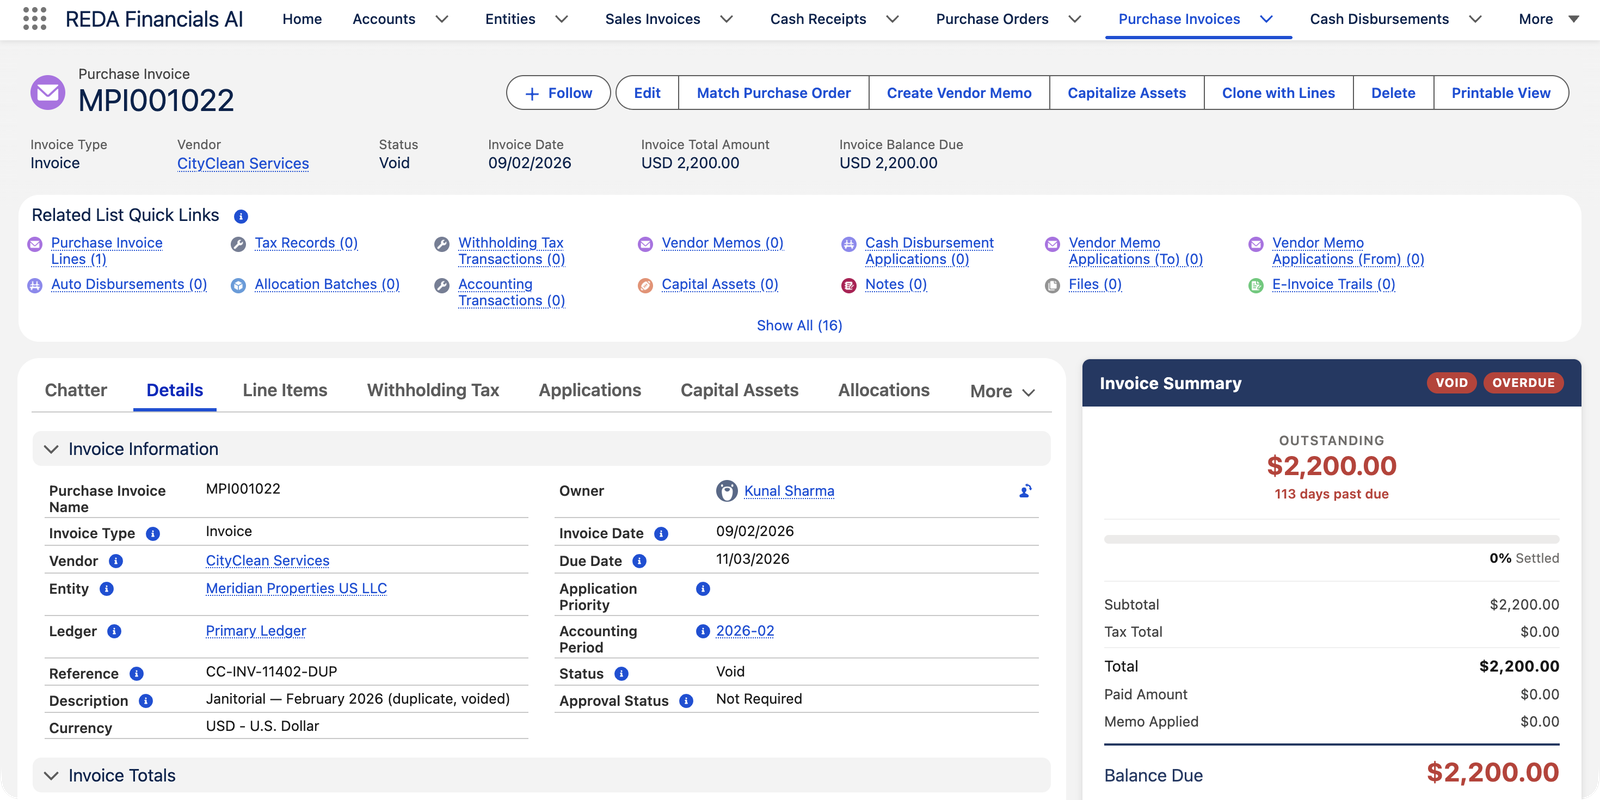
Ce que fait l’annulation :
- Elle supprime toutes les écritures comptables de la facture (ainsi que ses enregistrements de taxe et de retenue à la source), exactement comme la réouverture.
- Elle défait toutes les imputations — les paiements ou les crédits d’avoirs qui avaient réglé cette facture redeviennent disponibles.
- Elle enregistre votre Motif d’annulation (obligatoire) et la date d’annulation — tous deux deviennent permanents ; une facture annulée ne peut plus jamais être modifiée ni supprimée.
Rouvrir ou annuler ? Choisissez selon l’intention
| Rouvrir en brouillon | Annuler | |
|---|---|---|
| À utiliser quand | La facture est réelle mais comporte une erreur | La facture ne devrait pas exister |
| Écritures du grand livre | Supprimées, puis recréées lors de la nouvelle comptabilisation | Supprimées, définitivement |
| Le document | De nouveau modifiable | Figé pour toujours, avec son motif |
| Résultat final | Une facture comptabilisée corrigée | Un enregistrement annulé dans la piste d’audit |
Les messages que vous pouvez rencontrer, mot pour mot
Chaque contrôle susceptible de bloquer une comptabilisation s’explique de lui-même. Le libellé exact, avec la solution en regard :
| Le message | Ce qu’il signifie |
|---|---|
| « L'entité est inactive et ne peut pas recevoir de nouvelles transactions. Sélectionnez une entité active ou contactez votre administrateur pour la réactiver. » | La société indiquée sur la facture a été désactivée — choisissez une entité active, ou demandez à votre administrateur de la réactiver. |
| « La date de la facture doit être comprise dans la plage de dates de la période comptable sélectionnée. » | La date et la période ne concordent pas, généralement après une modification de la date — corrigez la date ou sélectionnez de nouveau la période. |
| « La date d'échéance ne peut pas être antérieure à la date de la facture. Vérifiez les conditions de paiement et la date d'échéance. » | Une facture ne peut pas arriver à échéance avant d’exister — corrigez celle des deux dates qui est erronée. |
| « Le compte général est inactif et ne peut pas recevoir de nouvelles comptabilisations. Sélectionnez un compte actif ou réactivez celui-ci. » | Une ligne pointe vers un compte général retiré — choisissez un compte en service. |
| « La quantité doit être supérieure à zéro lorsqu'elle est renseignée. » | Une quantité de ligne nulle ou négative n’explique rien — saisissez ce qui a réellement été fourni. |
| « Les factures de frais exigent un mode de paiement pour créer le décaissement. » | La règle du type Charge : la comptabilisation crée aussi le paiement ; elle a donc d’abord besoin du mode de paiement (et du compte bancaire). |
| « Les factures d'achat annulées ne peuvent pas être modifiées. » | L’annulation a figé le document définitivement — recréez-le avec Cloner avec les lignes si vous avez besoin d’une copie corrigée. |
Un dernier cas à connaître : lorsqu’une retenue à la source s’applique, l’entité doit disposer d’un compte de retenue à la source à payer par défaut — la comptabilisation s’arrête avec un message qui nomme cette lacune de configuration jusqu’à ce que votre administrateur l’ajoute dans la configuration de l’entité.
Erreurs courantes à éviter
| Erreur | Pourquoi c’est un problème | À faire à la place |
|---|---|---|
| Annuler une vraie facture parce qu’une seule ligne est erronée | L’annulation est définitive — vous finissez par recréer tout le document pour corriger un seul champ | Rouvrez en brouillon, corrigez la ligne, recomptabilisez |
| Rouvrir une facture payée et oublier le paiement | L’imputation défaite laisse l’argent du paiement non imputé — le fournisseur semble impayé alors que la trésorerie dit le contraire | Après la nouvelle comptabilisation, revenez au paiement et imputez-le de nouveau |
| S’attendre à pouvoir supprimer une facture comptabilisée | Ce n’est jamais possible — les documents Comptabilisé et Annulé restent conservés, par conception | Rouvrez pour corriger, ou annulez pour invalider ; seuls les brouillons jamais comptabilisés peuvent être supprimés |
| Annuler une facture contestée pour la faire « disparaître » | Si le fournisseur vous accorde ensuite un avoir, il ne reste plus rien sur quoi imputer ce crédit | Laissez la facture comptabilisée et réglez le litige avec un avoir fournisseur |
| Un motif d’annulation vague (« erreur ») | Le motif est définitif — un motif vague ne répondra jamais aux questions de personne | Dites ce qui s’est passé : « Doublon de la facture CityClean de février, saisie deux fois » |
Qui peut comptabiliser, rouvrir et annuler
Accounts Payable et Accounting Admin effectuent toutes les transitions décrites sur cette page. Accounting Controller et Read Only peuvent ouvrir n’importe quelle facture et consulter ses écritures et sa piste d’audit, mais ne peuvent ni comptabiliser, ni rouvrir, ni annuler — le périmètre de modification du contrôleur se situe au niveau des écritures comptables, pas du grand livre auxiliaire fournisseurs.
Comptabiliser ou annuler en masse
Les lots de fin de mois n’exigent pas de cliquer document par document — sélectionnez des enregistrements dans une vue de liste et utilisez Mise à jour groupée des statuts, ou consultez Comptabilisation en masse pour découvrir l’ensemble des outils.
Pour aller plus loin
- Comprendre les factures d’achat — le cycle de vie dans son contexte.
- Créer un décaissement — payer ce que vous avez comptabilisé.
- Comptabilisation en masse — changements de statut par lots.
- Transactions comptables — lire les écritures créées par la comptabilisation.
Questions fréquentes
La date de facture doit se situer dans la période comptable de la facture. En général, cela signifie que la date a été modifiée après la définition de la période — sélectionnez de nouveau la bonne période, ou corrigez la date. Si la période elle-même est clôturée pour les comptes fournisseurs, le message l’indique ; la clôture des périodes relève de votre équipe comptable.
Une annulation est conçue pour être définitive — le document lui-même ne peut plus être modifié. Recréez la facture (le plus rapide est d’utiliser Cloner avec les lignes sur l’enregistrement annulé, qui copie tout dans un nouveau brouillon) et comptabilisez la nouvelle copie.
Parce que « pourquoi ce document a-t-il été annulé ? » est la première question que posera tout auditeur — ou un collègue, ou vous-même plus tard. Le motif est conservé définitivement sur l’enregistrement et ne peut pas être modifié par la suite, et c’est précisément ce qui le rend digne de confiance.
L’imputation est défaite : le paiement lui-même reste comptabilisé (l’argent a réellement quitté la banque), mais il devient non imputé et son montant revient dans le Montant non imputé du paiement. Après avoir corrigé et recomptabilisé la facture, imputez de nouveau le paiement.
Cet article vous a-t-il été utile ?