
Comptabiliser et décomptabiliser des écritures
Une écriture en brouillon est une proposition ; la comptabilisation en fait l’enregistrement officiel. Parce qu’une écriture comptable écrit directement dans le grand livre, sans aucun document derrière elle, les contrôles de comptabilisation sont ici les plus stricts du système — et le chemin de réouverture est contrôlé avec le même soin. Voici le fonctionnement dans les deux sens.
Accès requis. Comptabiliser, rouvrir et annuler des écritures comptables exige l’ensemble d’autorisations Accounting Admin v2 ou Accounting Controller v2. Les ensembles Accounts Payable v2, Accounts Receivable v2 et Read Only v2 peuvent consulter les écritures, mais pas changer leur statut.
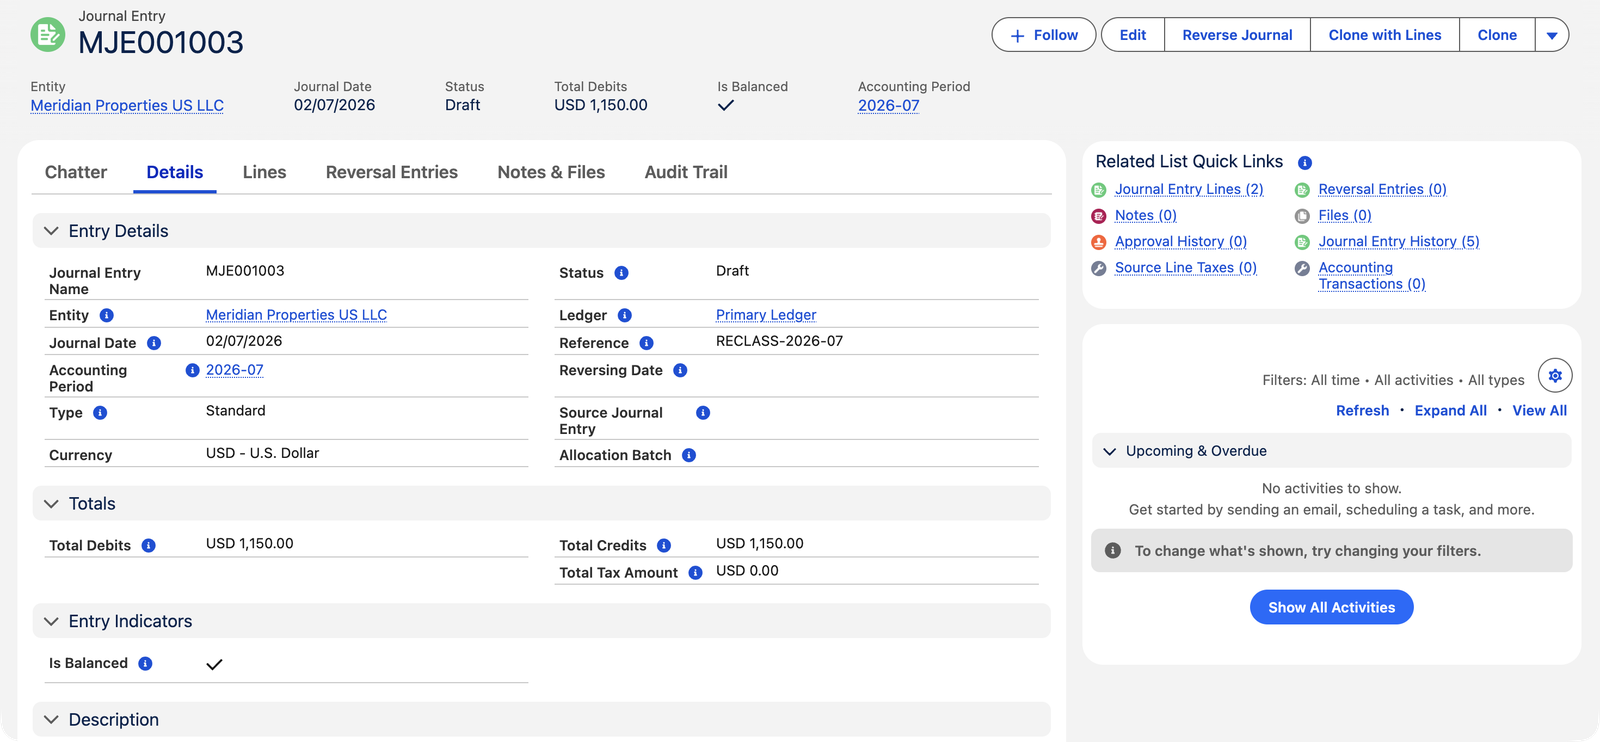
Les contrôles de comptabilisation
La comptabilisation est tout ou rien : les vérifications s’exécutent d’abord et, si l’une d’elles échoue, rien n’est écrit. Voici les contrôles que franchit une écriture, avec chaque message de blocage cité tel quel :
| Contrôle | Ce que dit le message de blocage |
|---|---|
| Éléments essentiels présents | L’Entité, la Période comptable, la Date d’écriture et le Grand livre doivent tous pouvoir être déterminés. Un grand livre manquant donne : « Aucun grand livre configuré. Définissez un grand livre par défaut sur l'entité. » |
| Au moins une ligne | « L'écriture comptable doit avoir au moins une ligne. » / « Au moins une ligne est requise avant la comptabilisation. » |
| Chaque ligne d’un seul côté et non nulle | « Ligne … : un seul des champs Débit ou Crédit peut être défini. » · « Ligne … : le débit ou le crédit doit être supérieur à zéro. » |
| Équilibrée | « Le total des débits doit être égal au total des crédits. » — et si les lignes ont été modifiées derrière les totaux : « La transaction ne s'équilibre pas : débits … != crédits …. » |
| Non nulle | « Le montant total de comptabilisation est nul. Ajoutez au moins une ligne non nulle. » |
| Date dans la période | « La date de transaction … est en dehors de la période comptable (… à …). » |
| Livres ouverts | « La date de transaction … est antérieure ou égale à la date de clôture des livres GL …. Rouvrez les livres pour comptabiliser. » — la date Grand livre clôturé jusqu’au de l’entité protège les périodes terminées. |
| Compte général sur chaque ligne | « Le compte général est obligatoire sur chaque ligne de comptabilisation. » |
| Compte général actif | « Le compte général est inactif. Activez-le ou sélectionnez une alternative. » |
| Compte général dans le périmètre | « Le compte général appartient à une autre entité et ne peut pas être utilisé sur cette transaction. » |
| Équilibre par entité (intersociétés) | « La comptabilisation intersociétés est déséquilibrée pour l'entité … : débits … != crédits …. » |
| La date d’extourne a une période (écritures d’ajustement) | « Aucune période comptable ouverte trouvée pour la date d'extourne …. Créez ou ouvrez d'abord la période. » |
Tout ce que les contrôles interceptent revient sous la forme « Échec de la comptabilisation : … », avec la raison précise à l’intérieur. Corrigez ce qui est nommé et comptabilisez de nouveau — rien n’a été écrit à moitié.
Ce que fait la comptabilisation
- Écrit une transaction comptable par ligne — les véritables lignes du grand livre, visibles dans la liste associée Transactions comptables.
- Exécute le moteur de taxes pour toute ligne portant un Produit et un Côté fiscal, en séparant le net de la taxe — la taxe atterrit dans ses propres lignes de grand livre (taxe collectée / taxe déductible) sur les comptes de taxe mappés.
- Transporte les dimensions — le Centre de coûts de chaque ligne est reporté sur sa ligne de grand livre, de sorte que les rapports dimensionnels voient l’écriture.
- Signale l’intersociétés — lorsque l’entité d’une ligne diffère de celle de l’en-tête, les lignes de grand livre sont marquées intersociétés pour les travaux de consolidation.
- Fige le taux de change sur les écritures en devise étrangère (organisations multidevises) au moment de la comptabilisation, de sorte que le taux utilisé figure sur l’enregistrement.
- Verrouille l’écriture : l’en-tête et les lignes refusent toute modification jusqu’à la réouverture — « Impossible de modifier une écriture comptable comptabilisée. »
Suivre une écriture de bout en bout
La charge à payer de juin de Meridian, MJE001002, au moment de la comptabilisation :
| Ligne du grand livre | Compte | Débit | Crédit |
|---|---|---|---|
| 1 (depuis la ligne 1) | Énergie et fluides — Bâtiments | 3 200,00 $ | |
| 2 (depuis la ligne 2) | Charges à payer et autres dettes | 3 200,00 $ |
Deux lignes en entrée, deux lignes de grand livre en sortie — l’écriture est le seul document où ce que vous saisissez est littéralement ce qui se comptabilise. Le Statut de l’enregistrement passe à Comptabilisé, la liste Transactions comptables affiche les deux lignes et la balance générale de juin bouge de 3 200 $ de chaque côté. Rouvrez l’écriture et les deux lignes sont de nouveau supprimées ; le grand livre est exactement comme si la comptabilisation n’avait jamais eu lieu.
Rouvrir (décomptabiliser)
Cliquez sur Modifier sur une écriture comptabilisée et REDA Financials annonce clairement le marché : « En continuant, les transactions comptables de cette écriture seront inversées et l'écriture reviendra en brouillon pour modification. Recomptabilisez l'écriture une fois terminé. » La réouverture supprime les lignes de grand livre de l’écriture (et tout enregistrement de taxe qu’elle a créé), la renvoie en Brouillon, et vous corrigez puis recomptabilisez. Trois garde-fous :
- Livres clôturés — une écriture datée au plus tard à la date de clôture du grand livre ne peut pas être rouverte ; corrigez plutôt avec une nouvelle écriture dans la période ouverte.
- Lignes rapprochées — « Cette écriture comptable ne peut pas être décomptabilisée car elle a des lignes rapprochées. Supprimez d'abord le rapprochement. »
- Prudence en masse — la comptabilisation et la réouverture fonctionnent aussi en masse depuis la vue de liste ; chaque enregistrement passe les mêmes contrôles individuellement (Mises à jour de statut en masse).
Annuler
L’annulation est l’option « ceci ne doit jamais rester » : les lignes du grand livre sont retirées et l’enregistrement se verrouille, clairement annulé, sans champ de motif requis. L’infobulle de l’action énonce les choses sans détour : « Annuler cette écriture comptable. Les transactions comptables sont supprimées et l'écriture devient immuable jusqu'à sa réouverture. » Et la bannière d’un enregistrement annulé laisse le chemin du retour ouvert : « Cette écriture comptable est annulée et ne peut pas être modifiée directement. Pour la modifier, rouvrez-la en brouillon — l'écriture redeviendra modifiable et vous pourrez la recomptabiliser une fois terminé. » Les écritures en Brouillon peuvent simplement être supprimées ; les écritures comptabilisées et annulées ne le peuvent pas — la piste numérotée reste intacte.
L’annulation n’écrit jamais d’écriture de contrepartie — les lignes d’origine sont simplement retirées. Lorsque vous avez besoin que le retour en arrière soit visible dans le grand livre (une charge à payer qui se dénoue de part et d’autre d’une limite de période, par exemple), c’est une extourne, pas une annulation.
Erreurs courantes à éviter
| Erreur | Pourquoi c’est un problème | Que faire à la place |
|---|---|---|
| Rouvrir une écriture comptabilisée « juste pour jeter un œil » via Modifier | Confirmer la bannière Modifier retire réellement les lignes du grand livre — un clic distrait décomptabilise de la vraie comptabilité | Consultez les écritures comptabilisées depuis la page d’enregistrement ; ne confirmez Modifier que lorsque vous comptez modifier et recomptabiliser |
| Tenter de corriger une écriture d’une période clôturée en la rouvrant | Le contrôle de clôture le bloque — les mois terminés restent terminés | Comptabilisez une écriture correctrice dans la période ouverte en cours, avec une description reliant les deux |
| Décomptabiliser une écriture déjà rapprochée avec la banque | Bloqué — les livres et le relevé bancaire divergeraient | Supprimez d’abord le rapprochement, délibérément, puis rouvrez |
| Annuler quand un retour en arrière visible est nécessaire | L’annulation retire les lignes en silence ; les auditeurs qui examinent le grand livre ne voient rien à l’endroit de la correction | Utilisez Extourner l’écriture — l’original et son miroir restent tous deux visibles |
| Laisser une écriture en Brouillon « jusqu’à la fin du mois » | Les écritures en Brouillon sont invisibles pour tous les rapports — les chiffres de juin sont faux tant qu’elle n’est pas comptabilisée | Comptabilisez dès que l’écriture est juste ; les rapports ne voient que la comptabilité comptabilisée |
Qui peut comptabiliser
Accounting Controller et Accounting Admin comptabilisent, rouvrent et annulent les écritures comptables — les deux mêmes rôles qui les créent. Il n’y a pas d’étape d’approbation distincte dans le système : détenir le droit de comptabiliser est le contrôle ; les organisations qui veulent une revue à quatre yeux la gèrent donc par l’attribution de ces ensembles d’autorisations.
Pour aller plus loin
- Créer une écriture comptable — arriver à un brouillon comptabilisable.
- Mises à jour de statut en masse — comptabiliser un lot d’un coup.
- Clôturer les comptes — d’où vient la date de clôture.
Questions fréquentes
N’essayez pas de le rouvrir — le contrôle de clôture existe précisément pour l’empêcher. Comptabilisez une écriture correctrice dans la période ouverte en cours (en extournant l’effet et en le réenregistrant correctement), avec une description reliant les deux.
Les opérations en masse font passer chaque enregistrement par l’ensemble des contrôles indépendamment — la liste des échecs affiche le message exact pour chaque écriture (déséquilibrée, période clôturée, compte inactif…). Corrigez-les et relancez sur le sous-ensemble en échec.
Non — annuler une écriture comptable retire simplement ses lignes de grand livre (il n’y a pas de relevé bancaire à refléter, contrairement aux encaissements). Si vous avez besoin d’une écriture de contrepartie pour mémoire, c’est à cela que sert l’extourne manuelle.
Ils partent avec les lignes du grand livre — la réouverture supprime à la fois les transactions comptables et tous les enregistrements de taxe créés par la comptabilisation. La recomptabilisation recalcule tout à neuf à partir des lignes telles qu’elles sont à ce moment-là.
Oui, en passant par Brouillon : rouvrez l’écriture annulée (la bannière propose exactement cela), elle redevient modifiable et vous pouvez la recomptabiliser une fois terminé. L’annulation n’est pas une déchiqueteuse — c’est une position de stationnement clairement étiquetée.
Même protection, dans les deux sens. Comptabiliser dans des livres clôturés est refusé (« …antérieure ou égale à la date de clôture des livres GL… »), de même que décomptabiliser une écriture qui y est datée (« Posted entries dated on or before the closure date cannot be unposted. »). Une fois un mois validé, sa comptabilité ne bouge plus dans aucun sens.
Cet article vous a-t-il été utile ?