
Comprendre les immobilisations
Lorsque Meridian achète des services de nettoyage, le coût est une charge de juin et l’histoire s’arrête là. Lorsque Meridian achète du matériel de bureau — ou rénove un hall d’entrée —, l’argent n’a pas disparu : il s’est transformé en un bien qui servira l’entreprise pendant des années. La réponse de la comptabilité, c’est l’immobilisation : inscrire le coût au bilan, puis le passer progressivement en charges (amortissement) sur la durée d’utilité du bien. REDA Financials gère l’ensemble de ce cycle de vie — acquisition, activation, amortissement mensuel et, pour finir, cession — avec un grand livre qui tient les comptes sans la moindre erreur.
Accès nécessaire. Tous les ensembles d’autorisations REDA Financials permettent de consulter les immobilisations et leurs registres ; la création, l’activation et la modification des immobilisations nécessitent l’ensemble d’autorisations Accounting Admin v2 ou Accounting Controller v2.
Trois enregistrements, trois rôles
| Enregistrement | Ce que c’est |
|---|---|
| Immobilisation | La vedette — une acquisition (une unité ou un lot groupé), avec son coût, ses dates, ses paramètres d’amortissement, son statut et sa Valeur nette comptable courante. |
| Fiche d’immobilisation | Le regroupement du registre : une fiche par entité + produit + type d’actif, qui cumule le coût, les amortissements cumulés et la VNC de ses immobilisations. Elle est créée automatiquement — vous n’y touchez que rarement. (Voir Fiches d’immobilisation (modèles).) |
| Registre d’immobilisations | Le journal propre à l’immobilisation : chaque capitalisation, dotation aux amortissements, dépréciation, réévaluation et cession est une ligne datée du registre, comptabilisée au grand livre le moment venu. (Détails ci-dessous.) |
La vie du matériel de bureau de Meridian
Naissance : En construction
La réception du bon de commande de rénovation du hall de Meridian a créé quatre immobilisations — une par unité — au statut En construction : le coût est enregistré, mais l’horloge ne tourne pas encore. (Créer des immobilisations à partir de bons de commande.)
Activation : l’horloge démarre
Lorsque le matériel a été mis en service, le comptable a passé le statut de l’immobilisation à Actif. L’activation renseigne la date de mise en service, complète les paramètres d’amortissement laissés vides à partir du Type d’actif et génère automatiquement le plan d’amortissement. (Immobilisation d’un actif.)
Amortissement : la valeur passe en charges, chaque mois
Le lot nocturne comptabilise la dotation de chaque mois à son échéance ; la Valeur nette comptable diminue d’autant. En cours de route, une immobilisation peut être dépréciée ou réévaluée si la réalité s’écarte du plan.
Sortie : Cédé
Vendue, mise au rebut, reprise — la cession sort l’immobilisation des comptes, calcule la plus-value ou la moins-value et annule le reste du plan. Le statut Cédé est définitif.
Les statuts en un coup d’œil
| Statut | Signification |
|---|---|
| En construction | Acquise, pas encore utilisée — aucun amortissement. C’est le seul statut dans lequel une immobilisation peut encore être supprimée. |
| Actif | En service ; le plan s’exécute. |
| Totalement amorti | Valeur comptable épuisée ; l’immobilisation est toujours détenue et figure toujours au registre. |
| Déprécié | Dépréciée en deçà du plan ; le reste du plan a été reconstruit sur la valeur réduite. Peut revenir au statut Actif. |
| Cédé | Sortie des comptes, définitivement — les enregistrements cédés sont verrouillés. |
Les statuts ne sont pas de simples libellés — ce sont les leviers. C’est en passant le statut à Actif que l’on active une immobilisation, et en le passant à Cédé (via l’action Céder l’actif) qu’on la cède. Comme un changement de statut déclenche une véritable comptabilisation, le système n’autorise que les transitions qui ont un sens comptable :
| De | Peut passer à | Pourquoi |
|---|---|---|
| En construction | Actif · Cédé | L’activer — ou céder un bien qui n’a jamais été mis en service. |
| Actif | Totalement amorti · Déprécié · Cédé — et retour à En construction uniquement tant que l’immobilisation n’a aucune ligne dans le Registre d’immobilisations | Le retour à En construction existe précisément pour corriger une activation « trop précoce », et se ferme dès qu’une ligne du registre existe. |
| Déprécié | Actif · Cédé | Reprise de valeur (voir réévaluation) ou sortie définitive. |
| Totalement amorti | Cédé · Actif | Toujours détenue, toujours au registre ; elle peut revenir au statut Actif si, par exemple, sa durée d’utilité est prolongée. |
| Cédé | — (définitif) | Aucun statut ne permet de sortir de Cédé. |
Toute autre tentative est refusée explicitement : « Immobilisation "{name}" : la transition de {old status} vers {new status} n'est pas autorisée. » La suppression est plus stricte encore — « Impossible de supprimer une immobilisation au statut "{status}". Seuls les actifs "En construction" peuvent être supprimés. » Une fois qu’une immobilisation a été activée, son historique fait définitivement partie des comptes ; la sortie passe par la cession, jamais par la suppression.
Comment la Valeur nette comptable est calculée
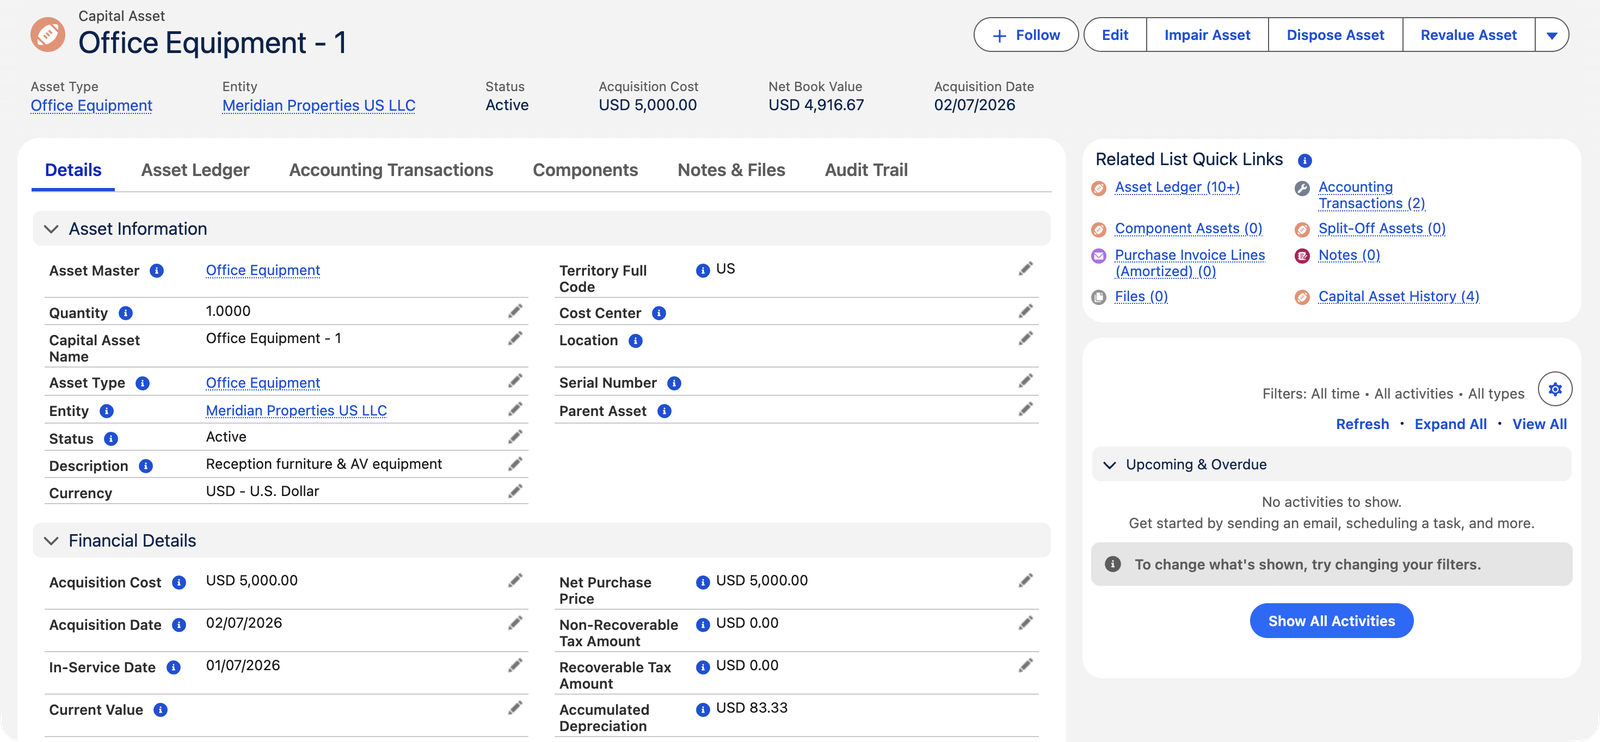
La Valeur nette comptable (VNC) — ce que l’immobilisation vaut encore dans les comptes — n’est jamais un nombre saisi. Elle résulte toujours de ce calcul, recalculé en direct à partir des champs de l’immobilisation et de ses lignes de registre comptabilisées :
| Composante | Office Equipment - 1 de Meridian |
|---|---|
| Coût d’acquisition | 5 000,00 $ |
| + Ajustement de réévaluation (issu des éventuelles réévaluations) | 0,00 $ |
| − Amortissements cumulés (la somme des lignes d’amortissement au statut Comptabilisé dans le livre Financier) | 83,33 $ (dotation de juillet, comptabilisée) |
| − Amortissements cumulés d’ouverture (immobilisations migrées uniquement) | 0,00 $ |
| = Valeur nette comptable | 4 916,67 $ |
Le Registre d’immobilisations : le carnet de bord de l’immobilisation
Tout ce qui arrive financièrement à une immobilisation est une ligne de son onglet Registre d’immobilisations — typée (Capitalisation, Amortissement, Dépréciation, Réévaluation, Cession…), datée, avec les deux comptes généraux qu’elle mouvemente et un statut : Planifié (prévue, pas encore au grand livre) → Comptabilisé (au grand livre) — plus Ignoré pour les lignes du plan annulées par une cession. Les Amortissements cumulés et la Valeur nette comptable résultent toujours de ces lignes, jamais d’un nombre saisi. Si vous vous demandez un jour « pourquoi la VNC est-elle à ce niveau ? », lisez le carnet de bord.
Chaque ligne indique à quel chapitre de l’histoire elle appartient — son Type de ligne :
| Type de ligne | Créée par |
|---|---|
| Capitalisation | Le reclassement du coût lors de l’activation — créée directement au statut Comptabilisé, datée de la date de mise en service. (Immobilisation d’un actif) |
| Amortissement / Amortissement (incorporel) | Le plan mensuel généré — Amortissement pour les immobilisations corporelles, Amortissement (incorporel) pour les immobilisations incorporelles. (Génération du plan d’amortissement) |
| Dépréciation | La réduction de valeur passée par l’action Déprécier l’actif. |
| Réévaluation | Le retraitement à la juste valeur effectué par l’action Réévaluer l’actif. |
| Cession | La paire d’écritures de sortie passée par l’action Céder l’actif. |
| Solde d’ouverture / Ajustement | Jamais créées par le système — ces types existent pour les enregistrements saisis manuellement, lorsque votre contrôleur de gestion en a besoin. |
…et où elle en est — son Statut :
| Statut | Signification |
|---|---|
| Brouillon | La valeur par défaut d’une ligne saisie manuellement — modifiable, encore sans effet sur le grand livre. |
| Planifié | Une ligne future générée, en attente de sa date. Le lot nocturne la comptabilise lorsque la date arrive. |
| Comptabilisé | Au grand livre — ses transactions comptables existent et la ligne est verrouillée : « Cette écriture du registre des actifs est comptabilisée et ne peut pas être modifiée. Passez-la en brouillon pour la modifier (ses écritures GL sont supprimées), ou supprimez-la. » |
| Annulé | Annulée, mais conservée dans le dossier. Une ligne qui quitte le statut Comptabilisé voit ses écritures au grand livre supprimées automatiquement. |
| Ignoré | Une dotation planifiée qui ne sera jamais comptabilisée — la cession l’a annulée. |
Les règles qui préservent l’intégrité du registre
Chaque message ci-dessous est réel — vous pouvez le rencontrer lors d’une erreur d’enregistrement. Chacun existe pour protéger l’intégrité du registre, et chacun vous indique la correction à apporter :
| Le message | Ce qu’il signifie / ce qu’il faut faire |
|---|---|
| « Le coût d'acquisition doit être nul ou positif. » | Un coût négatif n’entre jamais dans le registre — corrigez plutôt le document source. |
| « Le type d'actif est obligatoire avant d'activer une immobilisation. » · « Le coût d'acquisition est obligatoire avant d'activer une immobilisation. » · « La date d'acquisition est obligatoire avant d'activer une immobilisation. » | Les trois champs de l’activation — renseignez-les tous avant de passer le statut à Actif. (La Date de mise en service ne figure pas dans la liste : elle se renseigne d’elle-même à l’activation si elle est vide.) |
| « L'entité ne peut pas être modifiée après l'activation d'un actif. » | L’immobilisation figure au bilan d’une seule entité. La faire passer d’une société à une autre correspond à une cession d’un côté et à une acquisition de l’autre, pas à une modification. |
| « La date de cession est obligatoire lors de la cession d'un actif. » · « Le type de cession est obligatoire lors de la cession d'un actif. » | Une cession doit indiquer quand et comment — voir Cession d’une immobilisation. |
| « Les champs de cession ne peuvent être renseignés que lorsque l'actif est cédé. » | Les informations de cession appartiennent aux immobilisations cédées. Effacez-les, ou procédez réellement à la cession. |
| « Les actifs cédés ne peuvent pas être modifiés. » | Définitif veut dire définitif — l’enregistrement est un fait historique. |
| « La date de migration est obligatoire pour les actifs migrés. » · « Le coût d'acquisition est obligatoire pour les actifs migrés. » · « L'amortissement cumulé d'ouverture est obligatoire pour les actifs migrés. » | Les trois champs associés à la case Migré — une immobilisation en milieu de vie doit arriver avec son passé comptabilisé. |
| « La perte de valeur doit être supérieure à zéro lors de la dépréciation d'un actif. » · « La date de dernière dépréciation est obligatoire lors de la dépréciation d'un actif. » | Une dépréciation nécessite une perte réelle et une date — voir Réévaluation et dépréciation. |
Erreurs courantes à éviter
| Erreur | Pourquoi c’est un problème | À faire à la place |
|---|---|---|
| Activer dès l’arrivée des biens | Le coût peut encore être le montant provisoire du bon de commande — la facture fournisseur ne peut plus l’ajuster une fois que l’immobilisation a quitté le statut En construction | Activez lorsque l’immobilisation est réellement en service, idéalement après que la facture a arrêté le coût définitif |
| Remettre à plus tard les comptes généraux du Type d’actif | Une cession est purement et simplement refusée en cours d’action, et une dépréciation peut passer sans rien comptabiliser | Configurez l’ensemble complet des comptes généraux sur chaque Type d’actif dès le premier jour |
| Tenter de supprimer une immobilisation activée | Refusé — seules les immobilisations En construction peuvent être supprimées ; forcer des contournements corrompt l’histoire du registre | Cédez-la ; les comptes conservent l’historique et la plus-value ou moins-value est correctement constatée |
| Ajuster la valeur en modifiant des champs au lieu de comptabiliser des lignes | La VNC et les Amortissements cumulés résultent des lignes de registre comptabilisées — il n’y a rien à saisir, et les modifications détournées laissent le grand livre inchangé | Utilisez Déprécier / Réévaluer / une ligne manuelle du Registre d’immobilisations, afin que la modification soit comptabilisée et que les cumuls suivent |
| Traiter le champ Statut comme un simple libellé | Les changements de statut sont les actions du cycle de vie — ils génèrent des plans, comptabilisent des sorties d’actif, verrouillent des enregistrements | Ne changez le statut que comme l’action délibérée qu’il représente, avec ses champs obligatoires renseignés |
Qui travaille avec les immobilisations
Le registre des immobilisations appartient aux responsables des comptes : Accounting Controller et Accounting Admin créent, activent, amortissent et cèdent. Les utilisateurs AP, AR et Read Only voient tout, mais ne modifient rien.
Pour aller plus loin
- Types et catégories d’immobilisations — les valeurs par défaut qui assurent la cohérence des immobilisations.
- Créer des immobilisations à partir de bons de commande — là où naissent les immobilisations.
- Règles et méthodes d’amortissement — comment la dotation mensuelle est calculée.
Questions fréquentes
C’est une question de politique interne adossée à une norme comptable : les biens qui procurent un avantage économique futur au-delà de l’exercice (équipements, bâtiments, logiciels importants) sont des immobilisations ; les consommables et les services sont des charges. Votre organisation fixe un seuil de prix pratique dans sa politique d’immobilisation — demandez à votre contrôleur de gestion où se situe la limite.
Vérifiez trois points : l’immobilisation est-elle au statut Actif (une immobilisation En construction ne s’amortit pas) ? Son Registre d’immobilisations affiche-t-il des lignes au statut Planifié (le plan a-t-il été généré) ? Et le lot d’amortissement est-il planifié et en cours d’exécution ? La VNC ne bouge que lorsque des lignes sont comptabilisées.
Oui — une immobilisation composant est rattachée à son immobilisation mère, tout en conservant son propre plan d’amortissement et en pouvant être cédée séparément (un ascenseur dans un bâtiment, remplacé selon son propre cycle). L’onglet Composants de l’immobilisation mère les répertorie.
La case Migré, avec ses trois champs (Date de migration, Coût d’acquisition, Amortissements cumulés d’ouverture), permet d’intégrer des immobilisations en milieu de vie sans rejouer leur passé — voir Soldes d’ouverture et migration des données. Réglez la Date de mise en service sur la date de bascule de votre migration, afin que le plan à venir démarre exactement à ce moment-là.
La Date d’acquisition correspond au moment où vous avez obtenu l’immobilisation (l’un des trois champs obligatoires avant l’activation). La Date de mise en service correspond au moment où elle a commencé à servir — la date à partir de laquelle court le plan d’amortissement, et la date que porte l’écriture de capitalisation. Laissez la Date de mise en service vide et l’activation la renseigne pour vous : la date d’acquisition si elle existe, sinon la date du jour.
Uniquement tant qu’elle est au statut En construction. Après l’activation, l’entité est verrouillée — « L'entité ne peut pas être modifiée après l'activation d'un actif. » — car le coût et l’amortissement de l’immobilisation figurent au bilan de cette entité, dans la devise de cette entité. Un véritable transfert entre sociétés correspond à une cession (type Virement) d’un côté et à une nouvelle acquisition de l’autre.
Dans l’onglet Transactions comptables de l’immobilisation. Chaque ligne du Registre d’immobilisations qui passe au statut Comptabilisé inscrit sa propre paire d’écritures au grand livre — débit d’un compte, crédit de l’autre, dans la devise de l’entité de l’immobilisation. L’onglet Registre d’immobilisations est le carnet de bord lisible ; Transactions comptables raconte la même histoire dans la langue du grand livre.
Cet article vous a-t-il été utile ?