
Tableau des flux de trésorerie (IAS 7)
Le résultat est une opinion ; la trésorerie est un fait. Une entreprise peut afficher un beau résultat net pendant que son compte bancaire se vide — créances en hausse, gros achats d’équipements — et seul le tableau des flux de trésorerie le montre. REDA Financials construit ce tableau selon la méthode indirecte (la présentation standard d’IAS 7 / ASC 230) : partir du résultat, neutraliser les éléments sans effet de trésorerie et expliquer où la trésorerie est réellement allée.
Accès nécessaire. Tout ensemble d’autorisations REDA Financials permet d’ouvrir l’onglet Centre financier et d’exécuter le tableau des flux de trésorerie ; ce que vous voyez se limite aux enregistrements que votre rôle peut lire.
Les trois histoires que raconte tout tableau des flux de trésorerie
| Section | Question à laquelle elle répond |
|---|---|
| Activités opérationnelles | L’activité génère-t-elle de la trésorerie ? Le résultat net, plus les réintégrations d’éléments sans effet de trésorerie (amortissements, provisions), plus ou moins les variations du besoin en fonds de roulement (créances en hausse = trésorerie immobilisée ; dettes fournisseurs en hausse = trésorerie préservée). |
| Activités d’investissement | Que construisons-nous ou que vendons-nous ? Les achats d’actifs en sortie, le produit des cessions en entrée. |
| Activités de financement | Comment l’activité est-elle financée ? Les capitaux et les emprunts en entrée, les remboursements et les dividendes en sortie. |
La section finale se rattache à la réalité : les comptes de trésorerie au début, la variation nette, la trésorerie à la fin — un montant que vos rapprochements bancaires ont déjà validé.
L’ossature du tableau
Exécuté sans référentiel, le tableau se construit à partir des Catégories de flux de trésorerie de vos comptes, selon une arborescence fixe et lisible :
| Section | Ce qui l’alimente |
|---|---|
| Flux de trésorerie liés aux activités opérationnelles | S’ouvre sur une ligne calculée Résultat net / (perte) de la période — le Total général du compte de résultat sur la même plage —, puis Ajustements pour éléments sans effet de trésorerie (réintégrations de type amortissement), puis Variations du besoin en fonds de roulement (entrées) et Variations du besoin en fonds de roulement (sorties). |
| Flux de trésorerie liés aux activités d’investissement | Les entrées d’investissement (produits de cession) et les sorties (achats d’actifs). |
| Flux de trésorerie liés aux activités de financement | Les entrées de financement (emprunts tirés, capital) et les sorties (remboursements, dividendes). |
| Trésorerie et équivalents de trésorerie | Les Comptes de trésorerie eux-mêmes — les comptes classés Exclu — présentés sous forme de rapprochement entre l’ouverture et la clôture, que les trois sections ci-dessus doivent expliquer. |
| Total général | Exploitation + Investissement + Financement = la variation nette de trésorerie de la période. |
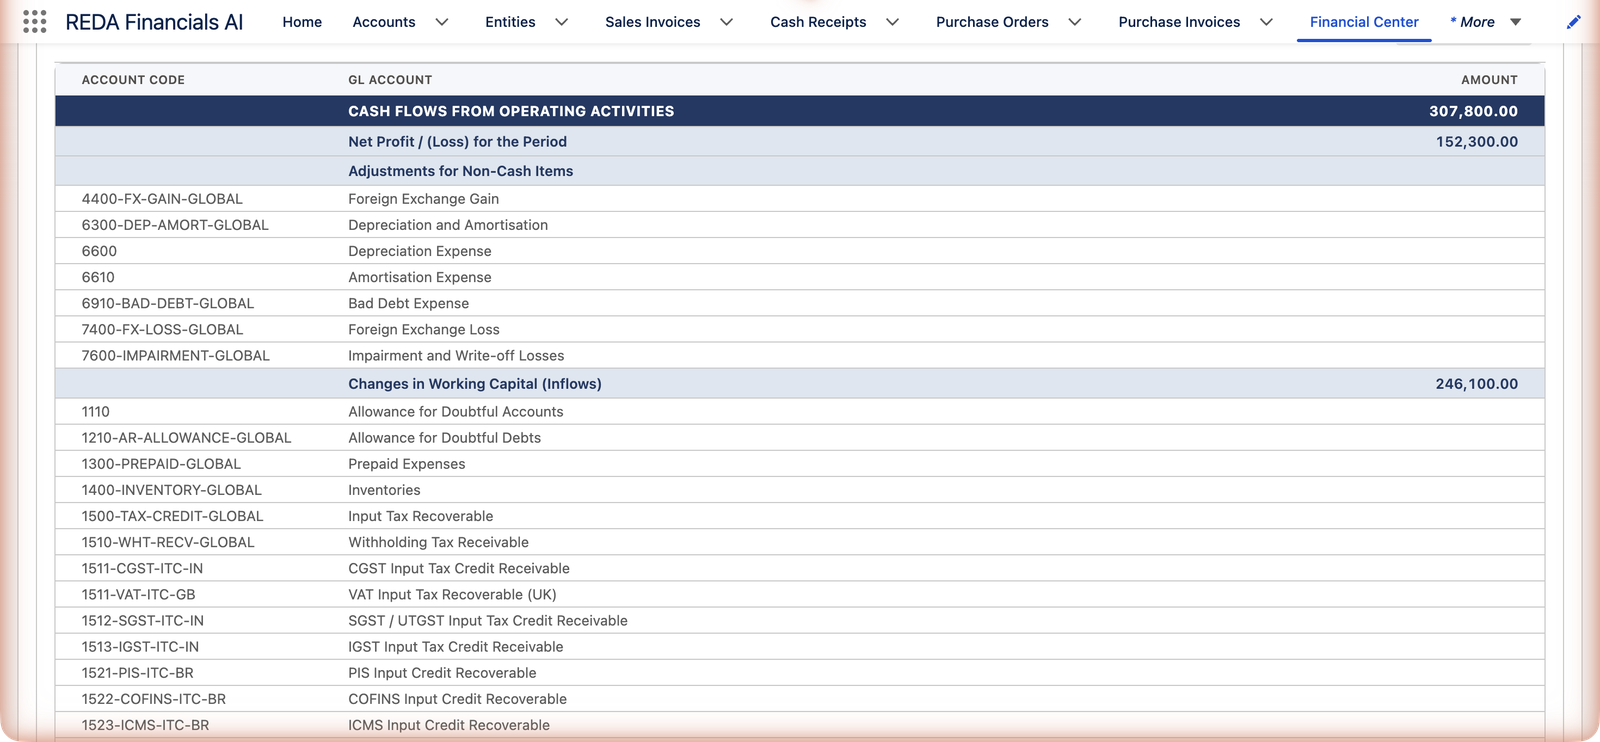
Les lignes du besoin en fonds de roulement sont des variations sur la période, dont le signe est inversé pour être exprimé en trésorerie : un solde de créances qui a augmenté pendant la période a consommé de la trésorerie (les clients conservent votre argent), il apparaît donc comme une sortie ; une dette fournisseur qui a augmenté a préservé de la trésorerie et apparaît comme une entrée. La capture d’écran de Meridian se lit exactement ainsi — résultat net de 152 300, plus les réintégrations d’éléments sans effet de trésorerie, plus 246 100 d’entrées du besoin en fonds de roulement, soit une trésorerie d’exploitation de 307 800.
Si vous gérez des groupes de référentiel de reporting marqués pour le tableau des flux de trésorerie, ils remplacent entièrement cette arborescence par défaut — vos intitulés, votre ordre —, de la même manière que les référentiels remodèlent les autres états.
Le seul paramétrage qui le fait fonctionner : la Catégorie de flux de trésorerie
Chaque compte général porte une Catégorie de flux de trésorerie qui indique au tableau où il se place : Exploitation — entrée/sortie/ajustement non monétaire, Investissement — entrée/sortie, Financement — entrée/sortie ou Exclu (les comptes de caisse et de banque eux-mêmes — c’est eux que le tableau explique). Les règles de classement sont classiques : créances/produits → entrée d’exploitation ; dettes fournisseurs/charges → sortie d’exploitation ; amortissements → non monétaire ; immobilisations → investissement ; emprunts et capitaux propres → financement. Le plan comptable de Meridian a été livré déjà classé ; les nouveaux comptes doivent recevoir leur catégorie dès leur création — voir Catégories de flux de trésorerie (IAS 7).
| Catégorie | Comptes types | Où elle apparaît dans le tableau |
|---|---|---|
| Exploitation — entrée | Créances, comptes de produits | Entrées du besoin en fonds de roulement, dans les activités opérationnelles |
| Exploitation — sortie | Dettes fournisseurs, comptes de charges | Sorties du besoin en fonds de roulement, dans les activités opérationnelles |
| Exploitation — ajustement non monétaire | Amortissements, provisions, dépréciations | Ajustements pour éléments sans effet de trésorerie (réintégrés au résultat) |
| Investissement — entrée | Produits de cession d’actifs | Activités d’investissement, entrées d’argent |
| Investissement — sortie | Achats d’immobilisations | Activités d’investissement, sorties d’argent |
| Financement — entrée | Emprunts tirés, capital social | Activités de financement, entrées d’argent |
| Financement — sortie | Remboursements d’emprunts, dividendes | Activités de financement, sorties d’argent |
| Exclu | Comptes de caisse et de banque, comptes intersociétés | Le rapprochement final de la Trésorerie et équivalents de trésorerie — ce qui est expliqué, pas un flux |
Deux règles de périmètre découlent de cette conception : seuls les comptes dotés d’une catégorie apparaissent dans le tableau, et les comptes collectifs clients/fournisseurs du système sont exclus de la liste des lignes.
Paramétrer l’exécution
Les filtres fonctionnent comme sur tous les états (référence complète) : des lignes d’entité avec leurs grands livres par défaut, une ou plusieurs plages Date de début / Date de fin (les libellés deviennent des en-têtes de colonne), un référentiel facultatif, Masquer les soldes nuls, et des filtres de dimension qui recalculent tout le tableau pour un seul segment. Avec exactement deux plages de dates, une colonne Écart apparaît — la trésorerie d’exploitation d’un trimestre à l’autre est l’une des courbes de tendance les plus honnêtes dont dispose une entreprise. Plusieurs entités fonctionnent aussi, avec la discipline habituelle en matière de devises : des devises mixtes basculent automatiquement l’exécution en devise société (« Plusieurs devises détectées — affichage en devise société »), et le badge au-dessus du rapport indique la monnaie (« Tous les montants en USD »).
Erreurs courantes à éviter
| Erreur | Pourquoi c’est un problème | À faire à la place |
|---|---|---|
| Créer un compte général sans Catégorie de flux de trésorerie | Le compte est écarté du tableau sans avertissement, et la variation nette peut cesser de concorder avec la section de trésorerie | Définissez la catégorie dès la création du compte ; faites de « nouveaux comptes classés ? » une ligne de votre liste de contrôle de fin de mois |
| Classer un compte bancaire en Exploitation | Les comptes de trésorerie sont ce que le tableau explique — en traiter un comme un flux le compte deux fois et casse le rapprochement final | Les comptes de banque et de caisse sont classés Exclu, tout comme les comptes intersociétés |
| Lire à l’envers les signes du besoin en fonds de roulement | « Créances en hausse » sonne comme une bonne nouvelle, mais dans ce tableau c’est une sortie — de la trésorerie immobilisée chez les clients | Lisez la section comme un mouvement de trésorerie, pas comme une performance de l’activité ; c’est le compte de résultat qui raconte la performance |
| S’attendre à voir les encaissements clients et les paiements fournisseurs bruts | La méthode indirecte présente des variations, pas des flux bruts — y chercher un paiement précis échoue toujours | Explorez le détail d’une ligne pour voir ses transactions, ou lisez les flux bruts côté banque |
| Comparer la section de trésorerie à un relevé bancaire d’une autre date | Les montants de trésorerie du tableau suivent votre Date de fin, ceux de la banque suivent la sienne | Alignez les dates ; la ligne de trésorerie de clôture et les soldes bancaires rapprochés doivent alors concorder |
Pour aller plus loin
- Catégories de flux de trésorerie (IAS 7) — la référence du classement.
- Bilan — les positions dont les variations alimentent le besoin en fonds de roulement.
- Filtres et dimensions des rapports — périodes, entités, référentiels.
Questions fréquentes
Lisez les lignes du besoin en fonds de roulement : des créances en hausse (clients plus lents à payer) ou des dettes fournisseurs en baisse sont les causes habituelles — de vrais signaux d’activité qui méritent une action (consultez votre balance âgée clients). Cet écart est précisément ce que ce tableau a pour rôle de révéler.
Il a réduit le résultat, mais aucune trésorerie n’est sortie de l’entreprise — elle est sortie il y a des années, lors de l’achat de l’actif (une sortie d’investissement à ce moment-là). La méthode indirecte neutralise chacune de ces charges sans effet de trésorerie pour passer du résultat à la trésorerie.
Le tableau suit la méthode indirecte — celle que les normes de présentation acceptent (et que les entreprises utilisent dans leur immense majorité). Pour le détail des encaissements et paiements d’exploitation bruts, le côté banque et l’exploration du détail des comptes généraux portent les flux bruts.
Elle signale les comptes de caisse et de banque eux-mêmes (ainsi que les comptes intersociétés). Ils n’apparaissent pas comme des flux — ils apparaissent dans la section finale Trésorerie et équivalents de trésorerie, sous forme de rapprochement entre l’ouverture et la clôture que les sections Exploitation, Investissement et Financement doivent, additionnées, expliquer.
Elle est calculée sur votre plage de dates exacte à partir des mouvements de produits et de charges — le même calcul que le Total général du compte de résultat. Si les deux divergent un jour, c’est que les périmètres diffèrent : vérifiez l’entité, le grand livre, les dates et les filtres de dimension.
Les montants au niveau du compte permettent d’accéder à leurs transactions, comme dans tous les états du Centre financier — utile lorsqu’une sortie d’investissement appelle un « de quel actif s’agit-il ? » (voir Explorer le détail depuis n’importe quel montant).
Cet article vous a-t-il été utile ?