
Comprendre les avoirs
Les erreurs de facturation arrivent. Meridian Properties a un jour facturé à son locataire NovaTech Systems 1 200 $ de trop — une erreur de relevé de compteur sur le loyer de mars. Vous ne pouvez pas modifier discrètement une facture comptabilisée (les documents comptabilisés sont verrouillés, et le client a déjà son exemplaire), et vous ne devez rien supprimer. La correction professionnelle est un avoir : un document formel, de valeur négative, qui dit « nous vous devons 1 200 $ » — que le client peut ensuite utiliser en déduction de ce qu’il vous doit ou, s’il ne doit rien, se faire rembourser.
Accès nécessaire. Tous les ensembles d’autorisations REDA Financials permettent de consulter les avoirs. Pour les créer, les modifier et les comptabiliser, il faut l’ensemble d’autorisations Accounts Receivable v2 (comptables clients et leurs responsables) ou Accounting Admin v2 (administrateurs système) ; les ensembles Accounting Controller v2, Accounts Payable v2 et Read Only v2 peuvent les consulter, mais pas les modifier.
Ce qu’est un avoir
Techniquement, c’est une facture de vente dont le Type de facture est Avoir — même formulaire, mêmes lignes, même circuit de comptabilisation — avec deux différences déterminantes :
- Son total est négatif. Chaque ligne est marquée comme ligne de crédit, et REDA Financials refuse de comptabiliser un avoir dont le total global n’est pas négatif.
- Il porte un crédit, pas un solde dû. Au lieu de vieillir comme une créance, il détient un Crédit non imputé — une valeur en attente d’utilisation.
La vie d’un crédit
Créé, généralement à partir de la facture à corriger
L’action Créer un avoir sur une facture comptabilisée en copie les informations, avec les lignes converties en crédits, et relie l’avoir à cette Facture d’origine. Consultez Créer un avoir.
Comptabilisé
L’extourne est passée immédiatement dans les livres (voir ci-dessous) et le montant total de l’avoir devient du Crédit non imputé.
Utilisé
Imputé aux factures du client (Imputer des avoirs), remboursé en argent (Remboursement d’un avoir), ou un mélange des deux — jusqu’à ce que le Crédit restant atteigne zéro.
Ce que la comptabilisation enregistre
La comptabilisation de l’avoir extourne les produits surfacturés et réduit ce que doit NovaTech — immédiatement, avant toute imputation :
| Compte | Débit | Crédit |
|---|---|---|
| Produits locatifs — Bureaux | 1 200,00 $ | |
| Clients — créances commerciales | 1 200,00 $ |
Retenez ce que cela signifie : imputer l’avoir plus tard ne déplace aucun montant dans le grand livre — la comptabilité a déjà eu lieu à la comptabilisation. Une imputation décide seulement quelle facture le crédit vient compenser, afin que les soldes et les relevés soient exacts. (Si l’avoir créditait une facture taxée, les lignes de taxe sont elles aussi extournées à ce moment-là, ce qui maintient l’exactitude de votre déclaration fiscale.)
Deux autres points méritent d’être connus sur la comptabilisation elle-même. D’abord, un avoir est toujours extourné sur le compte de produits propre à chaque ligne — même pour les entités en comptabilité de trésorerie qui diffèrent normalement la constatation des produits, le crédit touche directement les produits. Ensuite, les avoirs mixtes sont autorisés : un avoir peut porter des lignes de crédit et des lignes facturées ordinaires (par exemple, un crédit pour un loyer surfacturé, diminué de petits frais de remise en stock) — chaque ligne est comptabilisée de son propre côté, tant que le document reste négatif au total.
Une correction complète, de bout en bout
Voici l’histoire de NovaTech en chiffres. La facture de mars, MSI001021, a été émise pour 9 800 $ alors qu’elle aurait dû s’élever à 8 600 $ :
| Étape | Document | Effet sur le compte de NovaTech |
|---|---|---|
| 1 — La facture est comptabilisée | MSI001021 — 9 800,00 $ | NovaTech doit 9 800 $ — soit 1 200 $ de plus que ce qu’elle devrait. |
| 2 — L’avoir est comptabilisé | MCM001001 — −1 200,00 $ | La créance diminue immédiatement de 1 200 $, et l’avoir détient 1 200 $ de Crédit non imputé. |
| 3 — Le crédit est imputé | 1 200,00 $ imputés à MSI001021 | Le solde dû de la facture tombe à 8 600 $ et l’avoir indique ENTIÈREMENT UTILISÉ — aucune nouvelle écriture au grand livre, simplement la bonne facture compensée. |
Remarquez la répartition des rôles : la comptabilisation a corrigé les livres ; l’imputation a corrigé la facture. Si NovaTech avait déjà payé les 9 800 $ en totalité, l’étape 3 n’aurait rien eu à compenser — le crédit attendrait alors sa prochaine facture, ou lui serait rendu en argent par un remboursement.
Autour de l’enregistrement
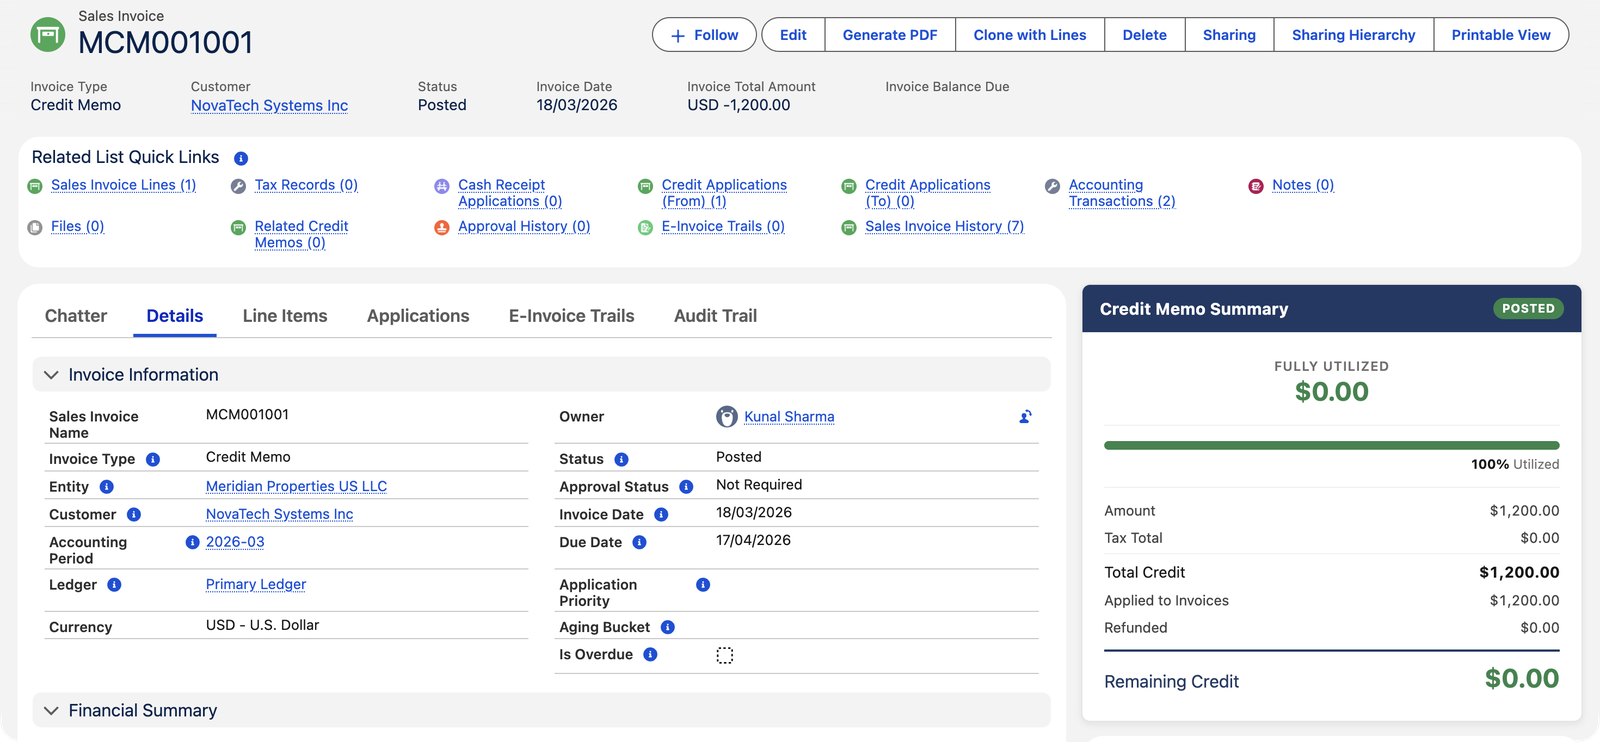
La page d’enregistrement d’un avoir se lit comme celle d’une facture, adaptée au crédit :
| Où | Ce que vous y trouverez |
|---|---|
| Boutons | Modifier, Générer le PDF (le document imprimé est intitulé AVOIR), Cloner avec les lignes et Supprimer — avec les actions Imputer un avoir et Lancer un remboursement dans le menu déroulant ▼. |
| Onglets | Chatter · Détails · Lignes d’articles · Imputations · Suivis de facture électronique · Piste d’audit. |
| Récapitulatif de l’avoir (barre latérale) | Montant, Total des taxes, Crédit total, Imputé aux factures, Remboursé, Crédit restant — plus une barre % Utilisé et un badge d’état tel que ENTIÈREMENT UTILISÉ. |
| Liens rapides des listes associées | Imputations d’avoir (origine) — chaque imputation effectuée par cet avoir ; Imputations d’avoir (destination) ; Avoirs associés ; Enregistrements de taxe ; et Imputations d’encaissement — où apparaît le remboursement en argent de l’avoir. |
Les avoirs peuvent s’imputer d’eux-mêmes
Vous n’avez pas à affecter chaque avoir à la main. Un avoir comptabilisé porte une case Imputation auto de l’avoir — cochez-la et le crédit se répartit sur les factures ouvertes du client dans cette entité, la Facture d’origine en premier, puis de la plus ancienne à la plus récente (les factures dotées d’un numéro de Priorité d’imputation passent devant). Deux affinements sont disponibles pour chaque avoir : Rapprocher les lignes à l’imputation limite le crédit aux factures contenant les mêmes produits que les lignes de l’avoir, et Concordance des dimensions maintient le crédit dans le périmètre de centre de coûts propre à l’avoir. Les administrateurs peuvent aussi planifier le Lot d’imputation automatique des avoirs depuis les paramètres REDA ; il passe en revue, à intervalle régulier, chaque avoir comptabilisé disposant d’un crédit non imputé. Tous les détails figurent dans Imputer des avoirs.
Les règles qui maintiennent les avoirs propres
Chaque garde-fou ci-dessous est présenté par le message exact que vous pouvez rencontrer, avec sa signification en regard — les mêmes règles protègent les imports et les intégrations :
| Le message | Ce qu’il signifie / que faire |
|---|---|
| « L’avoir doit avoir un total négatif. Utilisez des lignes Is_Credit pour produire un montant total négatif. Total actuel : {0} » | Un avoir doit être négatif au total — marquez les lignes comme lignes de crédit, ou vérifiez qu’une ligne facturée ne l’emporte pas sur les crédits. |
| « Le total de l’avoir est nul — rien à comptabiliser. » | Les lignes s’annulent exactement ; vérifiez les quantités et les prix. |
| « Ce document exige une approbation avant comptabilisation. Le statut d’approbation doit être Approuvé ou Non requis. » | Les nouveaux avoirs reçoivent le statut En attente — obtenez l’approbation avant de comptabiliser. |
| « L’avoir doit être au statut Comptabilisé pour imputer le crédit. » | Un avoir en brouillon ne porte encore aucun crédit — comptabilisez-le d’abord. |
| « Cet avoir est lié à une facture spécifique (facture d’origine). Le crédit ne peut être imputé qu’à cette facture. Videz le champ Facture d’origine sur l’avoir pour l’imputer à d’autres factures. » | Le verrou est volontaire — un avoir de correction reste attaché à la facture qu’il corrige jusqu’à ce que vous en décidiez autrement. |
| « L’avoir et la facture doivent avoir le même client. » | Le crédit appartient au client à qui il a été accordé — toujours. |
| « L’avoir et la facture doivent appartenir à la même entité. L’imputation d’avoir inter-entités n’est pas prise en charge. » | Les avoirs ne franchissent jamais les frontières entre sociétés ; les règlements au niveau du groupe passent plutôt par les encaissements. |
| « Les factures de vente comptabilisées ne peuvent pas être supprimées. Annulez plutôt la facture. » | Un avoir est, en coulisse, une facture de vente — les avoirs comptabilisés ne disparaissent jamais en silence. |
Erreurs courantes à éviter
| Erreur | Pourquoi c’est un problème | Que faire à la place |
|---|---|---|
| Tenter de modifier la facture comptabilisée au lieu d’émettre un avoir | Les documents comptabilisés sont verrouillés, et le client détient déjà son exemplaire — des modifications discrètes rompent la piste documentaire | Émettez un avoir pour la différence ; les deux documents subsistent et l’historique reste auditable |
| Émettre un avoir pour une facture en double que personne n’a payée | Deux documents de trop là où aucun n’était nécessaire ; les relevés deviennent difficiles à lire | Annulez la facture — les avoirs servent aux corrections, les annulations aux documents qui n’auraient pas dû exister |
| S’attendre à ce que l’imputation déplace des montants dans le grand livre | Vous chercherez des écritures qui n’existent pas — la comptabilité a eu lieu lors de la comptabilisation de l’avoir | Considérez les imputations comme une affectation entre documents : elles décident seulement quelle facture le crédit vient compenser |
| Laisser la Facture d’origine renseignée sur un avoir censé être général | Toute imputation est refusée, sauf vers cette seule facture | Videz le champ Facture d’origine lorsque le crédit doit pouvoir s’imputer n’importe où |
| Laisser les avoirs non imputés s’accumuler sans les examiner | Les relevés clients affichent des crédits dont les clients ignorent peut-être l’existence ; les prévisions de trésorerie surestiment les recouvrements | Examinez le Crédit restant en même temps que la balance âgée mensuelle — imputez, remboursez ou analysez chacun d’eux |
Lire un enregistrement d’avoir
| Champ / panneau | Signification |
|---|---|
| Crédit total | La valeur totale de l’avoir (affichée en positif dans le récapitulatif ; le total du document est négatif). |
| Imputé aux factures | Le montant qui a compensé des factures jusqu’ici. |
| Remboursé | Le montant rendu en argent. |
| Crédit restant | Ce qui reste disponible = Total − Imputé − Remboursé. |
| Facture d’origine | La facture que cet avoir corrige. Tant qu’elle est renseignée, le crédit ne peut être imputé qu’à cette facture — videz-la pour libérer le crédit au profit d’autres factures. |
| Tranche d’ancienneté / Solde dû | Vides — les avoirs ne vieillissent pas ; ce ne sont pas des créances. |
Qui peut travailler avec les avoirs
Accounts Receivable et Accounting Admin créent, comptabilisent, imputent et remboursent les avoirs. Accounting Controller et Read Only peuvent les consulter, mais ne modifient rien.
Pour aller plus loin
- Créer un avoir — depuis la facture, en deux minutes.
- Imputer des avoirs — utiliser le crédit en déduction des factures.
- Remboursement d’un avoir — reverser le crédit en argent.
- Comprendre les avoirs fournisseur — le même principe, côté achats.
Questions fréquentes
Annulez lorsque la facture n’aurait jamais dû exister dans son ensemble (doublon, mauvais client) et que rien n’a été payé. Émettez un avoir lorsque la facture était en partie juste, qu’elle a déjà reçu des paiements ou que le client l’a déjà enregistrée dans sa comptabilité — un avoir corrige l’enregistrement sans réécrire l’historique.
Non — le crédit appartient au client à qui il a été accordé. Les règles d’imputation imposent le même client (et la même entité : l’imputation d’avoir inter-entités n’est pas prise en charge ; les règlements au niveau du groupe passent plutôt par la trésorerie).
Non. Il reste en Crédit restant — et apparaît, au niveau du client, dans le montant Avoirs non imputés du Résumé du grand livre du compte — jusqu’à ce qu’il soit imputé ou remboursé. La bonne pratique consiste à passer en revue chaque mois les avoirs non imputés en même temps que votre balance âgée.
Le solde dû est une notion propre aux factures (ce que le client vous doit). Un avoir est l’inverse — une valeur que vous devez au client — et il est suivi à la place en Crédit restant. C’est aussi pourquoi les avoirs n’apparaissent jamais dans les tranches d’ancienneté.
Non — et cela surprend les habitués des encaissements. La créance a déjà été réduite au moment où l’avoir a été comptabilisé ; une imputation n’est qu’une affectation entre documents, qui compense le crédit de l’avoir avec le solde d’une facture précise. Consultez les Transactions comptables de l’avoir après l’imputation : rien de nouveau n’apparaît, et c’est voulu.
Oui. Les avoirs mixtes sont pris en charge : les lignes de crédit diminuent le total, les lignes facturées l’augmentent, et chacune est comptabilisée sur son propre compte. La seule exigence est que le document soit négatif au total — sinon la comptabilisation s’arrête sur « L’avoir doit avoir un total négatif. »
À deux endroits : le montant Remboursé du Récapitulatif de l’avoir, et le lien rapide Imputations d’encaissement, qui liste l’encaissement de remboursement ayant reversé le crédit. Le Crédit restant diminue du montant remboursé. Consultez Remboursement d’un avoir.
Cet article vous a-t-il été utile ?