
Taxe sur les factures d’achat et profils fiscaux
Les factures fournisseurs arrivent rarement sans taxe. Une facture de maintenance à Londres comporte 20 % de TVA ; des honoraires d’audit à Mumbai comportent une GST scindée en deux composantes ; une facture new-yorkaise peut comporter une taxe sur les ventes, ou aucune taxe. REDA Financials calcule ces taxes pour vous — ligne par ligne, au bon taux pour le bon pays et le bon État — afin que la facture que vous comptabilisez corresponde au centime près à la facture papier. Cet article montre ce qui pilote ce calcul sur une facture d’achat et où regarder lorsque vous souhaitez le vérifier.
Accès nécessaire. Créer, modifier et comptabiliser ces factures nécessite l’ensemble d’autorisations Accounts Payable v2 (comptables fournisseurs et responsables) ou Accounting Admin v2 (administrateurs système). Les ensembles Accounting Controller v2, Accounts Receivable v2 et Read Only v2 permettent de consulter, mais ni de créer ni de comptabiliser. La configuration des profils fiscaux et des taux est une tâche d’administrateur.
Un seul champ oriente tout : le Profil de taxe de la ligne
Chaque ligne de facture comporte un champ Profil de taxe. Un profil fiscal est une réponse en langage clair à la question « comment ce type d’achat est-il taxé ? » — par exemple UK — Standard Rate Goods & Services, India — 18 % GST Slab ou UK — Exempt Supplies. Vous choisissez le profil ; REDA Financials recherche les taux et les règles réels qui se trouvent derrière.
Les profils que vous voyez proviennent du pack de taxes de votre pays — un ensemble prêt à l’emploi de juridictions, de taux et de règles que votre administrateur charge une seule fois lors de la configuration (voir Comprendre le moteur de taxes et la Référence des pays préconfigurés). Vous ne saisissez jamais de taux de taxe sur une facture.
Ce que prend en compte REDA Financials
Lorsqu’une facture est comptabilisée, le moteur de taxes combine quatre éléments — tous issus des données de référence que votre équipe a configurées une seule fois :
| Élément | Où il se trouve | Ce qu’il apporte |
|---|---|---|
| Le Profil de taxe de la ligne | Chaque ligne de facture | La famille de taux qui s’applique à cet achat |
| La localisation fiscale de votre entité | L’enregistrement Entité (Juridiction fiscale + immatriculation fiscale) | L’endroit où vous vous situez sur le plan fiscal — le pays et, lorsque cela compte, l’État |
| Les informations fiscales du fournisseur | Le compte du fournisseur (juridiction fiscale, profil fiscal de partie, numéro d’immatriculation) | L’endroit où se situe l’autre partie, et son statut d’immatriculation |
| La date de la facture | L’en-tête de la facture | Les taux évoluent dans le temps — le moteur utilise le taux en vigueur à cette date |
Comme tout provient des données de référence, deux comptables qui saisissent la même facture obtiennent la même taxe — il n’y a rien à retenir et rien à rechercher.
Exemple 1 — une facture britannique avec 20 % de TVA
Meridian Properties UK Ltd reçoit de London Property Maintenance Ltd une facture de maintenance trimestrielle de 3 £ 000. Les deux sociétés sont immatriculées à la TVA au Royaume-Uni, et la ligne utilise le profil UK — Standard Rate Goods & Services. REDA Financials ajoute 600 £ de TVA (20 %) et la facture totalise 3 £ 600 :
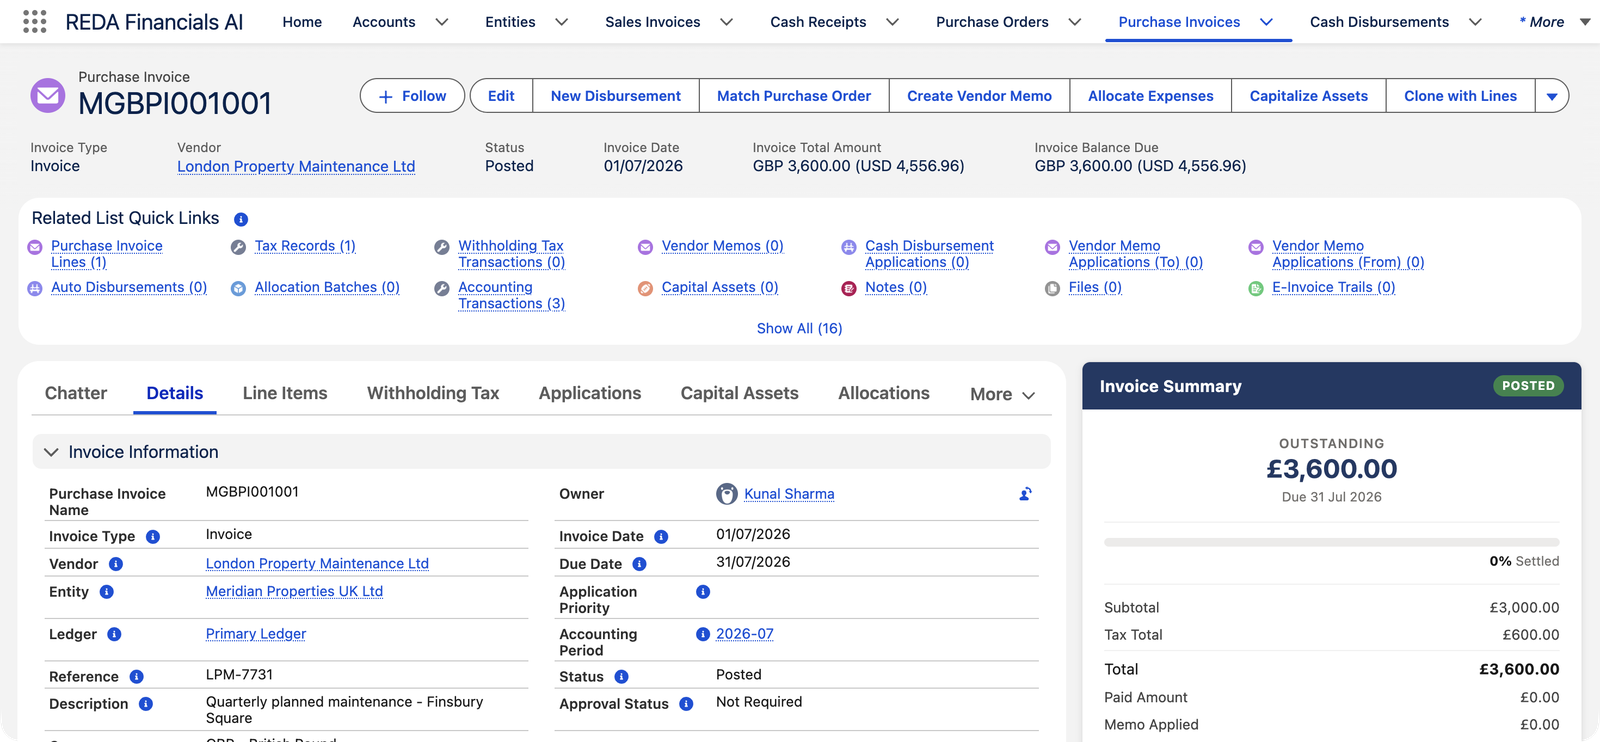
Comme la TVA déductible au Royaume-Uni est récupérable pour une entreprise immatriculée, la comptabilisation ne traite pas les 600 £ comme un coût — elle les place sur un compte de TVA à récupérer, prêtes à être imputées sur la TVA que Meridian collecte sur ses propres factures de loyer :
| Compte | Débit | Crédit |
|---|---|---|
| Réparations et entretien — Bâtiments | 3 £ 000,00 | |
| TVA déductible récupérable (Royaume-Uni) | 600 £,00 | |
| Fournisseurs — Dettes commerciales | 3 £ 600,00 |
Exemple 2 — une facture indienne où une taxe en devient deux
Meridian Properties India Pvt Ltd (immatriculée au Maharashtra) reçoit de Sharma & Associates LLP, un cabinet de Mumbai, une facture d’audit et de conseil de ₹1,00,000. La ligne utilise le profil India Intra-State (CGST+SGST), car l’acheteur et le vendeur se trouvent dans le même État. La législation indienne sur la GST scinde une taxe intra-État de 18 % en deux composantes égales — la CGST (centrale) et la SGST (de l’État) — et REDA Financials procède exactement ainsi :
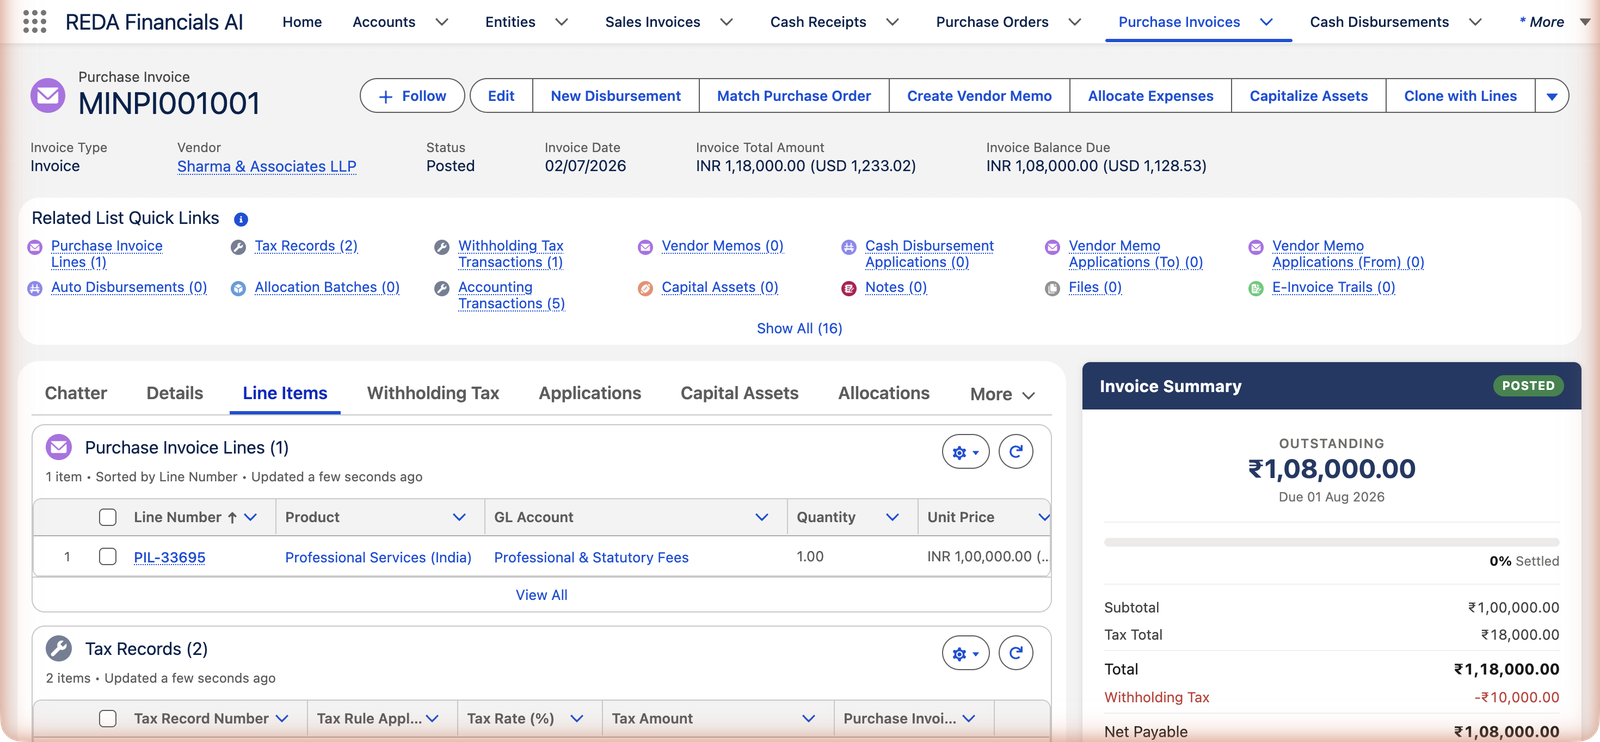
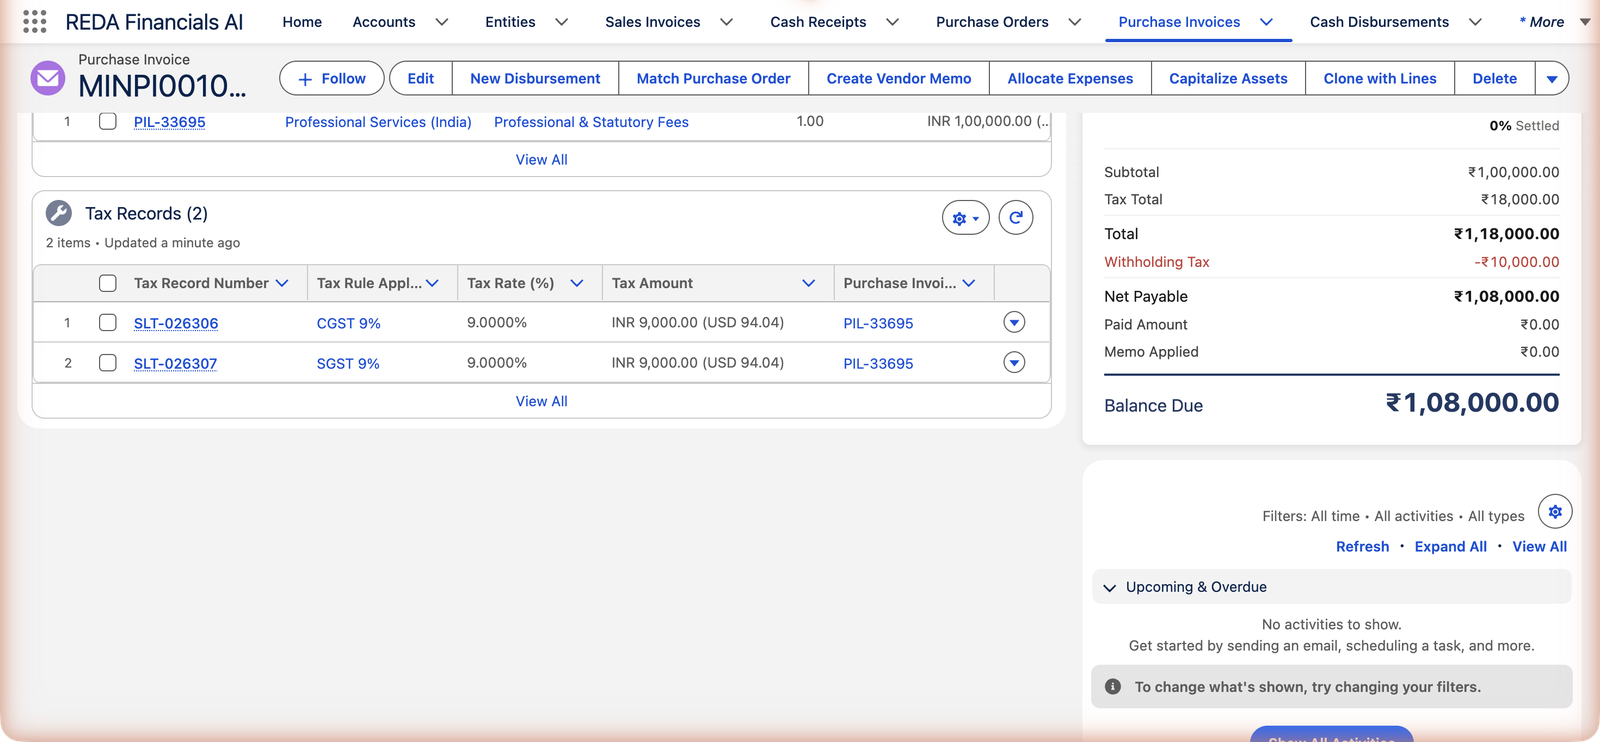
Pour une entreprise immatriculée à la GST, les deux composantes constituent un crédit de taxe déductible récupérable ; elles sont donc — comme dans l’exemple britannique — comptabilisées sur des comptes de créance plutôt qu’en charge :
| Compte | Débit | Crédit |
|---|---|---|
| Honoraires professionnels et réglementaires | ₹1,00,000.00 | |
| Crédit de taxe déductible CGST à recevoir | ₹9 000,00 | |
| Crédit de taxe déductible SGST / UTGST à recevoir | ₹9 000,00 | |
| Fournisseurs — Dettes commerciales | ₹1,18,000.00* |
*Sur cette facture précise, la dette fournisseur est ensuite encore réduite par la retenue à la source — cette partie est traitée dans Retenue à la source sur les factures d’achat.
Récupérable ou coût ? Le moteur le sait
Remarquez ce qui ne s’est pas produit dans ces deux exemples : la taxe n’a jamais atterri dans le compte de charges. Chaque règle de taxe sait si la taxe concernée est récupérable pour vous :
- Récupérable (TVA déductible au Royaume-Uni, crédit de GST déductible en Inde) : comptabilisée sur un compte de taxe à récupérer — un actif que vous imputerez sur la taxe que vous collectez sur vos ventes.
- Non récupérable (par exemple, la taxe sur les ventes payée par le consommateur final) : elle s’intègre au coût de ce que vous avez acheté.
Cette distinction est configurée dans le pack de taxes, pas sur la facture — la comptabilisation est donc correcte sans que personne n’ait à en décider facture par facture.
Quand les montants sont calculés
Pendant que vous remplissez le formulaire — un aperçu en direct
À mesure que vous ajoutez des lignes et choisissez des profils fiscaux dans le formulaire de facture, REDA Financials affiche un aperçu de la taxe pour que vous puissiez la comparer à la facture papier avant d’enregistrer.
Lorsque vous comptabilisez — les montants deviennent définitifs
La comptabilisation exécute le calcul complet, écrit un Enregistrement de taxe pour chaque taxe de chaque ligne, renseigne les totaux de taxe des lignes et de l’en-tête, et crée les écritures comptables. À partir de ce moment, les montants sont verrouillés avec le document.
Si vous rouvrez la facture — tout est recalculé à la comptabilisation suivante
Rouvrir une facture comptabilisée pour la repasser au statut Brouillon supprime ses enregistrements de taxe en même temps que ses écritures comptables. Corrigez les lignes, comptabilisez à nouveau, et le moteur recalcule tout depuis le début — aucune taxe périmée ne subsiste.
Si la taxe ressort vide
Un zéro là où vous attendiez une taxe s’explique presque toujours par l’une des causes suivantes :
- La ligne n’a pas de Profil de taxe — pas de profil, pas de calcul.
- La localisation fiscale de votre entité est trop imprécise. Dans les pays où les taux dépendent de l’État (Inde, Brésil, États-Unis), la Juridiction fiscale de l’entité doit pointer vers l’État où vous êtes immatriculé — pour Meridian India, il s’agit de Maharashtra, et non simplement de India.
- Les informations fiscales du fournisseur sont incomplètes — une juridiction fiscale ou un profil fiscal de partie manquant sur le compte du fournisseur peut empêcher la correspondance des règles qui dépendent de la localisation.
- La date de la facture se situe hors de la période de validité de la règle — les taux ont des dates de début et de fin ; une faute de frappe dans la date peut vous faire basculer dans la mauvaise période.
Votre administrateur peut vérifier tous ces points dans Comprendre le moteur de taxes — la correction se fait toujours dans les données de référence, jamais par un taux saisi à la main sur la facture.
Pour aller plus loin
- Retenue à la source sur les factures d’achat — lorsqu’une partie du paiement va à l’administration fiscale plutôt qu’au fournisseur.
- Comprendre le moteur de taxes — la vue d’ensemble derrière le calcul.
- Référence des pays préconfigurés — les pays livrés avec un pack de taxes prêt à l’emploi.
- Comptabiliser et annuler une facture d’achat — ce qui se passe d’autre au moment de la comptabilisation.
Questions fréquentes
Non — et c’est voulu. Les montants de taxe sont toujours calculés à partir des règles définies dans les données de référence, ce qui garantit un reporting fiscal cohérent et auditable. Si le montant calculé diffère de celui de la facture papier, l’un des deux est erroné : vérifiez d’abord le Profil de taxe de la ligne, puis interrogez le fournisseur sur le sien.
Ouvrez la liste associée Enregistrements de taxe (elle apparaît aussi sous l’onglet Lignes d’articles). Elle contient un enregistrement par taxe et par ligne, avec le taux appliqué et le montant — l’exemple CGST/SGST ci-dessus montre deux enregistrements pour une seule ligne.
Certaines juridictions prélèvent réellement plus d’une taxe sur un même achat — en Inde, par exemple, la GST intra-État est scindée en CGST et SGST. Le moteur crée un enregistrement de taxe par composante, afin que chacune soit comptabilisée sur son propre compte, exactement comme votre déclaration fiscale l’exige.
Dans la même devise que la facture. La facture de Meridian UK affiche 600 £ de TVA ; les montants en USD affichés à côté ne sont que les équivalents en devise société, destinés au reporting du groupe.
Votre administrateur, une fois par pays, en chargeant les packs pays prêts à l’emploi de REDA Financials et en complétant l’immatriculation fiscale de l’entité. Au quotidien, les utilisateurs se contentent de choisir un Profil de taxe sur une ligne. Voir Comprendre le moteur de taxes.
Cet article vous a-t-il été utile ?