
Retenue à la source sur les factures d’achat
Dans plusieurs pays — l’Inde, le Brésil et bien d’autres — la loi demande à l’acheteur d’agir comme un petit percepteur : conserver une partie de ce que vous devez au fournisseur et la remettre à l’administration fiscale plutôt qu’à lui. L’Inde parle de TDS (Tax Deducted at Source) ; le terme général est retenue à la source, ou WHT. En cas d’erreur, c’est vous, l’acheteur, qui êtes pénalisé — c’est pourquoi REDA Financials la calcule automatiquement sur chaque facture d’achat dès lors que la retenue est activée pour votre entité.
Accès nécessaire. Créer, modifier et comptabiliser ces factures nécessite l’ensemble d’autorisations Accounts Payable v2 (comptables fournisseurs et responsables) ou Accounting Admin v2 (administrateurs système). Les ensembles Accounting Controller v2, Accounts Receivable v2 et Read Only v2 permettent de consulter, mais ni de créer ni de comptabiliser. La configuration des règles et des taux de retenue à la source est une tâche d’administrateur.
L’idée en une seule facture
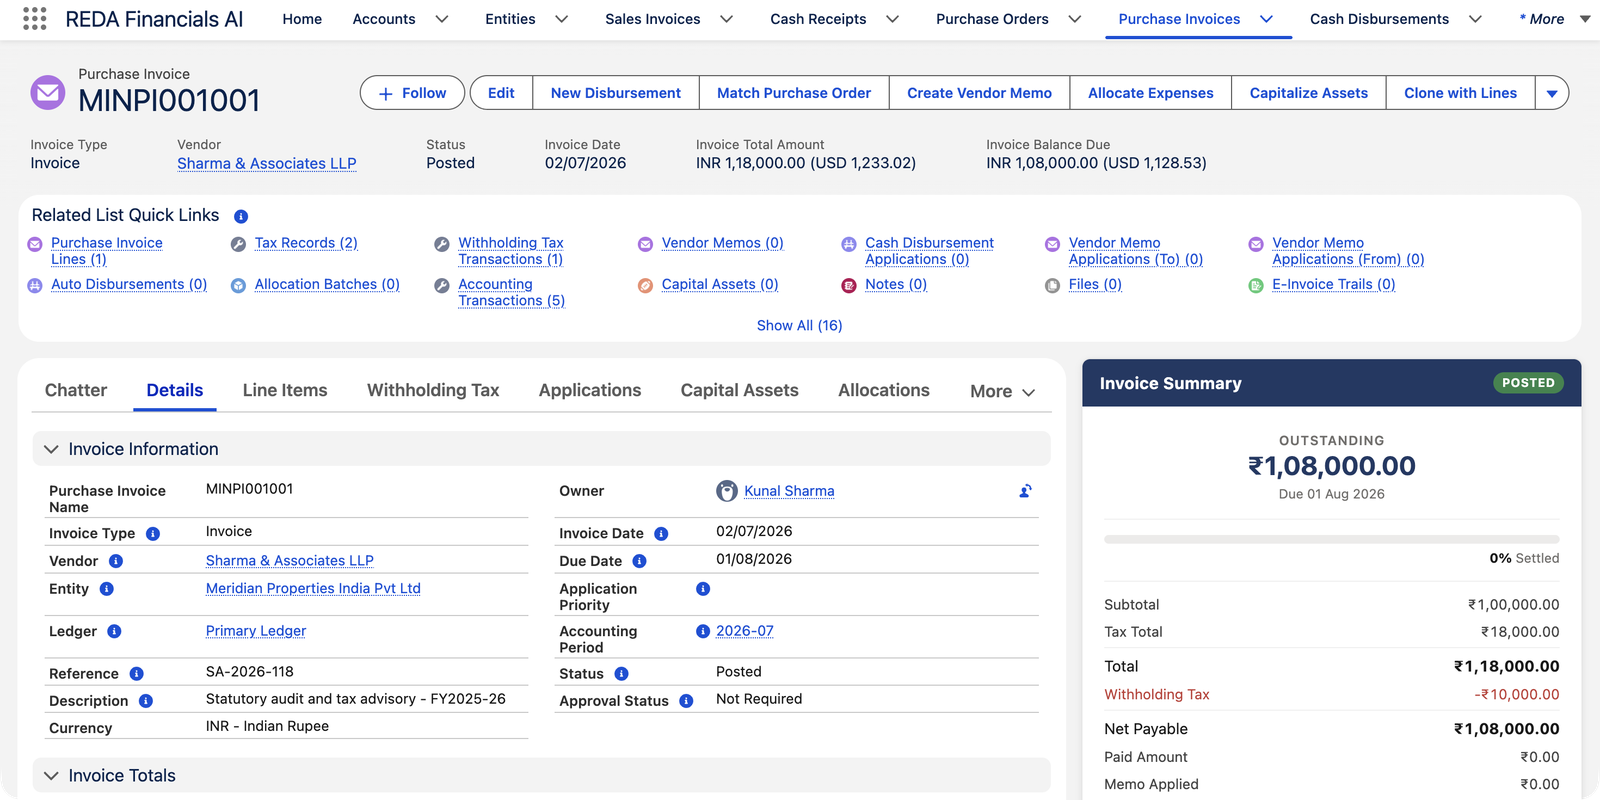
Meridian Properties India Pvt Ltd reçoit de Sharma & Associates LLP une facture d’audit et de conseil de ₹1,00,000. La GST indienne ajoute ₹18 000, ce qui porte le total de la facture à ₹1,18,000. Mais les honoraires professionnels versés à un cabinet sont soumis à un TDS de 10 % — Meridian doit retenir ₹10 000 et les reverser à l’Income Tax Department pour le compte de Sharma & Associates. Ainsi :
| Montant | |
|---|---|
| Honoraires professionnels (le coût) | ₹1,00,000.00 |
| + GST à 18 % | ₹18 000,00 |
| Total de la facture | ₹1,18,000.00 |
| − Retenue à la source à 10 % (conservée, due à l’administration) | −₹10 000,00 |
| Net à payer au fournisseur | ₹1,08,000.00 |
Deux points méritent qu’on s’y arrête. La retenue ne modifie pas ce que le service coûte à Meridian — la charge reste de ₹1,00,000. Et elle est calculée sur les honoraires avant GST (10 % de ₹1,00,000, et non de ₹1,18,000) : c’est ainsi que les règles préconfigurées sont paramétrées.
Quand la retenue s’applique-t-elle ?
REDA Financials ne pratique la retenue que lorsque toutes ces conditions sont réunies — chacune relève des données de référence, configurées une seule fois :
| Condition | Où elle est définie |
|---|---|
| La retenue est activée pour les achats sur votre entité | L’enregistrement de l’entité |
| Le fournisseur porte une règle de retenue à la source (par ex. la règle indienne sur les honoraires professionnels, à 10 %) | Le compte du fournisseur — avec un remplacement possible ligne par ligne pour les factures mixtes |
| La règle est en vigueur à la date de la facture | Chaque règle a des dates d’effet |
| Le fournisseur n’est pas exonéré | Les fournisseurs peuvent être marqués comme exonérés, avec une date d’expiration facultative pour l’exonération |
| La classification du fournisseur correspond à la règle (société, personne physique…) | Le compte du fournisseur (Classification du bénéficiaire) |
| La ligne atteint au moins le seuil de la règle | La règle — par ex. le TDS indien sur les honoraires professionnels ne s’applique qu’à partir de ₹30 000 par ligne |
Si une seule condition n’est pas remplie, cette ligne n’est tout simplement pas soumise à la retenue — une facture de conseil de ₹25 000 du même fournisseur reste sous le seuil de ₹30 000 et est payée intégralement.
Où la voir sur la facture
La retenue apparaît à trois endroits sur une facture d’achat comptabilisée :
- Le Récapitulatif de la facture — la ligne Retenue à la source en rouge, entre Total et Net à payer (capture d’écran ci-dessus).
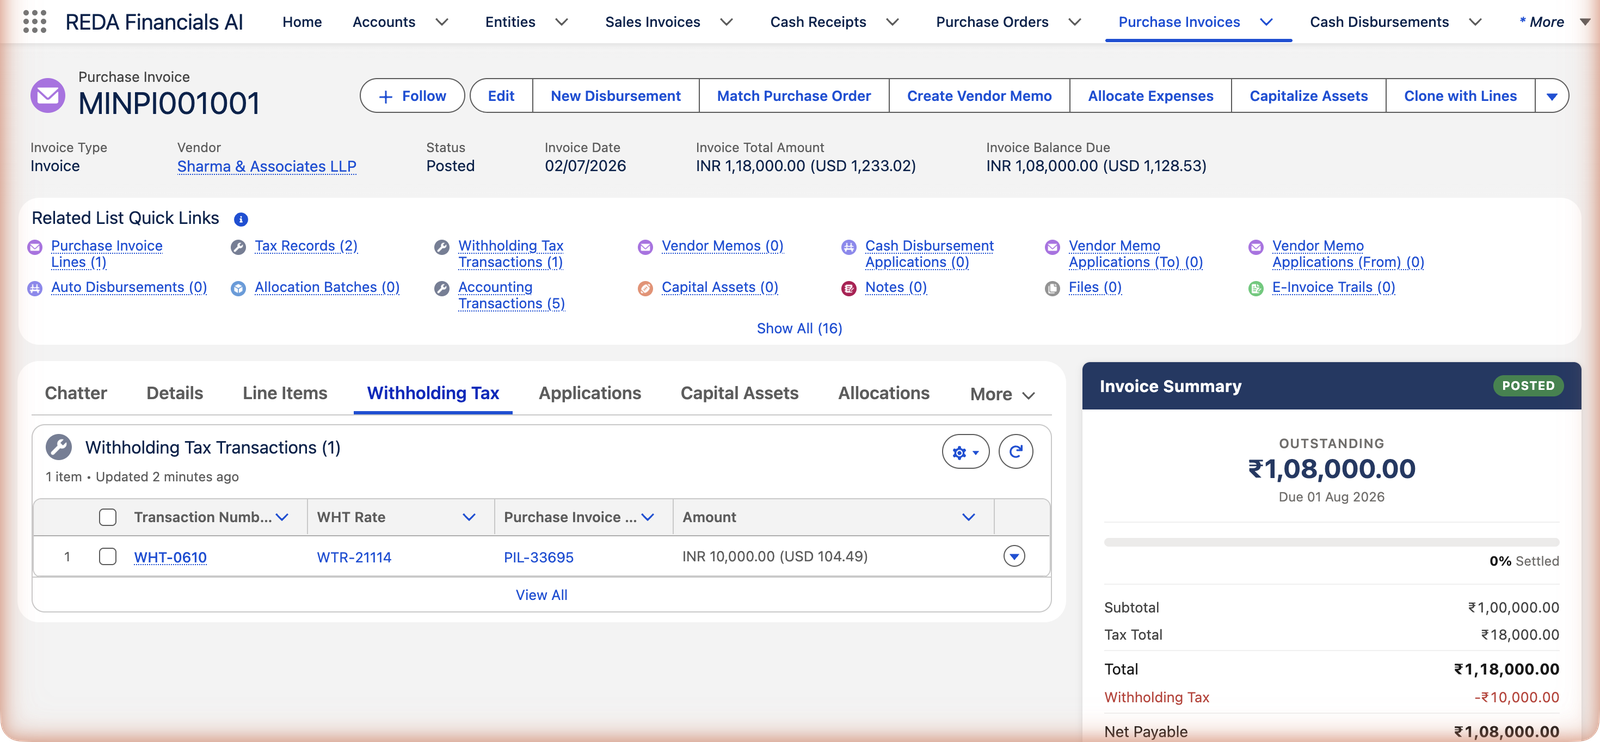
- L’onglet Retenue à la source — une transaction par montant retenu, liée au taux qui l’a produite et à la ligne de facture dont elle provient.
- Le Solde dû — déjà net de la retenue, de sorte que les paiements et les lots de paiements règlent automatiquement le bon montant.
Ce que la comptabilisation enregistre
La comptabilisation de la facture de Meridian crée un ensemble d’écritures équilibré — le coût, la GST récupérable, le net à payer au fournisseur et le montant désormais dû à l’administration fiscale :
| Compte | Débit | Crédit |
|---|---|---|
| Honoraires et frais réglementaires | ₹1,00,000.00 | |
| CGST — crédit de taxe déductible à recevoir | ₹9 000,00 | |
| SGST / UTGST — crédit de taxe déductible à recevoir | ₹9 000,00 | |
| Retenue à la source à payer | ₹10 000,00 | |
| Comptes fournisseurs — dettes commerciales | ₹1,08,000.00 |
Remarquez que la dette envers le fournisseur correspond au montant net de ₹1,08,000 dès la comptabilisation, et que les ₹10 000 retenus figurent au compte Retenue à la source à payer — une dette qui s’accumule jusqu’à ce que vous la reversiez à l’administration selon votre calendrier déclaratif local. Les montants de retenue sont figés lors de la comptabilisation ; rouvrir la facture les supprime (ainsi que les enregistrements de taxe et les écritures comptables), et la comptabilisation suivante recalcule l’ensemble.
Ce qui doit être en place
Activer la retenue sur l’entité
La retenue côté achats s’active entité par entité. Les entités situées dans des pays sans retenue côté acheteur la laissent simplement désactivée — l’entité britannique de Meridian, par exemple, ne pratique jamais de retenue sur les factures fournisseurs.
Attribuer à l’entité un compte de retenue à la source à payer par défaut
L’argent retenu doit avoir sa place dans vos livres. Si ce compte manque, la comptabilisation s’arrête avec un message clair demandant le compte de retenue à payer par défaut de l’entité — votre administrateur le configure une seule fois.
Attribuer une règle de retenue à la source à chaque fournisseur concerné
Choisissez la règle correspondant à ce que vous lui achetez — honoraires professionnels, loyers et travaux contractuels ont chacun leur propre règle et leur propre taux. Pour un fournisseur qui vous facture différents types de prestations, le remplacement de règle sur la ligne de facture gère les exceptions.
Compléter l’identité fiscale du fournisseur
Renseignez l’identifiant fiscal du fournisseur (le PAN en Inde) et sa classification. Les règles peuvent prévoir un taux spécial — généralement bien plus élevé — pour les fournisseurs sans identifiant fiscal enregistré : une fiche fournisseur incomplète peut donc légalement entraîner une retenue plus importante.
Pour aller plus loin
- Comprendre la retenue à la source — le concept à l’échelle de tout le système.
- Règles et taux de retenue à la source — seuils, classifications et taux en détail.
- Taxe sur les factures d’achat et profils fiscaux — l’autre taxe de cette même facture.
- Créer un décaissement — payer le montant net.
Questions fréquentes
Parcourez dans l’ordre la liste de contrôle ci-dessus : la retenue est-elle activée sur l’entité ? Le fournisseur a-t-il une règle de retenue à la source, et est-ce celle en vigueur à la date de la facture ? Le fournisseur est-il exonéré ? Et la ligne atteint-elle au moins le seuil de la règle ? La règle indienne sur les honoraires professionnels, par exemple, ignore les lignes inférieures à ₹30 000.
Non. L’intégralité des honoraires reste votre coût (₹1,00,000 dans l’exemple). La retenue ne fait que répartir qui reçoit l’argent : l’essentiel va au fournisseur, une partie va à l’administration fiscale. Voyez-la comme le paiement de l’impôt du fournisseur pour son compte.
Sur le montant hors taxes, selon les règles préconfigurées — 10 % de ₹1,00,000, et non de ₹1,18,000. (Les règles peuvent être configurées pour inclure la taxe dans la base lorsqu’une juridiction l’exige.)
Il s’accumule dans votre compte Retenue à la source à payer, en tant que dette envers l’administration fiscale. Vous le reversez selon votre calendrier déclaratif local — en Inde, généralement chaque mois, avec un certificat remis au fournisseur pour qu’il puisse en faire valoir le crédit.
Demandez-lui son certificat d’exonération, puis faites marquer le fournisseur comme exonéré par votre administrateur, avec la date d’expiration du certificat. REDA Financials cesse immédiatement la retenue et la reprend automatiquement à l’expiration de l’exonération.
Oui — la retenue est évaluée ligne par ligne. Une ligne inférieure au seuil, ou dont le remplacement de règle indique « pas de retenue », est payée intégralement, tandis que d’autres lignes de la même facture font l’objet d’une retenue.
Cet article vous a-t-il été utile ?