
Analyse budgétaire des bons de commande
Avant qu’un bon de commande n’engage l’argent de votre entreprise, une question mérite une réponse ferme : le budget a-t-il de la place pour cette dépense ? La fenêtre Analyse budgétaire y répond avec des chiffres avant que vous ne comptabilisiez, et le contrôle budgétaire effectué à la comptabilisation le fait respecter. Cet article explique l’écran d’analyse, le calcul sur lequel il repose et ce qui se passe lorsque la réponse est non.
Accès nécessaire. La création et la comptabilisation des bons de commande nécessitent l’ensemble d’autorisations Accounts Payable v2 (comptables fournisseurs et responsables) ou Accounting Admin v2 (administrateurs système). Les ensembles Accounting Controller v2, Accounts Receivable v2 et Read Only v2 permettent de les consulter, mais pas de les créer ni de les comptabiliser ; il est préférable de réserver Contourner les contrôles budgétaires aux administrateurs.
La fenêtre Analyse budgétaire
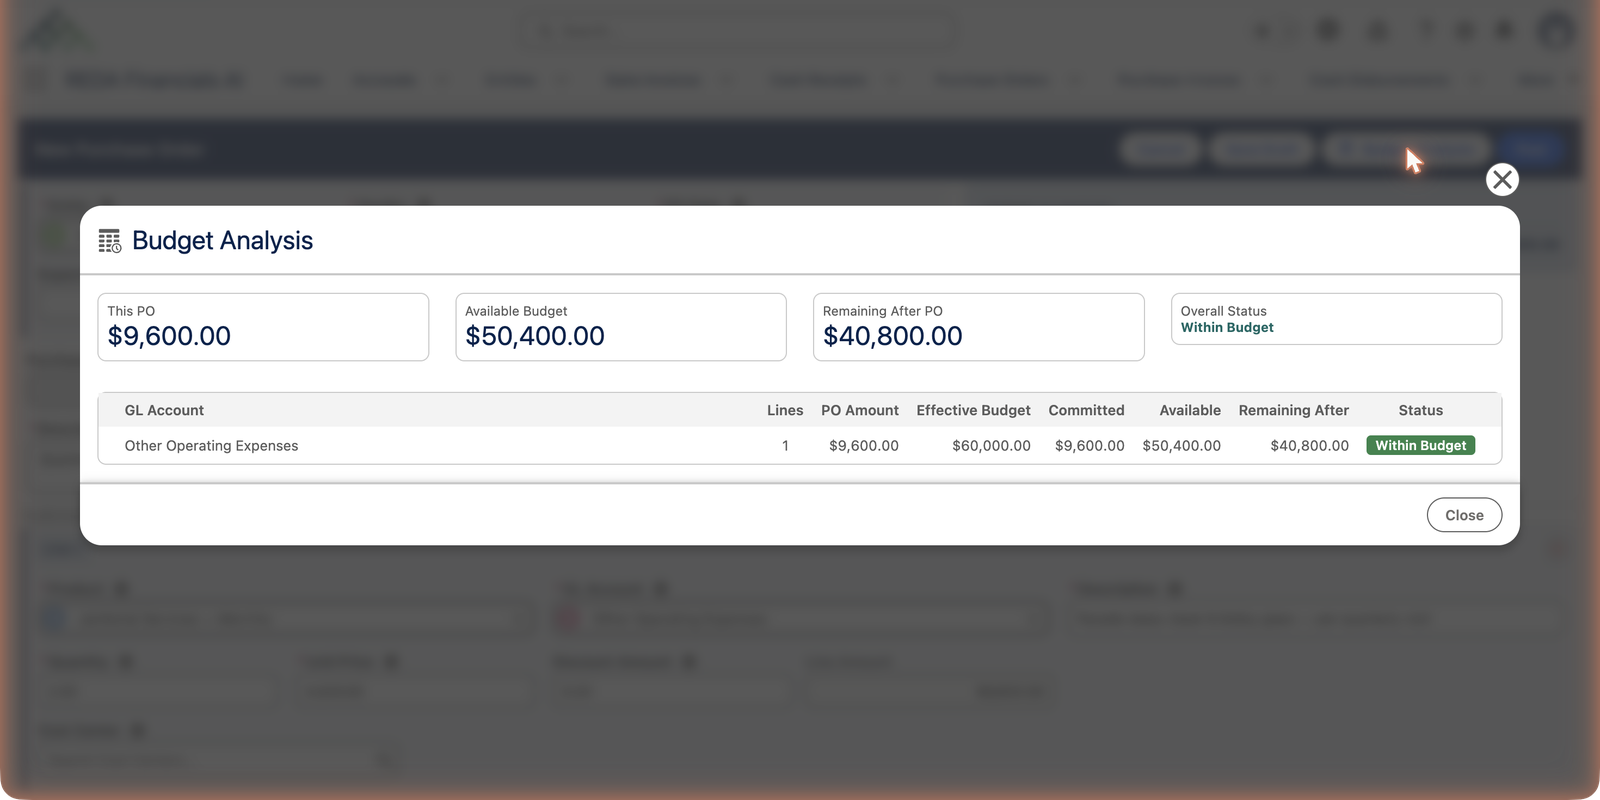
Sur le formulaire du bon de commande, cliquez sur Analyse budgétaire (son info-bulle : analyser la disponibilité budgétaire de ce bon de commande). Voici ce qu’elle affiche pour une commande de services généraux de 9 600 $ passée par Meridian, contrôlée par rapport au budget FY2026 Operating Budget :
Le calcul, en détail
Chaque ligne du tableau associe une ligne de commande à l’enveloppe que votre budget comptabilisé lui consacre. La correspondance est dimensionnelle : une ligne budgétaire est identifiée par son compte général ainsi que par les dimensions que suit votre administrateur (le plus souvent un Centre de coûts), et une ligne de transaction consomme la ligne budgétaire dont le compte général et les valeurs de dimension correspondent exactement aux siens (un champ vide correspond à un champ vide). Ainsi, un même compte général budgété séparément pour deux centres de coûts reste deux enveloppes distinctes.
| Colonne | Signification | Dans l’exemple |
|---|---|---|
| Budget effectif | L’enveloppe de ce compte général, y compris les éventuels ajustements approuvés. | 60 000 $ pour les charges d’exploitation |
| Engagé | Les montants déjà promis sur d’autres commandes comptabilisées et non exécutées. | 9 600 $ : une autre commande de services généraux, antérieure |
| Disponible | Budget effectif − Engagé − dépenses réelles à ce jour. | 50 400 $ |
| Montant du BC / Solde après | Ce que prend cette commande, et ce qui resterait si vous la comptabilisiez. | 9 600 $ → 40 800 $ restants |
La vie d’un engagement, de la commande aux factures
Suivez la commande de services généraux de 9 600 $ de Meridian à travers le budget, événement par événement : l’empreinte totale ne dépasse jamais 9 600 $, elle change simplement de nature.
| Événement | Engagé | Réel | Ce qui s’est passé |
|---|---|---|---|
| La commande est comptabilisée (juillet 2026) | 9 600,00 $ | 0,00 $ | La valeur totale de la commande est promise : le budget disponible baisse de 9 600 $ |
| Première visite facturée : la facture rapprochée de 4 800 $ est comptabilisée | 4 800,00 $ | 4 800,00 $ | La moitié de l’engagement se convertit en dépense réelle ; le disponible ne bouge pas |
| Seconde visite facturée : les 4 800 $ restants sont comptabilisés | 0,00 $ | 9 600,00 $ | Le parcours budgétaire de la commande se clôt : tout ce qui avait été promis a été dépensé |
C’est à cela que sert la ligne budgétaire héritée par la facture rapprochée : la facture sait exactement quel engagement elle solde, si bien que rien n’est compté deux fois et que rien n’échappe au contrôle.
Le contrôle à la comptabilisation
La fenêtre d’analyse est un conseil ; le contrôle à la comptabilisation fait loi. Lorsque vous comptabilisez, chaque ligne est validée par rapport à la ligne budgétaire correspondante :
- Dans le budget → la commande est comptabilisée et le champ Contrôle budgétaire de l’enregistrement affiche Dans le budget.
- Dépassement budgétaire → la comptabilisation est bloquée par un message indiquant le compte concerné et le montant manquant.
- Aucun budget correspondant → la commande est comptabilisée sans contrôle et le champ Contrôle budgétaire affiche Sans budget : de la visibilité sans blocage, pour les dépenses hors des comptes budgétés.
La commande trouve son budget automatiquement, en faisant correspondre votre entité, la date de la commande avec la période du budget, et le compte général de chaque ligne avec les lignes du budget.
Quand la réponse est non
Trois voies honnêtes, dans l’ordre où il vaut la peine de les essayer :
| Option | Quand |
|---|---|
| Réduire la commande | L’achat peut être réduit ou attendre : diminuez les quantités ou répartissez la livraison sur plusieurs trimestres. |
| Modifier le budget | La dépense est justifiée et c’est le budget qui est faux : un supplément ou un virement via les Écritures budgétaires (ajustements), avec sa propre approbation. |
| Contourner les contrôles budgétaires | Les véritables urgences. Cette case à cocher sur la commande permet de la comptabiliser en dépassement de budget, de façon visible et enregistrée de manière permanente ; elle est de préférence réservée aux administrateurs. |
Erreurs courantes à éviter
| Erreur | Pourquoi c’est un problème | À faire plutôt |
|---|---|---|
| Considérer la fenêtre d’analyse comme le dernier mot | Les engagements évoluent en temps réel : la commande d’un collègue peut consommer la marge entre votre vérification et votre comptabilisation | Traitez-la comme une prévision ; c’est le contrôle à la comptabilisation qui s’applique, sur les chiffres les plus récents |
| Recourir à Contourner les contrôles budgétaires par habitude | Chaque contournement court-circuite le contrôle sur lequel s’appuient les responsables budgétaires ; un usage habituel rend le budget purement décoratif | Réduisez la commande ou modifiez le budget ; gardez le contournement pour les véritables urgences |
| Ignorer un résultat Sans budget | La commande est comptabilisée sans contrôle : la dépense passe par un compte que personne n’a budgété, hors de portée du contrôle | Vérifiez que le compte général est le bon ; si la dépense est légitime, faites ajouter le compte au budget |
| Coder une ligne sur le mauvais compte général pour « trouver de la marge » | L’engagement consomme l’enveloppe de quelqu’un d’autre, et le coût final atterrit sur le mauvais compte | Codez la ligne sur le bon compte et résolvez l’insuffisance par l’une des trois options ci-dessus |
| Dater une commande de fin d’année sur la mauvaise année | La commande est contrôlée sans avertissement par rapport au mauvais budget (ou passe à côté du bon) | Datez-la au moment où l’engagement est réellement pris, et vérifiez quel budget l’analyse a retenu |
Pour aller plus loin
- Comprendre les budgets : d’où viennent les enveloppes.
- Contrôle budgétaire sur les bons de commande : le contrôle vu du côté du budget.
- Créer un bon de commande : l’analyse dans son environnement naturel.
Questions fréquentes
Il s’active dès que la commande contient suffisamment d’éléments à analyser : une entité et au moins une ligne avec un compte général et un montant. S’il reste grisé ensuite, il se peut simplement qu’aucun budget comptabilisé ne corresponde à l’entité et aux dates.
La commande de quelqu’un d’autre est passée avant la vôtre : les engagements évoluent en temps réel, et le contrôle à la comptabilisation utilise les chiffres les plus récents. Rouvrez l’Analyse budgétaire pour voir la situation mise à jour.
Une facture d’achat porte son propre Budget : elle participe donc au même contrôle. Une facture rapprochée d’une commande hérite de la ligne budgétaire de cette commande et convertit l’engagement en réel, sans second contrôle, car c’est la commande qui constituait le point de décision. Une facture de charges directe, sans commande derrière elle, porte son propre budget et enregistre son réel directement sur la ligne correspondante.
Non. Les brouillons n’engagent rien, et c’est précisément pour cela que la fenêtre d’analyse existe : elle vous permet de voir l’impact tant que la commande peut encore être modifiée. L’engagement intervient à la comptabilisation, et l’annulation d’une commande non exécutée le restitue.
En pratique : le moins de personnes possible. Pour créer des commandes, il faut l’ensemble d’autorisations Accounts Payable ou Accounting Admin ; la plupart des entreprises font du contournement un acte délibéré d’administrateur, avec le motif documenté sur la commande. Dans tous les cas, il est visible et permanent.
Cet article vous a-t-il été utile ?