
Grand livre fournisseur
« Où en sommes-nous avec ce fournisseur ? » est une question à laquelle vous devriez pouvoir répondre en un seul écran — chaque facture, chaque paiement, chaque avoir, dans l’ordre, avec un solde progressif. Cet écran, c’est le Relevé de compte : le relevé fournisseur, généré en direct à partir de vos livres. Cet article explique comment le lire et quoi faire de ce que vous y trouvez.
Accès nécessaire. Le Relevé de compte est une vue en lecture seule — n’importe quel ensemble d’autorisations REDA Financials (Accounts Payable v2, Accounts Receivable v2, Accounting Controller v2, Accounting Admin v2, Read Only v2) permet de l’ouvrir ; ce qu’il affiche se limite aux enregistrements que votre rôle peut déjà consulter.
Ouvrir le grand livre d’un fournisseur
Ouvrez l’enregistrement du compte fournisseur et cliquez sur l’action Relevé de compte. Le grand livre occupe tout l’écran — voici la position de Meridian vis-à-vis de son prestataire de nettoyage :
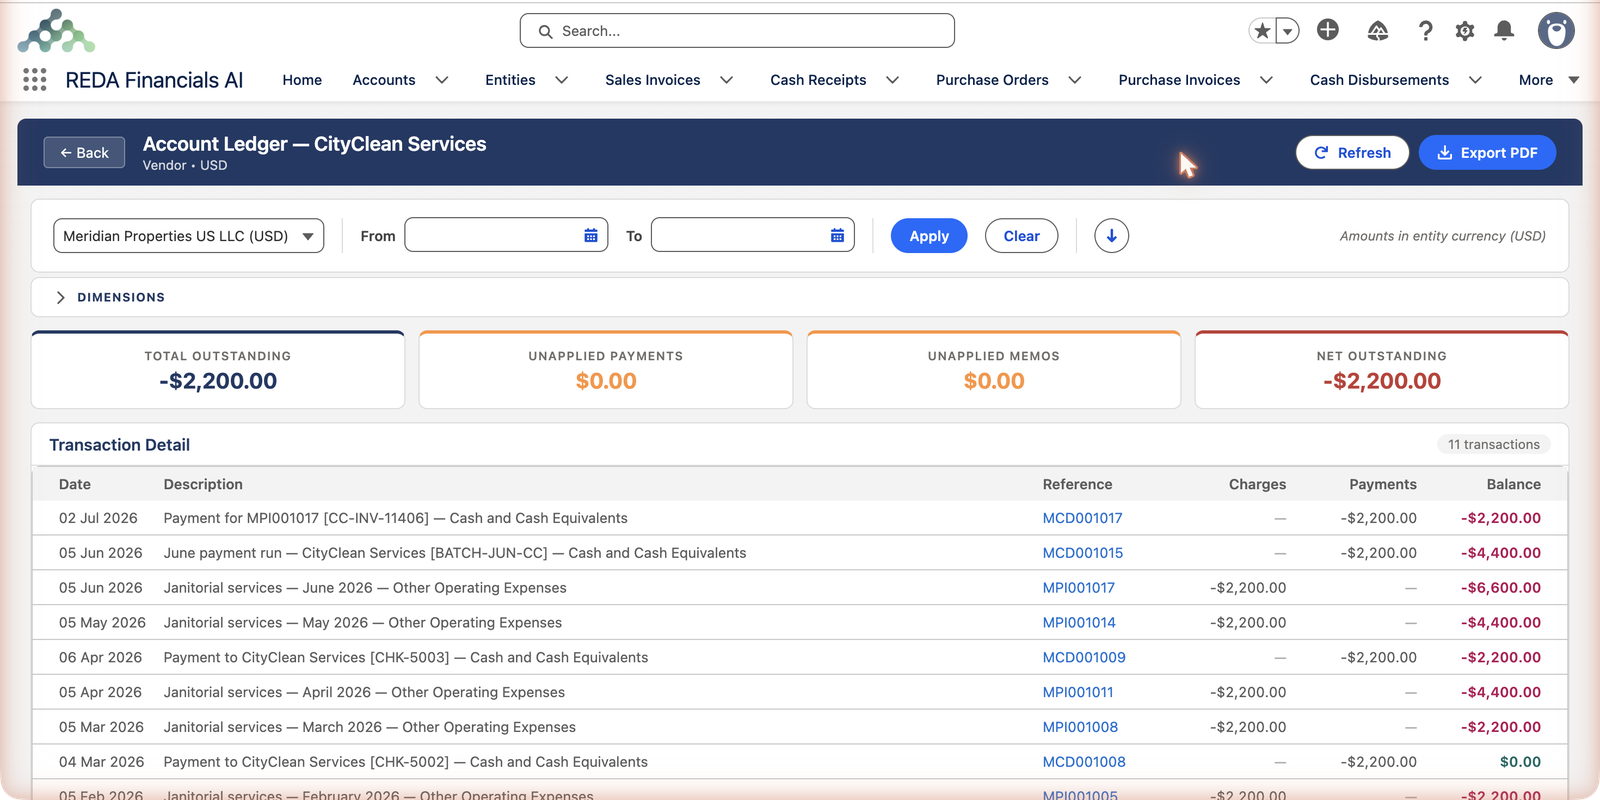
Les quatre cartes en haut
| Carte | Ce qu’elle vous indique |
|---|---|
| Total en attente | Le solde ouvert des factures comptabilisées du fournisseur. Un montant négatif signifie que vous devez de l’argent au fournisseur. |
| Paiements non imputés | L’argent que vous avez payé et qui n’est imputé à aucune facture — acomptes, avances ou imputations restant à effectuer. |
| Avoirs non imputés | Les avoirs du fournisseur pas encore utilisés sur des factures. |
| En cours net | La position réelle une fois l’argent et les avoirs non imputés pris en compte — le chiffre à discuter avec le fournisseur. |
Les commandes, une par une
| Commande | Ce qu’elle fait |
|---|---|
| Sélecteur d’entité | Chacune de vos sociétés entretient sa propre relation avec le fournisseur — choisissez le grand livre de la société que vous voulez lire. Les montants s’affichent dans la devise de cette entité. |
| Du / Au, avec Appliquer et Effacer | Restreignez la période — le dernier trimestre, le mois contesté. Cliquez sur Effacer pour voir tout l’historique. |
| Panneau Dimensions | Des filtres repliables pour les centres de coûts et les autres dimensions, si vous suivez vos coûts de cette façon. |
| Actualiser | Relit les livres — à utiliser après avoir comptabilisé un paiement ou corrigé une imputation en cours de revue. |
| Exporter en PDF | Le relevé que vous renvoyez au fournisseur avec vos notes de rapprochement. |
| Retour | Revient à l’enregistrement du compte fournisseur. |
Comment le solde progressif raconte l’histoire
La colonne Solde est le fil conducteur du grand livre — votre position après chaque événement. Voici le schéma de CityClean qui a produit le verdict de −2 200 $, réduit à l’essentiel :
| Événement | Frais | Paiements | Solde progressif |
|---|---|---|---|
| La facture de nettoyage d’avril est comptabilisée | 2 200,00 $ | −2 200,00 $ | |
| La facture de mai est comptabilisée | 2 200,00 $ | −4 400,00 $ | |
| Le paiement de mai est comptabilisé et imputé | 2 200,00 $ | −2 200,00 $ | |
| La facture de juin est comptabilisée | 2 200,00 $ | −4 400,00 $ | |
| Le paiement de juin est comptabilisé et imputé | 2 200,00 $ | −2 200,00 $ |
Vous voyez ? Le solde revient sans cesse à −2 200 $ au lieu de zéro — chaque facture mensuelle trouve le paiement du mois, sauf une facture d’avril qui n’en a jamais reçu. Un solde qui « reste bloqué » à un niveau, c’est le grand livre qui vous indique où creuser ; le lien Référence de la ligne bloquée ouvre le document lui-même.
D’où viennent les quatre chiffres
Chaque carte agrège un champ que vous pouvez vérifier document par document :
- La carte Total en attente additionne le Solde dû des factures comptabilisées du fournisseur — le total de chacune, moins la retenue à la source éventuelle, moins les paiements imputés, moins les avoirs imputés.
- La carte Paiements non imputés additionne le Montant non imputé de chaque décaissement — l’argent sorti de la banque mais qui reste sur le compte d’acomptes versés aux fournisseurs de l’entité jusqu’à son imputation aux factures. Voir Imputer des décaissements.
- La carte Avoirs non imputés additionne le Crédit non imputé de chaque avoir fournisseur — comme l’avoir CVC de 300 $ de Summit Mechanical avant son imputation.
- La carte En cours net fait le net des trois : ce que vous devriez réellement si chaque paiement et chaque avoir non imputés étaient imputés dès maintenant.
Lire le détail des transactions
- Chaque ligne est une comptabilisation réelle — une facture qui enregistre une charge, un paiement qui sort de la banque — décrite en termes simples avec le compte général concerné.
- Les liens Référence mènent directement au document : cliquez sur MPI001014 pour ouvrir la facture de mai, sur MCD001015 pour le chèque du lot de paiements de juin.
- La colonne Solde montre votre position après chaque événement — parcourez-la pour repérer le moment où le solde a cessé de revenir à zéro (c’est ainsi que la facture oubliée d’avril saute aux yeux).
- Filtres : choisissez l’entité (chacune de vos sociétés entretient sa propre relation avec le fournisseur), une plage de dates, et développez Dimensions pour découper par centre de coûts si vous suivez vos coûts de cette façon. Les montants s’affichent dans la devise de l’entité.
À quoi il sert
- Rapprochement du relevé fournisseur — quand le relevé du fournisseur arrive, voici votre version. Exporter en PDF produit le document à lui renvoyer avec vos notes.
- L’archéologie du « pourquoi a-t-on payé en retard ? » — tout l’historique au même endroit vaut mieux que d’ouvrir dix enregistrements.
- Les échanges en cas de litige — l’En cours net, avec les lignes pour l’étayer.
- La revue avant un lot de paiements — repérez les paiements et avoirs non imputés avant d’envoyer davantage de trésorerie.
Erreurs courantes à éviter
| Erreur | Pourquoi c’est un problème | À faire à la place |
|---|---|---|
| Discuter du Total en attente avec le fournisseur | Il ignore vos paiements et avoirs non imputés — vous concédez de l’argent que vous ne devez pas | Discutez sur la base de l’En cours net, lignes à l’appui |
| Payer à nouveau quand une facture « apparaît impayée » | Si le premier paiement reste non imputé, vous avez désormais payé deux fois | Vérifiez d’abord les Paiements non imputés ; imputez, ne payez pas une seconde fois |
| Oublier le sélecteur d’entité | Vous rapprochez le grand livre d’une société avec un relevé fournisseur qui en couvre deux — rien ne concorde | Faites correspondre l’entité du relevé avec celle du sélecteur avant de comparer la moindre ligne |
| Faire la revue avec un filtre de dates encore appliqué | Le solde bloqué peut se trouver juste en dehors de la période — le grand livre paraît propre | Cliquez sur Effacer pour retirer la plage lorsque vous examinez une position ; ne filtrez que pour l’archéologie |
| Exporter le PDF avant d’actualiser | Les corrections que vous venez de faire ne figurent pas dans le relevé que vous vous apprêtez à envoyer | Cliquez sur Actualiser, jetez un œil aux cartes, puis cliquez sur Exporter en PDF |
Pour aller plus loin
- Rapports et instantanés de balance âgée fournisseurs — tous les fournisseurs à la fois, répartis par ancienneté.
- Imputer des décaissements — pour solder les paiements non imputés que révèle le grand livre.
- Imputer des avoirs fournisseur — pour consommer le crédit non imputé.
Questions fréquentes
Le grand livre montre votre position vis-à-vis du fournisseur : un montant négatif correspond à de l’argent dû (ou payé) à ce fournisseur. Un solde nul signifie que vous êtes quittes. Dans le grand livre d’un client, les signes s’inversent — c’est le client qui vous doit.
En direct — il est construit à partir de vos transactions comptables au moment où vous l’ouvrez (le bouton Actualiser relit les livres après vos modifications). Pour un reporting figé à une date donnée, utilisez les instantanés de balance âgée.
Les brouillons ne figurent pas encore dans vos livres — le grand livre ne reflète que la réalité comptabilisée. Comptabilisez la facture et elle apparaît.
L’imputation du décaissement aux factures du fournisseur — chaque imputation transfère le montant correspondant du compte d’acomptes versés aux fournisseurs vers les factures qu’elle règle, ce qui réduit à la fois le montant non imputé du paiement et le solde des factures. Voir Imputer des décaissements.
Trois suspects habituels : la facture n’a jamais été saisie (ou est encore en brouillon), elle a été saisie sous une autre entité — vérifiez le sélecteur — ou le fournisseur a tout simplement facturé la mauvaise société. Le rôle du grand livre est de rendre votre version explicite, pour que l’écart porte un nom.
Oui — le sélecteur d’entité propose un choix Toutes les entités qui combine la position de chaque société, convertie dans votre devise société ; c’est la vue par défaut lorsque le fournisseur facture plusieurs de vos entités. Choisissez une seule entité pour voir les livres propres de cette société dans sa propre devise, et utilisez la balance âgée pour la vue tous fournisseurs confondus.
Cet article vous a-t-il été utile ?