
Groupes de comptes et membres
Votre plan comptable est une liste de comptes à plat. Un état financier est une vue structurée de cette liste — des comptes rassemblés en lignes comme Créances clients, ces lignes agrégées dans Actif courant, et ainsi de suite. Les groupes de comptes sont le moyen de bâtir cette structure, et les membres du groupe sont le moyen par lequel chaque compte s’y rattache.
Les groupes vivent toujours à l’intérieur d’un référentiel de reporting — une vue de reporting nommée, telle que IFRS Statutory ou Comptes de gestion. Cet article traite des groupes et des membres eux-mêmes ; le référentiel auquel ils appartiennent et le générateur visuel qui sert à les assembler sont traités séparément.
Accès nécessaire. Créer et modifier des groupes et des appartenances requiert l’ensemble d’autorisations Accounting Admin v2 ou Accounting Controller v2. Les ensembles Accounts Payable v2, Accounts Receivable v2 et Read Only v2 peuvent consulter les référentiels et les états financiers qu’ils pilotent, mais pas les modifier.
Qu’est-ce qu’un groupe ?
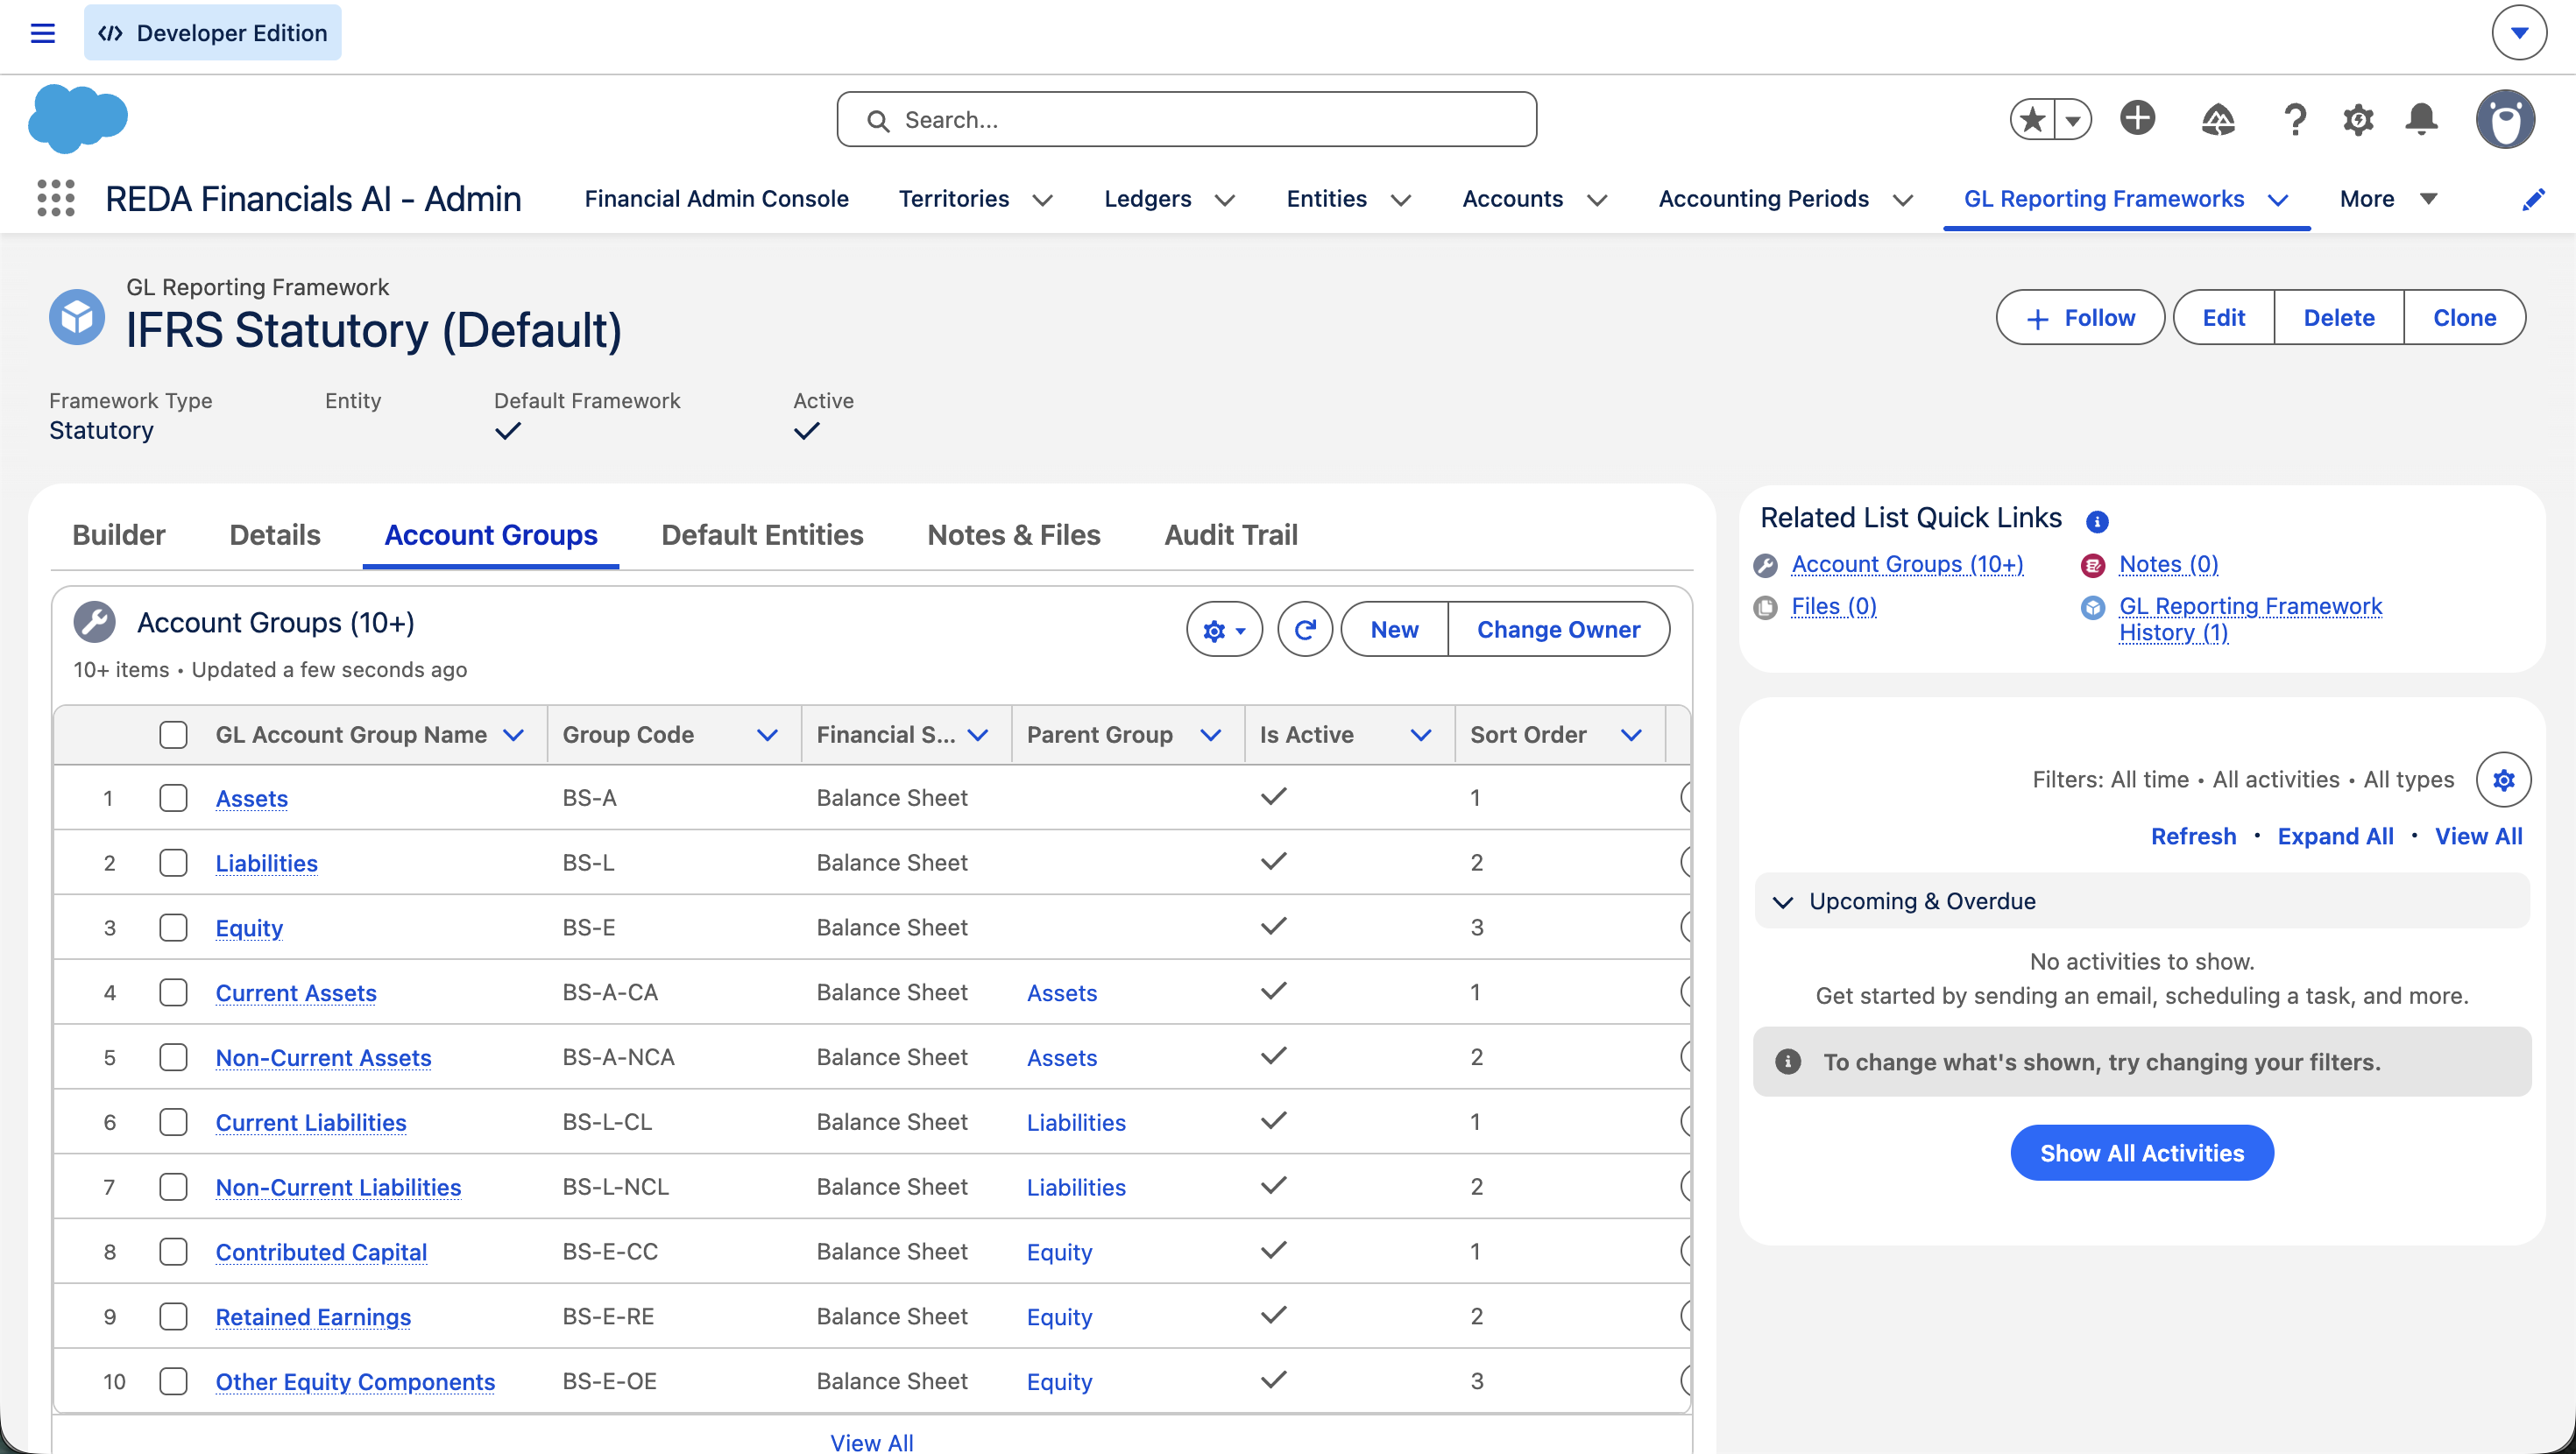
Un groupe de comptes est une ligne ou une section d’un état financier. Actif courant, Créances clients, Produits, Charges financières — chacun est un groupe. Les champs clés :
| Champ | Ce qu’il contrôle |
|---|---|
| Nom du groupe | Le libellé de la ligne sur l’état — p. ex. Créances commerciales et autres créances. |
| Référentiel de reporting obligatoire |
Le référentiel auquel ce groupe appartient. Un groupe vit dans exactement un référentiel — c’est ce qui garde chaque vue de reporting indépendante. Il ne peut plus être déplacé vers un autre référentiel une fois des comptes affectés. |
| État financier obligatoire |
L’état sur lequel le groupe apparaît : Bilan, Compte de résultat ou Flux de trésorerie. Un groupe n’apparaît que sur un seul état. |
| Code de groupe obligatoire, unique |
Une clé de référence courte et permanente — p. ex. CA
pour Actif courant, TRADE-REC pour Créances clients.
Ne la modifiez pas une fois des comptes affectés. |
| Groupe parent | Le groupe dans lequel celui-ci s’agrège — Créances clients → Actif courant. Laissez vide pour une section de premier niveau. Voir Arborescence des groupes. |
| Ordre de tri | L’ordre dans lequel ce groupe apparaît parmi ses frères. Le plus petit en premier ; utilisez des pas de 10 pour garder de la marge. |
| Actif | Décochez pour masquer le groupe des états. Un groupe actif ayant des comptes membres ne peut pas être désactivé tant que ses membres n’ont pas été retirés ou désactivés. |
| Description obligatoire |
Ce qui appartient au groupe et où il apparaît — obligatoire, pour que chaque groupe soit auto-documenté pour la personne suivante. |
Qu’est-ce qu’un membre ?
Un membre du groupe est le lien qui place un compte général dans un groupe. C’est un petit enregistrement de jonction — vous ne déplacez pas le compte lui-même, vous créez une appartenance qui dit « ce compte appartient à ce groupe, dans ce référentiel ». C’est ce qui permet au même compte de figurer dans des groupes différents selon les référentiels sans être dupliqué.
| Champ | Ce qu’il contrôle |
|---|---|
| Compte général obligatoire |
Le compte ajouté au groupe. Défini à la création de l’appartenance et non modifié ensuite — pour déplacer un compte, retirez cette appartenance et créez-en une nouvelle. |
| Groupe de comptes généraux obligatoire |
Le groupe que le compte rejoint. Comme chaque groupe appartient à un seul référentiel, cela fixe aussi le référentiel auquel le compte participe. |
| Libellé de remplacement | Un nom personnalisé facultatif pour ce compte au sein de ce référentiel. S’il est renseigné, il apparaît sur l’état à la place du nom standard du compte — pratique lorsqu’un même compte doit être libellé différemment, par exemple, dans la vue de gestion et dans la vue IFRS. |
| Ordre de tri | La position du compte au sein de son groupe. Le plus petit en premier ; vide, l’ordre alphabétique s’applique par défaut. |
| Actif | Décochez pour retirer le compte des totaux du groupe sans supprimer l’appartenance — l’enregistrement reste pour la piste d’audit. |
La règle unique qui empêche le double comptage
Il existe une seule contrainte, importante, sur l’appartenance, et c’est elle qui garantit que vos états sont arithmétiquement justes :
Comment les comptes rejoignent les groupes
En pratique, vous ne créez presque jamais d’enregistrements d’appartenance à la main. Le Générateur de référentiels de reporting le fait pour vous : vous choisissez un groupe, cochez les comptes voulus et cliquez sur Affecter la sélection, et REDA crée les appartenances — en appliquant au passage la règle d’un compte par référentiel. Les comptes qui n’ont encore été placés dans aucun groupe s’affichent dans la liste Comptes non affectés du générateur, de sorte que vous voyez toujours ce qui attend encore sa place.
Pour aller plus loin
- Arborescence des groupes — imbriquer les groupes dans une structure d’état.
- Référentiels de reporting et taxonomie — le conteneur de vos groupes.
- Générateur de référentiels de reporting — affecter les membres visuellement.
- Comprendre les comptes généraux — les comptes qui deviennent membres.
- Bilan — un état que ces groupes produisent.
Questions fréquentes
Pas au sein du même référentiel — c’est bloqué pour empêcher le double comptage. Mais le même compte peut appartenir à un groupe différent dans un référentiel différent. C’est tout l’intérêt : un seul plan comptable, de nombreuses vues de reporting indépendantes.
Il n’apparaît tout simplement pas sur les états financiers de ce référentiel. Aucune erreur — il n’est simplement pas présenté. Utilisez la liste des comptes non affectés du générateur pour repérer les comptes que vous vouliez inclure.
Utilisez le Libellé de remplacement sur l’appartenance. Il change la façon dont le compte se lit sur les états de ce référentiel uniquement, sans toucher au vrai nom du compte — ni à aucun autre référentiel.
Désactivez-la si vous voulez seulement retirer le compte des totaux tout en conservant l’enregistrement pour l’historique. Supprimez-la (via Désaffecter dans le générateur) lorsque vous restructurez réellement. Dans les deux cas, le compte lui-même n’est pas touché — vous ne changez que sa présentation.
Cet article vous a-t-il été utile ?