
Comprendre les écritures comptables
L’essentiel de votre comptabilité s’écrit tout seul : comptabilisez une facture, et REDA Financials crée les écritures du grand livre. Mais certains événements n’arrivent pas sous forme de documents — une facture d’électricité de juin qui n’est pas parvenue à la fin du mois, un apport en capital d’un associé, un coût enregistré sur le mauvais compte. Pour ceux-là, les comptables recourent à l’outil originel du métier : l’écriture comptable — une inscription directe et délibérée au grand livre, où c’est vous qui dites quels comptes bougent et de combien.
Accès requis. Tout ensemble d’autorisations REDA Financials permet de consulter les écritures comptables ; les créer, comptabiliser et annuler exige l’ensemble d’autorisations Accounting Admin v2 ou Accounting Controller v2. Les ensembles Accounts Payable v2, Accounts Receivable v2 et Read Only v2 permettent de les consulter, mais pas de les modifier.
Anatomie : un en-tête et des lignes équilibrées
Une écriture comptable est un en-tête (entité, date, description) plus deux lignes ou davantage, chacune touchant un compte général soit au débit, soit au crédit. La règle d’airain de la comptabilité en partie double s’applique : le total des débits doit être égal au total des crédits — la valeur n’apparaît ni ne disparaît jamais, elle ne fait que se déplacer entre les comptes. REDA Financials l’impose sans exception ; une écriture déséquilibrée ne peut pas être comptabilisée.
Voici la charge à payer de juin chez Meridian — la facture de fluides n’était pas arrivée à la fin du mois, le comptable a donc enregistré le coût estimé là où il appartient (en juin), en s’engageant à l’annuler quand la vraie facture arrivera :
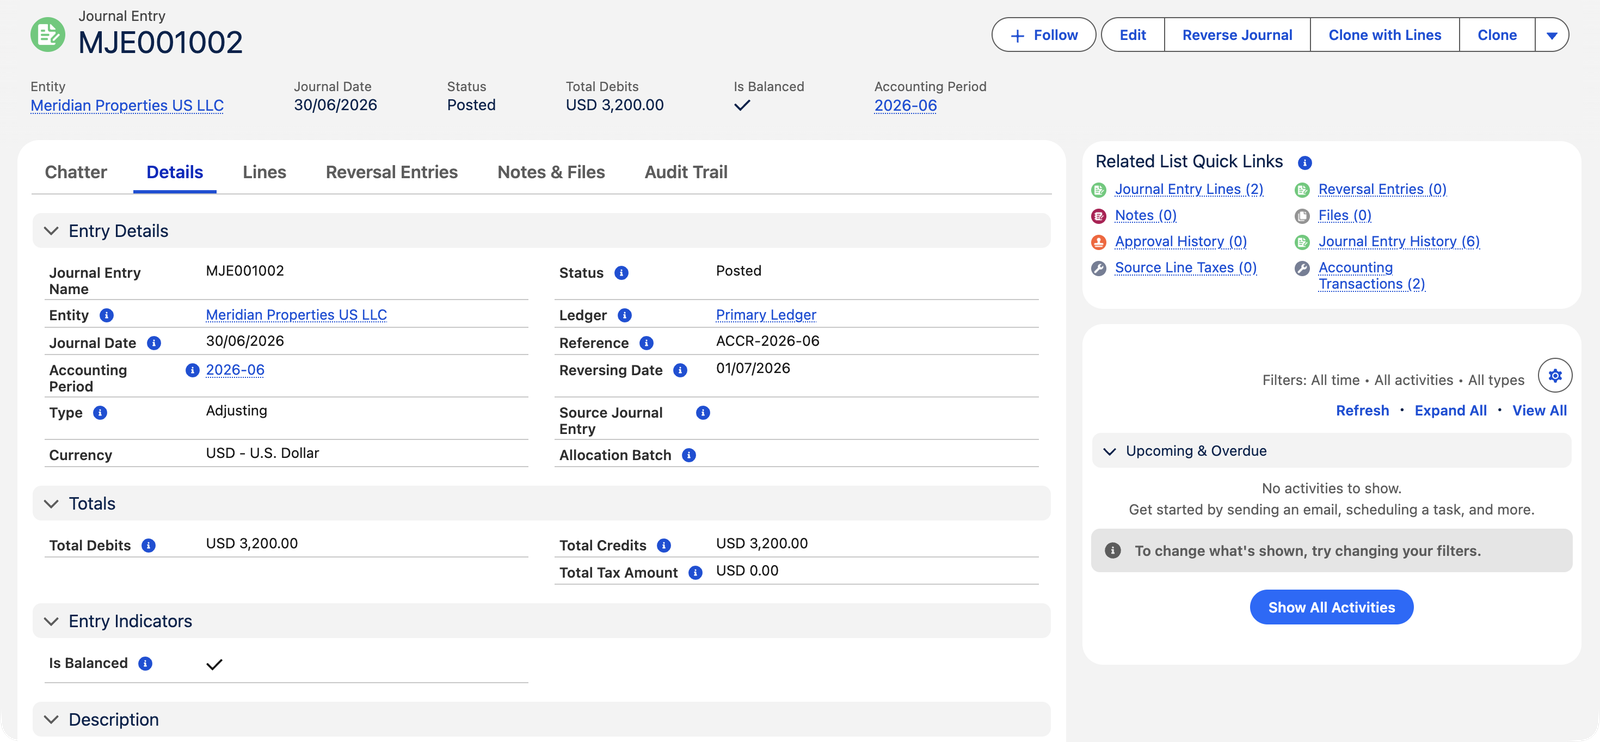
| Compte | Débit | Crédit |
|---|---|---|
| Fluides — Bâtiments | 3 200,00 $ | |
| Charges à payer et autres dettes | 3 200,00 $ |
Lisez-la à voix haute, et tout est clair : juin a consommé 3 200 $ d’électricité (charge en hausse), que nous devons mais qui ne nous ont pas encore été facturés (passif en hausse).
L’en-tête en un coup d’œil
Chaque champ de l’en-tête de l’écriture mérite sa place. Trois sont obligatoires à l’enregistrement — Entité, Date d’écriture et Statut — et le système renseigne discrètement la plupart des autres :
| Champ | Rôle |
|---|---|
| Nom de l’écriture comptable | Le numéro de document de l’écriture. Lorsque l’entité dispose d’une séquence de documents de type Écriture comptable, il est attribué automatiquement à l’enregistrement et verrouillé ; sans séquence, vous le saisissez, et les doublons au sein d’une même entité sont refusés. |
| Entité (obligatoire) | Les livres dans lesquels l’écriture s’inscrit. Doit être active. Sa sélection renseigne aussi le Grand livre par défaut. |
| Date d’écriture (obligatoire) | La date à laquelle l’événement se rattache. Détermine automatiquement la Période comptable. |
| Statut | Brouillon → Comptabilisé → Annulé — le cycle de vie ci-dessous. |
| Type | L’étiquette de finalité de l’écriture — voir le tableau de la section suivante. Facultatif ; Standard par défaut. |
| Période comptable | Dérivée de la Date d’écriture ; recalculée si vous changez la date ou videz le champ. Vous pouvez en choisir une vous-même, mais elle doit contenir la date et appartenir au territoire de l’entité. |
| Grand livre | Renseigné par défaut depuis le Grand livre par défaut de l’entité ; doit être actif. |
| Référence / Description | Votre renvoi et votre témoignage — ce qu’est cette écriture et pourquoi. |
| Date d’extourne | La date à laquelle le système doit annuler l’écriture — obligatoire pour les écritures de type Ajustement. Voir Extourner des écritures comptables. |
| Total des débits / Total des crédits | Sommes calculées des lignes — vous ne les saisissez jamais. |
| Équilibrée | Une case à cocher calculée : Total des débits = Total des crédits. Elle figure dans le panneau des points forts de l’enregistrement comme indicateur de santé permanent. |
| Montant total de taxe | Somme des taxes au niveau des lignes calculées par le moteur de taxes (pour la plupart des écritures : zéro). |
| Écriture source | Pour les extournes et les clones : l’écriture dont celle-ci provient. La vue miroir est la liste associée Écritures d’extourne sur l’écriture source. |
Types d’écriture
Le champ Type étiquette la finalité de l’écriture — utile pour filtrer et réviser :
| Type | Usage |
|---|---|
| Standard | L’écriture manuelle de tous les jours — corrections, apports, virements. |
| Ajustement | Régularisations et ajustements de fin de période ; exige une Date d’extourne pour que le système l’annule à la période suivante. |
| D’extourne | L’annulation, créée par le système, d’une écriture d’ajustement — vous ne le choisissez pas vous-même. |
| Récurrent | Générée à partir d’un modèle récurrent. |
| Intersociétés | Écritures dont les lignes couvrent plus d’une entité — voir Écritures comptables intersociétés. |
| Clôture / Répartition des charges / Rapprochement bancaire | Créées par des traitements système (clôture annuelle, lots de ventilation, ajustements de rapprochement bancaire). |
Deux types s’accompagnent d’un comportement réel ; les autres sont des étiquettes pour le filtrage et la révision :
- Ajustement rend la Date d’extourne obligatoire — une écriture d’ajustement est une vérité temporaire, et le système exige que vous disiez quand elle expire.
- D’extourne ne peut pas être choisi à la main — il n’appartient qu’aux écritures qui portent une Écriture source, c’est-à-dire de véritables extournes de quelque chose.
- Tout le reste — Standard, Intersociétés, Récurrent et les types système — se comptabilise à l’identique. Le type dit aux réviseurs pourquoi l’écriture existe ; les lignes disent au grand livre ce qui s’est passé.
Cycle de vie
- Brouillon — modifiable, supprimable, sans effet sur le grand livre. Le numéro de document est déjà attribué à partir de la séquence de l’entité.
- Comptabilisé — une transaction comptable par ligne touche le grand livre ; l’écriture se verrouille. Pour la modifier, rouvrez-la en Brouillon (les transactions sont supprimées), modifiez, puis comptabilisez de nouveau — le bouton Modifier vous guide exactement dans ces étapes.
- Annulé — annulée : transactions supprimées, enregistrement verrouillé mais conservé dans le dossier. Une écriture annulée peut être rouverte en Brouillon s’il s’avère que vous en avez finalement besoin.
Un mois d’écritures chez Meridian
Quatre écritures des livres américains de Meridian montrent les types à l’œuvre ensemble — une seule histoire, racontée en écritures :
| Écriture | Type | Ce qu’elle enregistre | Montant | Statut |
|---|---|---|---|---|
| MJE001001 | Standard | L’apport en capital initial des associés — un cas classique d’événement « sans aucun document » | 750 000,00 $ | Comptabilisé |
| MJE001002 | Ajustement | La charge à payer d’électricité de juin (l’écriture ci-dessus), avec Date d’extourne 01/07/2026 | 3 200,00 $ | Comptabilisé |
| MJE001003 | Standard | Reclassement des coûts de sécurité vers le compte de réparations — encore en cours de révision | 1 150,00 $ | Brouillon |
| MJE001004 | D’extourne | L’annulation de MJE001002, datée du 02/07/2026 dans la nouvelle période, reliée en retour via Écriture source | 3 200,00 $ | Comptabilisé |
Remarquez ce que les statuts vous disent : les deux écritures comptabilisées figurent respectivement dans les grands livres de juin et de juillet ; le reclassement en brouillon n’affecte encore rien. Et la paire d’extourne — MJE001002 et MJE001004 — illustre la discipline qui rend les charges à payer sûres : juin porte l’estimation, juillet l’annule avant que la vraie facture n’arrive.
Les règles qui gardent une écriture propre
Voici de vrais messages que vous pouvez rencontrer, cités exactement, avec la solution en regard. Aucun d’eux ne peut être contourné par un import ou une intégration :
| Le message | Ce que cela signifie / que faire |
|---|---|
| « L’écriture comptable ne peut pas être comptabilisée car le total des débits n’est pas égal au total des crédits. Vérifiez que toutes les lignes sont enregistrées et que l’écriture est équilibrée avant de comptabiliser. » | La règle d’airain. Vérifiez l’indicateur Différence du formulaire ; une ligne non enregistrée et oubliée est le coupable habituel. |
| « La date de l’écriture doit être comprise dans la période comptable sélectionnée. Corrigez la date ou videz le champ Période comptable pour que le système la dérive automatiquement. » | La date et la période ne concordent pas — vider la période est généralement la correction la plus rapide. |
| « La période comptable sélectionnée n’appartient pas au même territoire que l’entité. Videz le champ de période pour que le système dérive automatiquement la bonne période à partir de la date de l’écriture. » | Une période a été choisie à la main dans le mauvais calendrier ; laissez le système la recalculer. |
| « L’entité est inactive et ne peut pas recevoir de nouvelles transactions. Sélectionnez une entité active ou contactez votre administrateur pour la réactiver. » | Une société retirée n’accepte plus de nouvelles écritures. |
| « Le grand livre est inactif et ne peut pas recevoir de nouvelles comptabilisations. Sélectionnez un grand livre actif ou contactez votre administrateur. » | Le jumeau, côté grand livre, de la même discipline. |
| « La date d’extourne doit être postérieure à la date de l’écriture. Il s’agit généralement du premier jour de la période suivante. » | Une annulation ne peut pas précéder ce qu’elle annule. |
| « Impossible de modifier une écriture comptable comptabilisée. Utilisez l’action Recomptabiliser pour corriger une écriture comptabilisée. » | Comptabilisé = verrouillé. En pratique : cliquez sur Modifier et la confirmation vous guide pour rouvrir en Brouillon et comptabiliser de nouveau. |
| « Impossible de modifier une écriture comptable annulée. » | Annulé est verrouillé aussi — rouvrez-la d’abord en Brouillon s’il s’avère que vous en avez besoin. |
| « Impossible de supprimer une écriture comptable comptabilisée ou annulée. » | Seuls les brouillons se suppriment. Tout ce qui a un jour touché les livres (ou en a été formellement annulé) reste dans le dossier. |
| « Cette écriture comptable ne peut pas être décomptabilisée car elle a des lignes rapprochées. Supprimez d’abord le rapprochement. » | Les écritures rapprochées avec la banque sont protégées — annulez délibérément le rapprochement de ces lignes dans le rapprochement bancaire avant de rouvrir l’écriture. |
Erreurs courantes à éviter
| Erreur | Pourquoi c’est un problème | À faire plutôt |
|---|---|---|
| Enregistrer de l’argent client ou fournisseur par une écriture | Pas de balance âgée, pas d’imputations, pas de relevé — la comptabilité auxiliaire devient aveugle | Encaissements, paiements et factures pour l’argent des tiers ; les écritures pour le reste |
| Saisir un signe moins pour inverser le sens d’une ligne | La ligne est refusée — chaque ligne prend un seul côté, toujours positif | Déplacez le montant dans l’autre colonne (Débit ↔ Crédit) |
| Extourner manuellement une écriture qui a déjà une Date d’extourne | Le planificateur l’extournera aussi — la charge à payer peut finir annulée deux fois | Les écritures avec une Date d’extourne appartiennent au planificateur ; n’extournez manuellement que les écritures qui n’en ont pas |
| Une description qui dit « ajustement » | Un an plus tard, personne — vous y compris — ne sait pourquoi le grand livre a bougé | Rédigez le témoignage : quoi, quelle période, pourquoi, et la référence du dossier de travail |
| Dater l’écriture du jour où vous l’avez saisie, et non de la date à laquelle l’événement se rattache | Le coût atterrit dans le mauvais mois et les rapports des deux mois induisent en erreur | Datez-la dans la période corrigée tant que cette période est ouverte ; sinon, utilisez la période ouverte en cours |
Qui travaille avec les écritures
C’est la transaction où l’Accounting Controller tient la plume : les Controllers et les Accounting Admins créent, comptabilisent et annulent les écritures comptables. Les utilisateurs AP, AR et Read Only peuvent les consulter — les équipes de saisie travaillent dans leurs comptabilités auxiliaires, et les corrections au niveau du grand livre restent entre les mains de ceux qui tiennent les livres.
Pour aller plus loin
- Créer une écriture comptable — le formulaire, la barre d’équilibre, l’import CSV.
- Lignes d’écriture (débit et crédit) — les règles que chaque ligne respecte.
- Comptabiliser et décomptabiliser des écritures — les contrôles, les effets et la réouverture.
- Extourner des écritures comptables — des charges à payer qui s’annulent d’elles-mêmes.
Questions fréquentes
Pensez « où la valeur est-elle allée / d’où vient-elle ». Les débits augmentent les actifs et les charges ; les crédits augmentent les passifs, les capitaux propres et les produits. Chaque écriture nomme les deux côtés : la charge à payer ci-dessus dit « charge en hausse (débit), montant dû en hausse (crédit) ». La barre d’équilibre du formulaire vous rattrape bien avant que la théorie n’ait à être parfaite.
Il n’existe pas de circuit d’approbation intégré pour les écritures comptables (contrairement aux avoirs). Les organisations qui en souhaitent un restreignent généralement l’attribution des ensembles d’autorisations Controller/Admin — le droit de comptabiliser est l’approbation.
Oui — une ligne dotée d’un Produit et d’un Côté fiscal (Ventes ou Achat) passe par le moteur de taxes à la comptabilisation, qui scinde le montant en net + taxe exactement comme pour une ligne de facture. C’est un usage avancé ; la plupart des écritures n’y touchent jamais.
Dans la liste associée Transactions comptables — une ligne par ligne d’écriture, exactement ce qui a touché chaque compte. Elle se vide lorsque l’écriture est rouverte ou annulée.
Seulement tant qu’elle est en Brouillon. Les écritures comptabilisées et annulées refusent la suppression (« Impossible de supprimer une écriture comptable comptabilisée ou annulée. ») — tout ce qui a atteint les livres, ou en a été formellement annulé, reste dans le dossier pour la traçabilité. Si une écriture comptabilisée ne doit pas rester, annulez-la.
Un calcul en direct : Total des débits = Total des crédits. Elle figure dans le panneau des points forts de l’enregistrement, de sorte qu’un coup d’œil vous dit si l’écriture est arithmétiquement correcte — utile sur les brouillons, où un état déséquilibré signifie simplement « pas encore terminé ». La comptabilisation applique la même règle avec un blocage ferme.
Les deux suppriment les lignes de l’écriture dans le grand livre. Rouvrez en Brouillon lorsque l’écriture est juste dans l’esprit mais erronée dans le détail — vous la corrigerez et la recomptabiliserez. Annulez-la lorsqu’elle ne doit jamais rester — elle demeure dans le dossier, clairement annulée, et pourra encore être rouverte en Brouillon plus tard si la situation change.
Cet article vous a-t-il été utile ?