
Comprendre le rapprochement
Votre grand livre affiche un solde pour le compte bancaire ; la banque en affiche un autre. Le rapprochement est la preuve mensuelle que les deux racontent la même histoire — chaque écart expliqué, chaque explication documentée. C’est le contrôle qui détecte les encaissements manquants, les paiements en double, les erreurs bancaires et la fraude ; les auditeurs le tiennent pour sacré, et REDA Financials lui consacre un espace de travail dédié.
Accès requis. Tout ensemble d’autorisations REDA Financials permet de consulter les rapprochements ; les traiter, les terminer et les approuver nécessite l’ensemble d’autorisations Accounting Admin v2 ou Accounting Controller v2 — et l’approbateur doit être un utilisateur différent de celui qui a terminé le rapprochement.
Le modèle : un rapprochement par compte et par période
Un enregistrement Rapprochement bancaire associe un compte bancaire à une période comptable, et les périodes s’enchaînent : chaque rapprochement part de la position de clôture du rapprochement précédent approuvé, de sorte qu’aucun mois ne peut être sauté ni réécrit en silence. (Le tout premier rapprochement d’un compte est marqué comme Période initiale, avec son solde d’ouverture fourni — voir Démarrer un rapprochement.)
Ce que contient un rapprochement
Vous ne renseignez que trois champs à la création de l’enregistrement — tout le reste est calculé autour d’eux, en direct, au fil de votre travail. Lire ce tableau une fois suffit à rendre tout l’espace de travail lisible :
| Champ | Ce qu’il contient |
|---|---|
| Compte bancaire / Période comptable | La paire d’ancrage — un rapprochement par compte et par période, et les deux se verrouillent dès que l’enregistrement existe (« …après la création. Supprimez ce rapprochement et créez-en un nouveau. »). |
| Date de rapprochement | La date à laquelle le travail a été effectué — obligatoire à la création. |
| Statut | Brouillon → En cours → Terminé → Approuvé. Un enregistrement que vous créez vous-même s’ouvre au statut En cours ; le statut Brouillon n’apparaît que sur les rapprochements de la période suivante que le système crée automatiquement après une approbation. |
| Période initiale de rapprochement | Case à cocher qui marque le tout premier rapprochement de ce compte — l’ancre de la chaîne. L’espace de travail y affiche un badge Période initiale. |
| Solde bancaire d'ouverture | Le solde de la banque au début de la période. Copié automatiquement depuis le rapprochement précédent approuvé — saisi à la main uniquement pour une période initiale. |
| Solde bancaire de clôture | Le seul chiffre que le système ne peut pas connaître : le solde de clôture imprimé sur le relevé de la banque. Vous le saisissez dans l’espace de travail. |
| Solde GL d'ouverture / Solde GL de clôture | Calculés : les mouvements du grand livre sur le compte général de la banque avant le début de la période, puis jusqu’à sa fin. |
| Dépôts en transit | Calculé : les encaissements comptabilisés, les lignes d’écriture au débit du compte général de la banque et les dépôts bancaires comptabilisés qu’aucune ligne de relevé n’a encore rapprochés — l’argent que vos livres ont enregistré et que la banque n’a pas encore fait apparaître. |
| Chèques en circulation | Calculé : les paiements comptabilisés et les lignes d’écriture au crédit du compte général de la banque encore non rapprochés — l’argent que vous avez émis et qui n’est pas encore passé en banque. |
| Dépôts rapprochés / Paiements rapprochés | Calculés : les sommes des montants des lignes de relevé rapprochées, entrées et sorties d’argent. |
| Solde bancaire ajusté / Solde comptable ajusté / Différence | L’arithmétique de la preuve — section suivante. |
| Fenêtre de rapprochement (jours) (30 par défaut) | Le nombre de jours au-delà des bornes de la période pendant lesquels les lignes de relevé sont encore rattachées à ce rapprochement — la marge prévue pour les chèques du mois précédent qui passent en banque ce mois-ci. |
| Rapprochement précédent | Un lien vers le prédécesseur approuvé — la chaîne, rendue visible. |
| Finalisé par / Date de finalisation · Approuvé par / Date d'approbation | Les deux signatures, apposées automatiquement au franchissement de chaque étape. |
L’arithmétique à prouver
| Côté | Formule |
|---|---|
| Solde bancaire ajusté | Solde bancaire de clôture + Dépôts en transit (l’argent enregistré dans vos livres qui n’a pas encore atteint la banque) − Chèques en circulation (les paiements émis mais pas encore passés en banque) |
| Solde comptable ajusté | Le solde de clôture du grand livre pour le compte général de la banque |
| Différence | Solde bancaire ajusté − Solde comptable ajusté — doit atteindre exactement zéro pour terminer |
Les deux « ajustements » sont les écarts temporaires classiques — le système les calcule tous deux automatiquement à partir de vos documents comptabilisés non rapprochés. Tout le reste de l’espace de travail sert à ramener la Différence à zéro honnêtement : par le rapprochement, par les règles, ou en comptabilisant ce que la banque savait et que vous ignoriez.
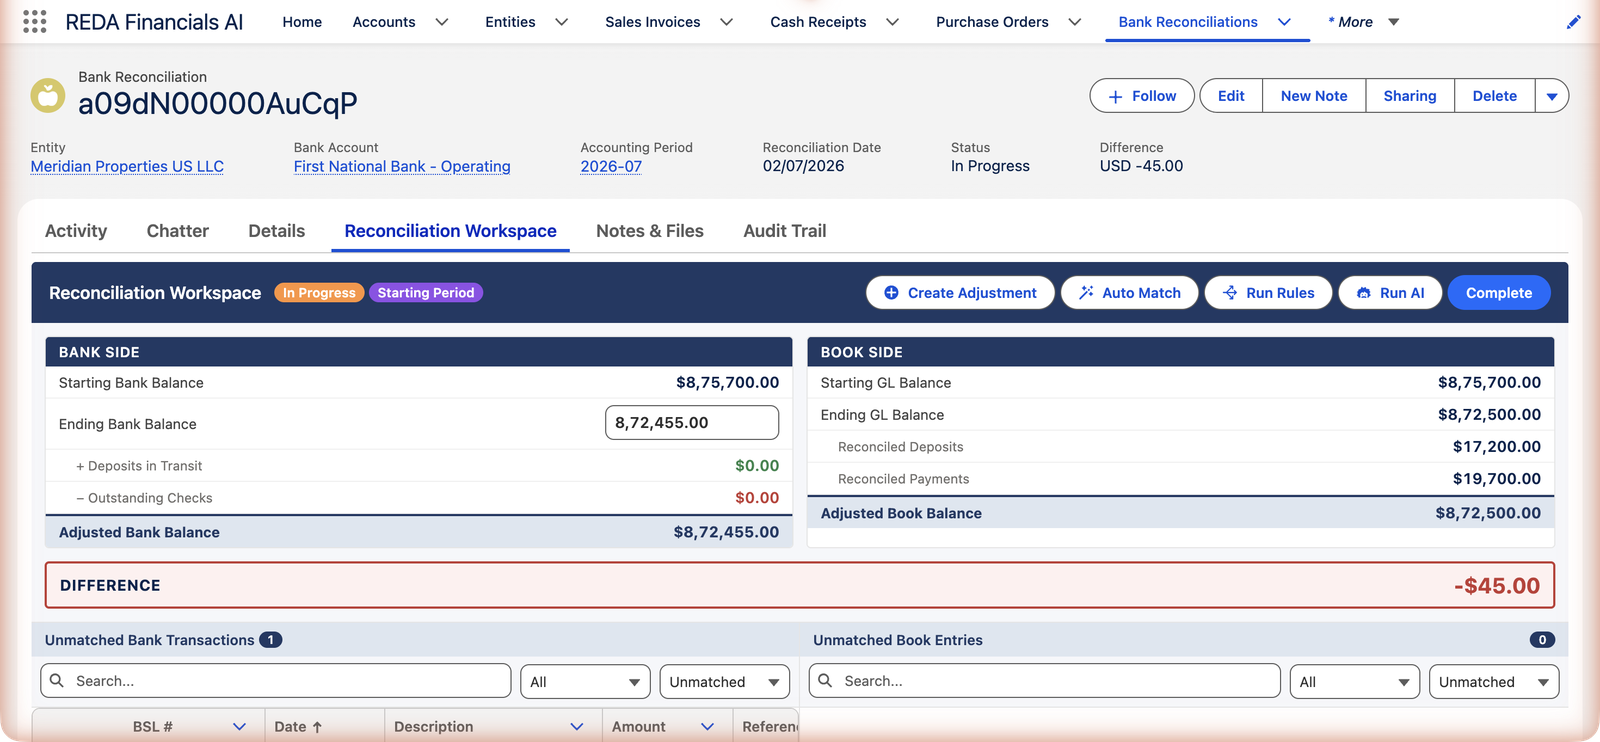
Juillet chez Meridian, en chiffres
La capture d’écran ci-dessus montre la fin d’un vrai mois. Le voici en entier. Le relevé de juillet de Meridian pour First National Bank - Operating s’ouvrait à 875 700,00 $, se clôturait à 872 455,00 $ et comportait quatre lignes :
| Ligne de relevé | Montant | Expliquée par |
|---|---|---|
| Crédit ACH, référence ACH-20260702-CORV | +9 000,00 $ | L’encaissement du loyer de Corvus Consulting — même montant, même référence, si bien que le Rapprochement automatique l’a apparié dès sa première passe, celle des correspondances exactes |
| Débit ACH, référence CC-INV-11406 | −2 200,00 $ | Le paiement de la facture de nettoyage de juin de CityClean — rapproché automatiquement |
| Débit par virement, référence WIRE-ACC-0702 | −10 000,00 $ | L’acompte sur travaux versé à Apex Construction — rapproché automatiquement |
| MONTHLY ACCOUNT SERVICE FEE | −45,00 $ | Rien — c’est la banque qui l’a inventée, donc aucun document n’existe à rapprocher. C’est le −45,00 $ en rouge sur la capture d’écran. |
Les deux côtés racontent leur histoire : la banque dit 875 700 + 9 000 − 2 200 − 10 000 − 45 = 872 455 ; les livres disent 875 700 + 9 000 − 2 200 − 10 000 = 872 500, parce qu’ils n’ont jamais entendu parler des frais. Différence : −45,00 $ — exacte, expliquée et honnête. Meridian comptabilise les frais avec Créer un ajustement (une écriture préparée qui crédite la trésorerie de 45 $, en contrepartie de Bank Charges and Fees), le Solde GL de clôture passe à 872 455, la Différence affiche 0,00 $, et Terminer peut franchir sa barrière. La clôture complète est détaillée dans Terminer un rapprochement.
Comment les lignes sont expliquées
- Le rapprochement associe chaque ligne de relevé au document qui l’explique — automatiquement (références exactes, puis dates proches, puis montants uniques, puis suggestions de l’IA) ou manuellement.
- Les règles créent et rapprochent des documents pour les éléments récurrents côté banque.
- Les ajustements comptabilisent les éléments ponctuels — frais, intérêts — sous forme d’écritures comptables préremplies directement à partir des lignes de relevé.
Cycle de vie et chaîne de confiance
En cours (le travail) → Terminé (écart prouvé nul ; l’auteur et la date sont enregistrés) → Approuvé (un utilisateur différent valide — la séparation des tâches est imposée, pas suggérée). L’approbation scelle la période et, si c’est configuré, génère automatiquement le brouillon du mois suivant. Et dès qu’un encaissement, un décaissement ou une écriture comptable est rapproché, le système le protège partout : « Cet encaissement ne peut pas être décomptabilisé ni annulé car il est rapproché. Supprimez d'abord le rapprochement. »
Les règles qui gardent les rapprochements propres
La chaîne de rapprochement est imposée, pas suggérée. Chaque message ci-dessous est cité mot pour mot depuis le système — en rencontrer un signifie qu’un garde-fou fait son travail :
| Le message | Ce que cela signifie / que faire |
|---|---|
| « Un rapprochement existe déjà pour ce compte bancaire et cette période comptable. » | Un par compte et par période, sans exception. Ouvrez l’enregistrement existant et travaillez-y. |
| « La période précédente doit être rapprochée et approuvée avant de commencer cette période. Marquez ceci comme période de rapprochement initiale s'il s'agit du premier rapprochement de ce compte bancaire. » | La chaîne en action : terminez et approuvez d’abord le mois précédent — ou, si ce compte n’a jamais été rapproché, cochez Période initiale de rapprochement. |
| « Starting Bank Balance is required when marking a reconciliation as a starting period. » | Une période initiale n’a pas de prédécesseur dont hériter — indiquez vous-même le solde de la banque au début de la période. |
| « Une période de rapprochement initiale ne peut pas exister lorsqu'un rapprochement antérieur existe déjà pour ce compte bancaire. » | Seule la véritable première période peut ancrer la chaîne — ce compte a déjà un historique, poursuivez-le plutôt. |
| « La période comptable ne peut pas être modifiée après la création. Supprimez ce rapprochement et créez-en un nouveau. » | La paire d’ancrage est immuable. Mauvaise période ? Supprimez et recréez — les rapprochements sont portés par les lignes de relevé, donc rien n’est perdu. |
| « Le compte bancaire ne peut pas être modifié après la création. Supprimez ce rapprochement et créez-en un nouveau. » | Même discipline, pour l’autre moitié de l’ancrage. |
| « Impossible de terminer le rapprochement : l'écart de solde n'est pas nul. » | La barrière du zéro. Quelque chose reste inexpliqué — rapprochez-le ou comptabilisez-le en ajustement ; rien d’autre n’ouvre cette porte. |
| « Impossible de modifier un rapprochement terminé. Rouvrez-le d'abord pour faire des modifications. » | Terminé signifie figé. La réouverture est autorisée — délibérément, et tracée dans l’enregistrement — et vous repassez alors au statut En cours. |
| « Impossible de modifier un rapprochement approuvé. » | Approuvé signifie scellé. La chaîne a dépassé ce mois. |
| « L'approbateur ne peut pas être l'utilisateur qui a terminé le rapprochement. La séparation des tâches exige qu'un autre utilisateur approuve. » | Deux personnes, toujours. Voir Terminer un rapprochement. |
| « Ce rapprochement ne peut pas être rouvert car une période ultérieure a déjà été approuvée pour ce compte bancaire. » | L’historique derrière une période approuvée est protégé — comptabilisez plutôt les corrections dans le mois ouvert, documentées sous forme d’ajustements. |
| « Impossible de supprimer un rapprochement terminé ou approuvé. » | Les mois prouvés ne disparaissent pas. Seuls les rapprochements inachevés peuvent être supprimés. |
Erreurs courantes à éviter
| Erreur | Pourquoi c’est un problème | À faire à la place |
|---|---|---|
| Laisser les mois s’accumuler avant de rapprocher | La chaîne exige que chaque période soit approuvée avant que la suivante ne commence — trois mois non rapprochés, ce sont trois clôtures successives en une seule séance, avec des souvenirs refroidis | Rapprochez chaque mois, dès l’arrivée du relevé ; activez la Création auto des rapprochements pour que l’enregistrement du mois suivant se crée tout seul |
| Saisir un Solde bancaire de clôture arrondi ou de mémoire | La Différence court après un fantôme — vous traquerez des centimes qui n’existent que dans la faute de frappe | Recopiez le solde de clôture exactement tel que le relevé l’imprime, au centime près |
| Forcer le zéro avec un ajustement pour « écart divers » | Le chiffre passe à zéro et les livres deviennent une fiction — l’élément inexpliqué est toujours là, désormais caché | Les ajustements sont réservés aux faits réels côté banque (frais, intérêts). Un écart inexpliqué signifie qu’il faut continuer à chercher : une ligne non rapprochée, un document manquant ou un rapprochement dans le mauvais sens |
| Terminer et approuver avec l’identifiant de la même personne | Le système refuse — et le contourner avec un identifiant partagé détruit la piste d’audit qui vous protège | Confiez l’approbation à un second utilisateur réel : le contrôleur de gestion, le dirigeant, l’expert-comptable externe |
| Supprimer un rapprochement pour « repartir de zéro » quand les correspondances sont erronées | Inutile — et impossible une fois au statut Terminé | Annulez le rapprochement des paires erronées (les marques s’effacent, les deux côtés retournent dans leurs files) et rapprochez à nouveau ; l’enregistrement lui-même est intact |
Qui peut rapprocher
Accounting Admin et Accounting Controller disposent de tous les droits sur les rapprochements et sur tout ce qui touche à la banque. Les utilisateurs Accounts Payable, Accounts Receivable et Read Only peuvent tout consulter mais ne rien modifier. Notez la nuance délibérée : les autorisations déterminent qui peut traiter un rapprochement, mais le contrôle d’approbation est fonctionnel — quelle que soit la personne qui le termine, quelqu’un d’autre doit l’approuver.
Pour aller plus loin
- Démarrer un rapprochement — la configuration et la première période.
- Rapprochement automatique par IA — le moteur qui fait l’essentiel du travail.
- Terminer un rapprochement — les ajustements, la barrière du zéro, l’approbation.
Questions fréquentes
Parce que c’est dans le « petit montant inexpliqué » que se logent les erreurs et la fraude. De véritables frais bancaires de 0,45 $ se comptabilisent en trente secondes sous forme d’ajustement — ils sont alors expliqués, et non ignorés. La barrière, mot pour mot : « Impossible de terminer le rapprochement : l'écart de solde n'est pas nul. »
Les encaissements que vous avez comptabilisés et qu’aucune ligne de relevé n’a encore rapprochés — enregistrés par vous, pas encore vus par la banque (le dépôt du vendredi qui apparaît en banque le lundi). Ils sont censés apparaître en banque à la période suivante ; ceux qui n’apparaissent jamais sont la trouvaille du mois.
Toute personne disposant des droits bancaires (Controller/Admin) peut traiter et terminer un rapprochement ; un utilisateur différent doit l’approuver — « L'approbateur ne peut pas être l'utilisateur qui a terminé le rapprochement. » Deux regards sur la trésorerie, par conception.
Rouvrir une période approuvée est possible tant qu’aucune période ultérieure n’est approuvée — au-delà, la chaîne protège l’historique (« …une période ultérieure a déjà été approuvée… »). Les corrections ont alors leur place dans la période en cours, documentées sous forme d’ajustements.
Le nom est traditionnel ; le contenu, c’est toute sortie d’argent comptabilisée qui n’est pas encore passée en banque — les paiements non rapprochés, quel que soit leur mode, plus les lignes d’écriture au crédit du compte général de la banque. Un paiement ACH envoyé le 30 qui passe en banque le 2 reste quelques jours un « chèque en circulation ».
Ce n’est pas vous — c’est le système. Lorsqu’un mois est approuvé sur un compte où la Création auto des rapprochements est activée, le rapprochement de la période suivante est créé automatiquement au statut Brouillon et vous attend. Les enregistrements que vous créez vous-même s’ouvrent au statut En cours.
Pas en parallèle — chaque période exige que la précédente soit d’abord approuvée (« La période précédente doit être rapprochée et approuvée avant de commencer cette période… »). Le rattrapage est séquentiel : clôturez entièrement juin, puis juillet. C’est tout l’intérêt de la chaîne : chaque mois part d’un solde prouvé.
Cet article vous a-t-il été utile ?