
Compte de résultat
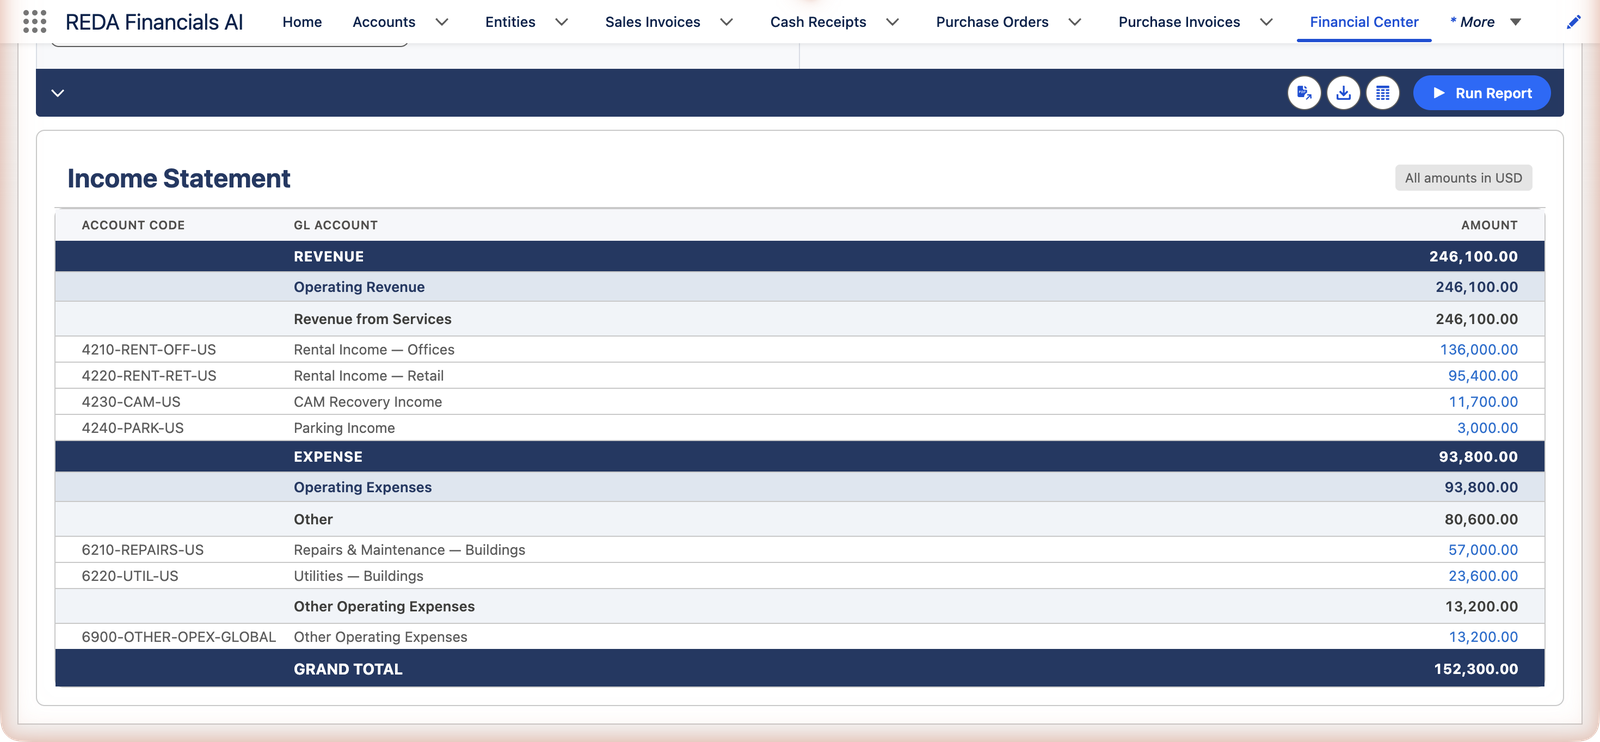
Avons-nous gagné de l’argent ? Le compte de résultat répond pour la période de votre choix : les produits réalisés, les charges engagées et la ligne que tout dirigeant lit en premier — la dernière. Le premier semestre de Meridian, directement depuis le Centre financier :
Accès nécessaire. Tout ensemble d’autorisations REDA Financials permet d’ouvrir l’onglet Centre financier et d’exécuter le compte de résultat ; ce que vous voyez se limite aux enregistrements que votre rôle peut lire.
Paramétrer l’exécution
Le compte de résultat partage le panneau de filtres du Centre financier avec les autres états (référence complète) :
| Élément | Pour le compte de résultat |
|---|---|
| Type de rapport | Définissez-le sur Compte de résultat. Changer de type efface le résultat précédent. |
| Date de début / Date de fin | La période mesurée — strictement. Ajoutez d’autres plages pour établir des comparaisons, et utilisez le Libellé de chaque plage (« T1 », « T2 ») pour nommer ses colonnes. |
| Entité + Grand livre | Chaque ligne d’entité ajoute les colonnes de cette société ; la zone Grand livre présélectionne le grand livre par défaut de l’entité. |
| Référentiel de reporting | Facultatif — votre présentation de gestion ou statutaire du compte de résultat. Si vous laissez « -- Sans référentiel (taxonomie) -- », les lignes sont regroupées par type et sous-type de compte. |
| Masquer les soldes nuls | Supprime les lignes nulles dans toutes les colonnes, ainsi que les groupes qui se retrouvent vides — pratique avec un plan comptable complet. |
| Lancer le rapport | Activé dès qu’au moins une entité et une plage de dates sont définies. |
Comment le lire
- Structure : d’abord les sections de produits, puis les charges, regroupées par sous-type de compte — ou selon votre propre référentiel de reporting, pour une présentation statutaire ou de gestion avec vos intitulés et votre ordre.
- Les signes sont déjà naturels : les produits comme les charges s’affichent en positif ; le Total général correspond aux produits moins les charges — le résultat net (négatif et en rouge en cas de perte).
- Strictement la période : seule l’activité comprise entre votre Date de début et votre Date de fin est prise en compte. Exécutez janvier–juin, vous obtenez janvier–juin ; aucun débordement sur le cumul annuel, sauf si vous le demandez.
Le premier semestre de Meridian, ligne par ligne
Les chiffres de la capture d’écran méritent une lecture plus attentive — ils montrent chaque convention du rapport à l’œuvre :
| Ligne | Montant | Ce qu’il faut remarquer |
|---|---|---|
| Revenus locatifs — Bureaux | 136 000,00 | Les produits s’affichent en positif alors qu’ils figurent au crédit dans le grand livre — le rapport traduit la tenue des comptes dans l’ordre de lecture |
| Revenus locatifs — Commerces | 95 400,00 | Des lignes de produits apparentées, regroupées sous PRODUITS DES ACTIVITÉS ORDINAIRES ; chaque montant permet d’explorer le détail jusqu’à ses factures |
| Produits de récupération des charges communes | 11 700,00 | |
| Revenus de stationnement | 3 000,00 | |
| PRODUITS DES ACTIVITÉS ORDINAIRES | 246 100,00 | Le sous-total du groupe — la somme arithmétique de ses membres |
| Réparations et entretien | 57 000,00 | Les charges s’affichent aussi en positif ; le rapport sait quel sens est « normal » pour chaque type de compte |
| Services publics | 23 600,00 | |
| CHARGE | 93 800,00 | Le total des charges d’exploitation du semestre |
| Total général | 152 300,00 | Résultat net = produits moins charges. Une perte apparaîtrait en négatif, en rouge |
Ces 152 300 circulent : c’est le montant dont part le tableau des flux de trésorerie (« Résultat net / (perte) de la période ») et celui que le bilan reporte en capitaux propres au titre du résultat de l’exercice en cours. Trois états, un seul chiffre — parce qu’il n’y a qu’un seul grand livre en dessous.
Des comparaisons qui répondent à de vraies questions
| Question | Paramétrage |
|---|---|
| « Comment le T2 se compare-t-il au T1 ? » | Deux plages de dates, libellées T1 et T2 — une colonne Écart apparaît automatiquement avec exactement deux périodes |
| « Le compte de résultat de chaque entité, côte à côte ? » | Ajoutez des lignes d’entité — un jeu de colonnes par entité, avec un Total lorsque les devises le permettent (des devises mixtes basculent automatiquement le rapport en devise société) |
| « Uniquement le centre de coûts Exploitation immobilière ? » | Définissez le filtre de dimension — tout l’état se recalcule pour ce segment |
Messages que vous pouvez rencontrer
| Le message | Ce qu’il signifie / ce qu’il faut faire |
|---|---|
| « Configurez les paramètres du rapport et cliquez sur Lancer le rapport » | Rien n’a encore été exécuté — définissez une entité et une plage de dates. |
| « Génération du rapport... » | Le calcul est en cours. |
| « Aucune donnée trouvée pour les paramètres sélectionnés » | Rien ne correspond : vérifiez les dates, l’entité et tout filtre de dimension resté actif depuis une exécution précédente. |
| « Au moins une entité est requise pour générer un rapport. » / « Au moins une plage de dates est requise pour générer un rapport. » | Les deux prérequis — le bouton Lancer le rapport reste d’ailleurs désactivé tant que les deux ne sont pas définis. |
| « La date de fin est obligatoire pour la ligne de plage de dates 2. » | Une ligne de comparaison a été ajoutée, mais sa Date de fin est restée vide — les lignes incomplètes ne sont pas soumises, si bien que la colonne attendue n’apparaît jamais. |
| « Report generation failed: … » | Le détail après les deux-points indique ce qui a arrêté l’exécution ; signalez les échecs persistants à votre administrateur. |
Erreurs courantes à éviter
| Erreur | Pourquoi c’est un problème | À faire à la place |
|---|---|---|
| Chercher un emprunt bancaire ou un dépôt client dans le compte de résultat | L’argent qui entre n’est pas un produit — ces comptabilisations figurent au bilan, et la recherche vous fait perdre un après-midi | Gardez le périmètre en tête : uniquement les comptes de type Produits des activités ordinaires et Charge ; les positions relèvent du Bilan |
| Comparer des périodes de durées différentes | Un mois de 31 jours « bat » un mois de 28 jours à chaque fois ; la colonne d’écart restitue fidèlement ce bruit | Comparez ce qui est comparable — mois contre mois, trimestre contre trimestre — et libellez les plages pour que les colonnes indiquent ce qu’elles contiennent |
| Déclarer une charge « manquante » alors que sa facture est encore en Brouillon | L’état ne lit que les écritures comptabilisées ; les brouillons n’ont pas encore eu lieu | Comptabilisez le document, ou vérifiez son statut avant de faire remonter le problème — l’exploration du détail établit ce que contient réellement un montant |
| Prendre le montant négatif en rouge d’un compte de produits pour un bug d’affichage | Des produits négatifs sont généralement bien réels — des avoirs supérieurs aux ventes de la période | Explorez le détail de la ligne : une période dominée par les avoirs est un événement d’activité qui mérite d’être compris, pas un problème de mise en forme |
| Exécuter janvier–juin alors que la question portait sur « juin » | Le rapport répond exactement à la plage définie — un chiffre semestriel présenté comme mensuel est surévalué d’un facteur six | Adaptez la plage à la question ; pour afficher le mois et le cumul annuel côte à côte, utilisez deux plages libellées dans une même exécution |
Pour aller plus loin
- Bilan — là où atterrit le résultat de cette période.
- Filtres et dimensions des rapports — référentiels, devises, comparaisons.
- Rapports de consommation budgétaire — le budget dont ces réalisations doivent rendre compte.
Questions fréquentes
Intégrez-les dans un référentiel de reporting — des groupes dans l’ordre de votre choix vous donnent les sections et les sous-totaux qu’attend votre reporting de gestion. La vue par taxonomie (sans référentiel) présente des regroupements par type et sous-type, avec un seul total de résultat net.
Parce que ce ne sont pas des produits — l’argent qui entre n’est pas la même chose qu’un produit réalisé. Ces montants figurent au bilan ; le compte de résultat n’affiche que les comptes de type Produits des activités ordinaires et Charge. La comptabilité en partie double garantit la sincérité des deux vues.
Pour les entités en comptabilité d’engagement, oui — les produits sont pris en compte dès la facturation, ce qui est le traitement standard. Les entités en comptabilité de trésorerie les constatent plutôt à l’encaissement (Reconnaissance du revenu en comptabilité de trésorerie) ; l’état reflète simplement la méthode qu’utilise votre entité.
Oui — définissez la valeur dans la section Dimensions du panneau de filtres, et tout l’état se recalcule pour ce segment. Le même filtre s’applique aux explorations du détail et aux exports, de sorte que tout ce que vous voyez reste dans un même périmètre cohérent.
C’est voulu — changer de type efface le résultat précédent, afin qu’un bilan ne soit jamais lu avec des filtres de compte de résultat. Exportez avant de changer de type si vous avez besoin de cette exécution, ou relancez-la simplement ; dans tous les cas, les états sont calculés en direct.
La colonne Total apparaît lorsque plusieurs entités sont sélectionnées et que les montants peuvent s’additionner — en mode devise société, ou lorsque toutes les entités partagent la même devise. Une exécution sur une seule entité n’a rien à totaliser.
Cet article vous a-t-il été utile ?