
Imputer des encaissements aux factures
Un encaissement comptabilisé dit « 9 000 $ sont arrivés de Corvus. » Une imputation dit « … et ils règlent la facture du loyer de juin. » Tant que cette seconde étape n’a pas eu lieu, la facture affiche toujours un solde dû et l’encaissement affiche toujours de la Trésorerie non imputée — cet article explique comment relier les deux, en un seul écran, sans aucune connaissance comptable requise.
Accès requis. L’imputation des encaissements aux factures nécessite l’ensemble d’autorisations Accounts Receivable v2 (gestionnaires et responsables des comptes clients) ou Accounting Admin v2 (administrateurs système). Les ensembles Accounting Controller v2, Accounts Payable v2 et Read Only v2 permettent de consulter les encaissements et leurs imputations, mais pas de les imputer.
Ouvrir l’écran d’imputation
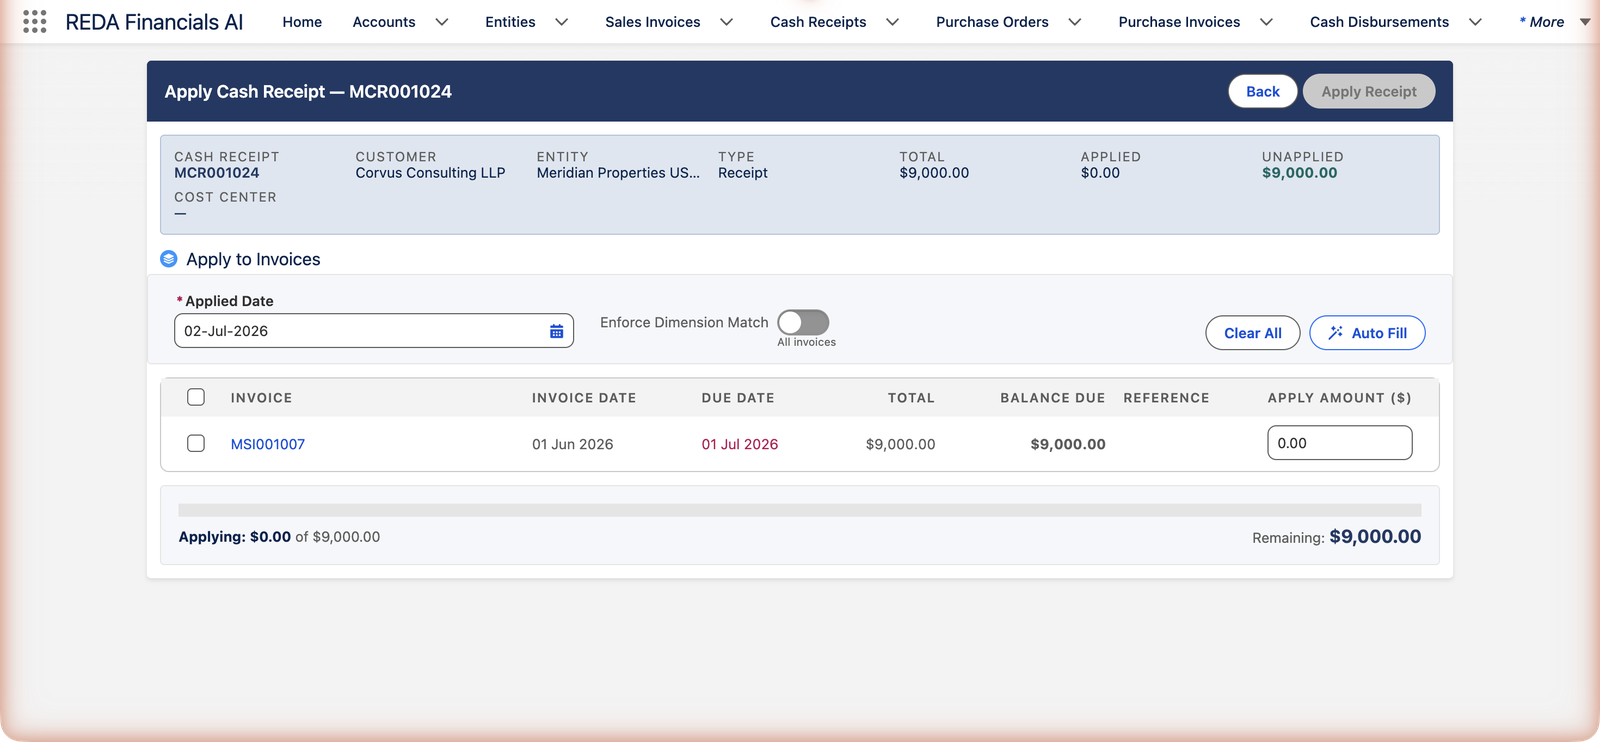
Sur n’importe quel encaissement comptabilisé, cliquez sur Imputer un encaissement. L’écran affiche en haut les indicateurs clés de l’encaissement — Total, Imputé jusqu’ici et Non imputé — et en dessous, toutes les factures comptabilisées de ce client (dans cette entité) qui présentent encore un solde dû et dont la date de facture est déjà atteinte :
Renseigner les montants — à la main ou par bouton
Vous disposez de trois façons d’indiquer quelle part de l’encaissement va où :
- Saisir dans Montant à imputer sur chaque ligne de facture — contrôle total, idéal pour les paiements partiels et les litiges.
- Cocher la case de la ligne — remplit la totalité du solde ouvert de cette facture (ou ce qui reste de l’encaissement).
- Remplissage automatique — répartit pour vous l’intégralité de l’encaissement sur les factures ouvertes ; Tout effacer remet tout à zéro et vous recommencez.
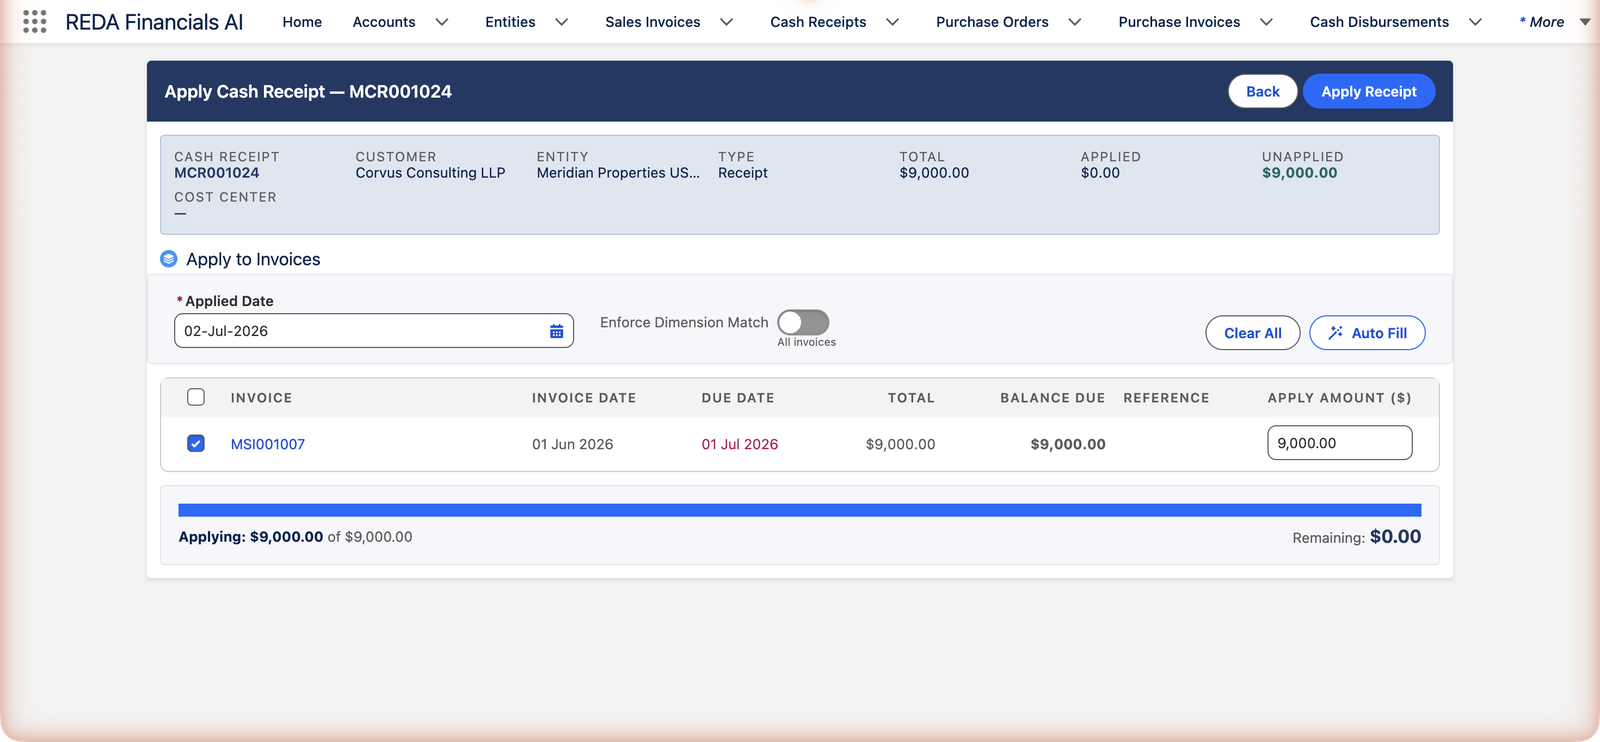
La barre de progression tient le compte : Imputation : $X sur $Y — Restant : $Z. Vous ne pouvez jamais imputer plus que ce que contient l’encaissement, ni plus que ce qui reste dû sur une facture ; ces contrôles sont des blocages stricts, pas des avertissements.
Valider l’imputation
Cliquez sur Imputer l’encaissement. Chaque affectation devient un enregistrement d’imputation, visible immédiatement dans la liste Imputations existantes, dans l’onglet Imputations de l’encaissement et dans l’onglet Imputations de la facture :
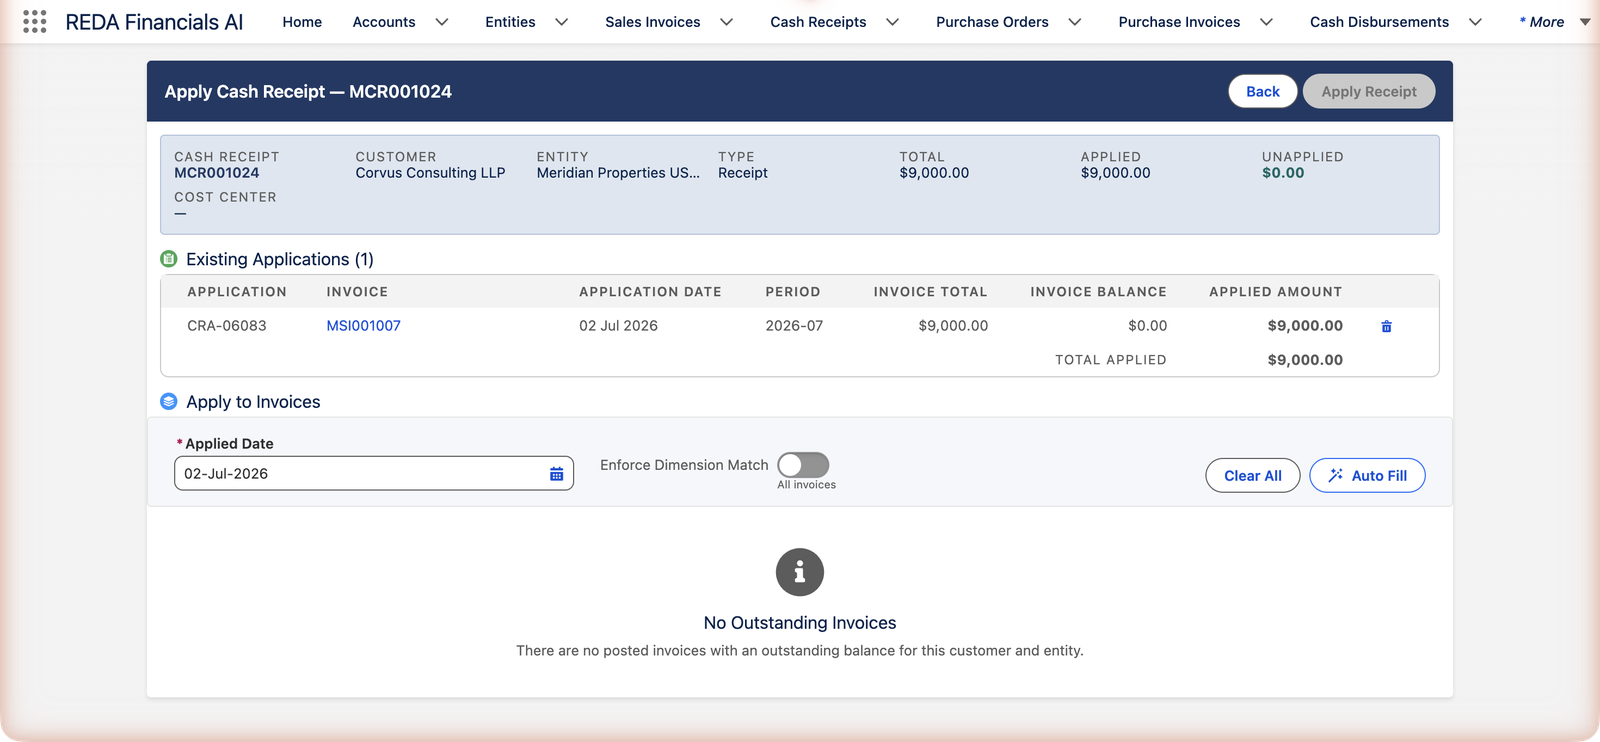
Dans les livres, chaque imputation fait passer l’argent du client du compte d’attente des dépôts vers sa créance :
| Compte | Débit | Crédit |
|---|---|---|
| Dépôts et acomptes reçus des clients | 9 000,00 $ | |
| Comptes clients — créances commerciales | 9 000,00 $ |
(Les organisations qui équilibrent leur grand livre par centre de coûts verront une paire supplémentaire de lignes de compensation des dimensions, qui maintiennent en équilibre la créance de chaque dimension — c’est automatique, et cela exige seulement que l’entité ait un compte de compensation des dimensions configuré.)
Les règles de correspondance — avec les messages exacts
L’écran d’imputation ne propose que ce que les règles autorisent, vous rencontrerez donc rarement ces messages — mais ils expliquent une facture manquante, et les mêmes règles protègent de façon identique les imports et les appels d’API :
| Le message | Ce qu’il signifie |
|---|---|
| « L'encaissement doit être comptabilisé avant de pouvoir créer des imputations. » | Un brouillon ne contient encore aucun argent — comptabilisez d’abord. |
| « La facture de vente doit être comptabilisée avant de pouvoir lui imputer un encaissement. » | Une facture en brouillon n’a aucun solde à régler. |
| « L'encaissement et la facture de vente doivent avoir le même client. » | L’argent de Corvus ne peut jamais payer une facture de Brightline. |
| « L'encaissement et la facture de vente doivent appartenir à la même entité. » | L’écran standard fonctionne au sein d’une même entité ; le règlement au niveau du groupe est une fonctionnalité à part — Règlement clients entre entités. |
| « L'encaissement et la facture de vente doivent être sur le même grand livre. Le grand livre de l'encaissement et celui de la facture ne correspondent pas. » | Les deux documents doivent appartenir au même jeu de livres. |
| « Devises différentes : les deux documents doivent utiliser la même devise… » | Les dollars règlent les factures en dollars ; faites passer les encaissements en devise étrangère par un compte dans la devise correspondante. |
| « Le montant imputé doit être supérieur à zéro. » | Une imputation à zéro n’explique rien. |
| « Le montant imputé dépasse le solde non imputé de l'encaissement. » | Vous ne pouvez pas utiliser plus de l’encaissement qu’il n’en reste. |
| « Le montant imputé dépasse le solde dû de la facture de vente. » | Une facture ne peut pas être réglée au-delà de ce qui est dû. |
| « Une période comptable est requise pour l'imputation de l'encaissement. » | Elle est déduite automatiquement de la Date d’imputation — la date doit tomber dans une période existante. |
| « La date d'imputation {0} est antérieure à la date de facture {1}. Un encaissement ne peut pas régler une facture avant que celle-ci existe… » | Vous ne pouvez pas solder une créance avant la facture qui la crée — les livres afficheraient une créance négative à chaque date intermédiaire. Une facture datée dans le futur n’apparaît pas du tout dans la liste ; conservez l’argent en dépôt non imputé et imputez-le à la date de facture ou après. |
| « La date d'imputation {0} est antérieure à la date d'encaissement {1}. Une imputation ne peut pas être datée avant l'encaissement dont elle provient… » | Le règlement ne peut pas être antérieur à l’argent qu’il déplace. Utilisez une Date d’imputation égale ou postérieure à la date d’encaissement. |
| « La date d'imputation {0} est antérieure ou égale à la date de clôture des livres clients ({1}). » | Des livres clôturés n’acceptent aucun nouveau règlement — utilisez une date actuelle et ouverte. |
| « Les imputations d'encaissement ne peuvent pas être modifiées. Supprimez puis recréez-les. » | Les imputations ne peuvent qu’être créées ou supprimées — la piste d’audit reste simple. |
| « Impossible de supprimer l'imputation datée du {0} — les livres clients sont clôturés jusqu'au {1}. » | Supprimer une imputation est aussi un événement comptable ; les périodes clôturées protègent dans les deux sens. |
Erreurs courantes à éviter
| Erreur | Pourquoi c’est un problème | À faire à la place |
|---|---|---|
| Forcer une correspondance approximative (« il ne manque que 40 cents ») | Une imputation affirme qu’il s’agit du même argent ; les 40 cents correspondent généralement à des frais bancaires qui se cachent désormais dans une correspondance erronée | N’imputez rien ; comptabilisez l’écart par un ajustement de rapprochement ou corrigez le document |
| Imputer un paiement non affecté sans instruction du client | Le client le destinait à une facture contestée — son relevé déclenche désormais une discussion | Laissez-le en Trésorerie non imputée jusqu’à l’arrivée de l’instruction (c’est à cela que sert ce champ) |
| Antidater la Date d’imputation à la légère | Le règlement est enregistré dans les livres d’une période antérieure et fausse les comptes clients d’une période clôturée — et il ne peut jamais être antérieur à la facture ou à l’encaissement lui-même, sinon la créance devient négative aux dates intermédiaires | Valeur par défaut (aujourd’hui) ; n’antidatez que vers une période ouverte antérieure, et jamais avant la date de facture ou la date d’encaissement |
| Supprimer et recréer des imputations à répétition pour « modifier » les montants | Chaque aller-retour crée puis supprime des écritures au grand livre — la piste d’audit devient confuse | Préparez la répartition sur l’écran de préparation (Tout effacer / Remplissage automatique) avant de la valider avec Imputer l’encaissement |
| Se passer de l’encaissement et marquer les factures comme payées par une écriture comptable | Aucune trace d’imputation, aucun suivi du non imputé, une balance âgée faussée | L’argent entre toujours par un encaissement ; ce sont les imputations qui règlent les factures |
Supprimer une imputation
Imputé à la mauvaise facture ? Cliquez sur l’icône de corbeille à côté de l’imputation dans la liste Imputations existantes (ou supprimez-la depuis la liste associée Imputations). Le solde dû de la facture est rétabli, la Trésorerie non imputée de l’encaissement est rétablie, et toutes les transactions comptables créées par l’imputation sont supprimées. Les imputations ne peuvent pas être modifiées — la règle est de supprimer puis de recréer, ce qui garde la piste d’audit simple. Deux protections : les imputations d’un encaissement annulé sont verrouillées, et les suppressions dans des périodes clôturées sont refusées.
Pour aller plus loin
- Imputation automatique des encaissements — la même logique de correspondance, automatisée en commençant par la facture la plus ancienne.
- Grand livre client — consultez le résultat cumulé des factures et des imputations.
- Imputer des avoirs — régler des factures avec des avoirs plutôt qu’avec de la trésorerie.
- Annuler et rembourser des encaissements — lorsque l’encaissement lui-même est erroné.
Questions fréquentes
Vérifiez dans l’ordre les règles de correspondance ci-dessus : la facture est-elle comptabilisée, appartient-elle à ce client et à cette entité, est-elle dans la même devise, et présente-t-elle encore un solde dû ? Le plus souvent, elle est déjà payée — ou encore au statut Brouillon. Autre cas : une facture datée dans le futur est volontairement masquée jusqu’à ce que sa date de facture soit atteinte — d’ici là, sa créance n’existe pas encore, il n’y a donc rien à régler. Conservez l’encaissement en trésorerie non imputée et imputez-le à cette date ou après.
Oui — saisissez des montants sur autant de lignes que nécessaire ; chaque ligne devient son propre enregistrement d’imputation. C’est la manière normale d’enregistrer un virement unique d’un locataire couvrant plusieurs mois.
La date comptable de l’imputation, c’est-à-dire la période dans laquelle le règlement est enregistré (la période en est déduite automatiquement). Elle prend par défaut la date du jour ; ne l’antidatez que si le règlement appartient réellement à une période ouverte antérieure, et jamais avant la date de facture ou la date d’encaissement — le règlement ne peut pas exister avant les documents qu’il relie.
Elle concerne les organisations qui suivent leurs créances clients par dimension (centre de coûts) : lorsqu’elle est activée, l’encaissement ne règle que les soldes de factures de sa propre dimension. Laissez-la désactivée (« Toutes les factures ») sauf indication contraire de votre contrôleur de gestion.
Devises : jamais — les deux documents doivent être dans la même devise. Entités : pas depuis cet écran ; lorsque les deux entités ont opté pour le règlement inter-entités, votre équipe comptable peut créer l’imputation de manière délibérée — la procédure et les écritures intersociétés sont décrites dans Règlement clients entre entités.
À trois endroits, toujours cohérents : l’onglet Imputations de l’encaissement, l’onglet Imputations de la facture et la liste Imputations existantes de l’écran d’imputation. Chaque imputation indique son montant, sa date et sa période comptable ; les écritures au grand livre qu’elle a créées figurent dans les listes Transactions comptables.
Deux blocages stricts protègent les comptes : « Le montant imputé dépasse le solde non imputé de l'encaissement. » et « Le montant imputé dépasse le solde dû de la facture de vente. » Réduisez le montant à ce qui est réellement disponible des deux côtés.
Cet article vous a-t-il été utile ?