
Lignes d’écriture (débit et crédit)
L’en-tête d’une écriture comptable n’est que de la métadonnée de tenue de comptes ; les lignes, elles, sont la comptabilité. Chaque ligne est un mouvement — un compte général, un côté (débit ou crédit), un montant — et REDA Financials contrôle chacune d’elles pour que ce qui atteint le grand livre soit exactement, et uniquement, ce qu’un grand livre doit accepter.
Accès nécessaire. L’ajout et la modification de lignes d’écriture nécessitent l’ensemble d’autorisations Accounting Admin v2 ou Accounting Controller v2 — le même accès que pour l’écriture parente. Les ensembles Accounts Payable v2, Accounts Receivable v2 et Read Only v2 permettent de consulter les lignes, mais pas de les modifier.
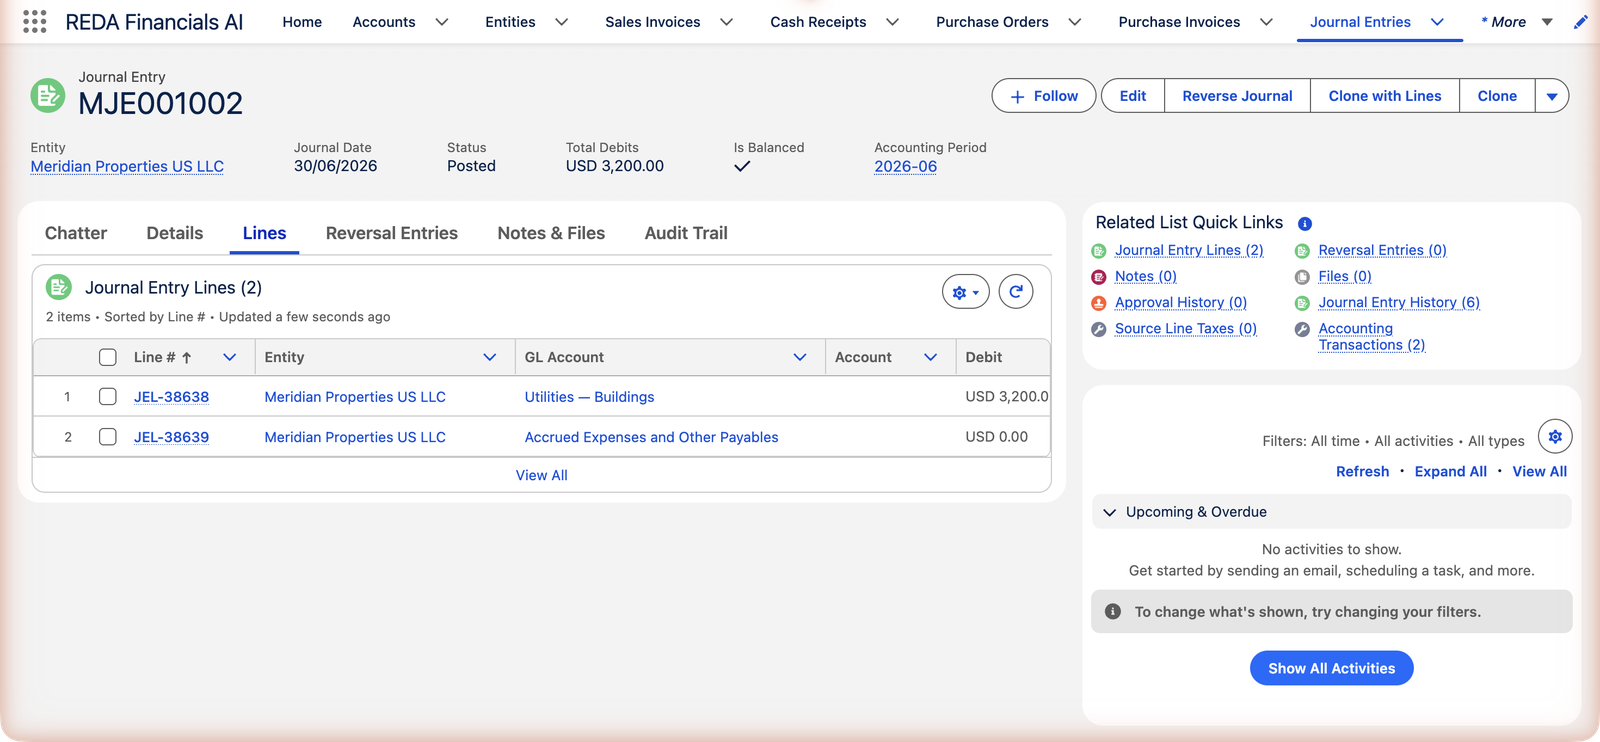
Ce que porte une ligne
| Champ | Règles |
|---|---|
| Compte général (obligatoire) | Doit être actif, et soit global, soit limité à l’entité ou au territoire de cette ligne. Les comptes inactifs ou appartenant à une autre entité sont refusés avec un message spécifique. |
| Débit / Crédit | Exactement l’un des deux, toujours un montant positif — « Chaque ligne d'écriture comptable doit avoir exactement un seul des champs Débit ou Crédit renseigné avec un montant positif. » Pour inverser le sens d’une ligne, déplacez le montant dans l’autre colonne ; ne saisissez jamais de signe moins. |
| Entité | Reprise par défaut de l’en-tête de l’écriture ; ne la définissez ligne par ligne que pour les écritures intersociétés. |
| Centre de coûts | La dimension de la ligne — reportée sur le grand livre pour le reporting dimensionnel ; doit être global ou appartenir à l’entité de la ligne. |
| Compte | Client ou fournisseur facultatif concerné par la ligne (contexte de reporting uniquement). |
| Description | Note au niveau de la ligne — « Électricité estimée de juin » en dit plus que le seul en-tête. |
| Produit / Côté fiscal / Base imposable / Profil fiscal de substitution | Le quatuor fiscal avancé : donnez à une ligne un Produit et un Côté fiscal (Ventes ou Achat) et le moteur de taxes la traite comme une ligne de facture à la comptabilisation — il calcule la taxe, scinde le montant et comptabilise la taxe sur le compte qui lui est mappé. |
Les lignes de l’écriture de charges à payer, champ par champ
L’écriture de charges à payer de juin de Meridian (MJE001002) a besoin d’exactement deux lignes. Voici tout ce que porte chacune d’elles :
| Ligne 1 | Ligne 2 | |
|---|---|---|
| Entité | Meridian Properties US LLC | Meridian Properties US LLC |
| Compte général | Utilities — Buildings | Accrued Expenses and Other Payables |
| Débit | 3 200,00 $ | — |
| Crédit | — | 3 200,00 $ |
| Description | Électricité estimée de juin — facture non encore reçue | Électricité estimée de juin — facture non encore reçue |
Deux lignes, une seule histoire : le côté charge dit juin a consommé cette électricité ; le côté passif dit nous la devons. Lorsque l’écriture est comptabilisée, chaque ligne devient une ligne du grand livre — même compte, même côté, même montant — de sorte que tout ce que vous pouvez dire d’une ligne, vous pourrez le relire plus tard dans le grand livre.
La discipline de l’équilibre
- L’écriture s’équilibre dans son ensemble : total des débits = total des crédits, au centime près. L’indicateur Différence du formulaire et la case Équilibrée de l’enregistrement le surveillent tous deux ; la comptabilisation l’impose — « L'écriture comptable ne peut pas être comptabilisée car le total des débits n'est pas égal au total des crédits… »
- Zéro n’est pas une écriture : « Le montant total de comptabilisation est nul. Ajoutez au moins une ligne non nulle. »
- Les écritures intersociétés s’équilibrent aussi par entité — les lignes de chaque entité doivent se solder à zéro d’elles-mêmes. Le pourquoi et le comment sont dans Écritures comptables intersociétés.
Quand une ligne porte une taxe
La plupart des lignes d’écriture ne rencontrent jamais le moteur de taxes. Mais donnez à une ligne un Produit et un Côté fiscal (Ventes ou Achat), avec une Base imposable autre qu’Exonéré de taxe, et la comptabilisation la traite comme une ligne de facture :
- La taxe est calculée à la comptabilisation, ligne par ligne — chaque ligne peut avoir son propre Côté fiscal, son propre tiers (le champ Compte), voire sa propre entité, et un Profil fiscal de substitution facultatif lorsque le profil standard ne doit pas s’appliquer.
- Le montant se scinde. Le débit ou le crédit que vous avez saisi devient une ligne de grand livre hors taxe sur le compte général de la ligne, plus des lignes de taxe distinctes (dont la description indique Output Tax ou Input Tax) sur le compte de taxe que votre administrateur a mappé pour ce type de taxe et cette entité.
- Le Montant de taxe se remplit tout seul sur la ligne et remonte dans le Montant total de taxe de l’écriture. Vous ne saisissez jamais ni l’un ni l’autre.
- Une configuration manquante bloque la comptabilisation, en la nommant : « Aucun Compte Comptable configuré pour le Type de Taxe "…" sur l'Entité … . Configurez-le dans le Mappage de Type de Taxe d'Entité. » — une correction que l’administrateur ne fait qu’une fois.
- Rouvrir l’écriture supprime ses enregistrements de taxe en même temps que les lignes du grand livre — l’aller-retour est complet dans les deux cas.
Les règles qui gardent les lignes propres
Chaque garde-fou ci-dessous est un vrai message, cité tel quel. Ils s’appliquent à chaque enregistrement — saisie manuelle, import CSV ou intégration :
| Le message | Ce qu’il signifie / que faire |
|---|---|
| « Chaque ligne d'écriture comptable doit avoir exactement un seul des champs Débit ou Crédit renseigné avec un montant positif. » | Les deux côtés renseignés, aucun renseigné, ou un montant négatif. Un seul côté, positif, par ligne. |
| « Le compte général est obligatoire sur chaque ligne d'écriture comptable. » | Chaque mouvement a besoin d’un endroit où atterrir. |
| « Le compte général est inactif et ne peut pas recevoir de nouvelles comptabilisations. Sélectionnez un compte général actif ou contactez votre administrateur. » | Le compte a été retiré du plan comptable. |
| « Ce compte général appartient à une autre entité. Utilisez un compte général global (sans restriction d'entité) ou un compte affecté à la même entité que cette ligne. » | Chaque société comptabilise sur ses propres comptes (ou sur des comptes globaux partagés). |
| « Ce compte général est restreint à un autre territoire. Sélectionnez un compte général global ou limité au territoire de cette entité. » | La variante régionale de la même règle. |
| « L'entité est inactive et ne peut pas recevoir de nouvelles transactions. Sélectionnez une entité active ou contactez votre administrateur pour la réactiver. » | La ligne désigne une société retirée. |
| « Le compte est inactif. Supprimez la référence au compte ou sélectionnez un compte actif. » | Le client ou fournisseur de la ligne est désactivé. |
| « Ce centre de coûts appartient à une autre entité. Utilisez un centre de coûts global (sans restriction d'entité) ou un centre affecté à la même entité que ce document. » | Les dimensions suivent aussi le périmètre de l’entité. |
| « Ce centre de coûts est restreint à un autre territoire. Sélectionnez un centre de coûts global ou limité au territoire de cette entité. » | …et celui du territoire. |
| « Impossible de modifier les lignes d'une écriture comptable comptabilisée ou annulée. » | Les lignes se verrouillent avec leur parent — voir ci-dessous. |
Quand les lignes se verrouillent
Les lignes suivent leur parent : tant que l’écriture est en Brouillon, elles sont librement modifiables ; une fois au statut Comptabilisé (ou Annulé), toute insertion, modification ou suppression est bloquée — « Impossible de modifier les lignes d'une écriture comptable comptabilisée ou annulée. » Pour corriger une ligne comptabilisée, rouvrez l’écriture en Brouillon (ses écritures du grand livre sont supprimées), corrigez, puis comptabilisez de nouveau.
Erreurs courantes à éviter
| Erreur | Pourquoi c’est un problème | Faites plutôt ceci |
|---|---|---|
| Un débit négatif pour « inverser » une ligne | Refusé d’emblée — et même si ce n’était pas le cas, les montants signés rendent les grands livres illisibles | Déplacez le montant dans la colonne Crédit |
| Renseigner à la fois Débit et Crédit sur une même ligne | Refusé — une ligne est un mouvement, pas deux | Deux mouvements = deux lignes |
| Remplacer l’Entité d’une ligne à la légère | L’écriture devient silencieusement intersociétés et doit s’équilibrer par entité | Laissez l’Entité vide (elle est reprise de l’en-tête) sauf si vous voulez vraiment une écriture entre entités |
| Omettre le Centre de coûts sur les comptes dimensionnels | La ligne du grand livre est comptabilisée sans sa dimension — les rapports dimensionnels affichent un trou qui ne peut pas être comblé plus tard sans rouvrir l’écriture | Définissez la dimension pendant que la ligne est en brouillon ; elle est reportée sur le grand livre à la comptabilisation |
| Renseigner le quatuor fiscal « par sécurité » | Un Produit + un Côté fiscal déclenche une vraie comptabilité de taxe — des lignes de grand livre supplémentaires que vous ne vouliez pas | Laissez les champs de taxe vides sauf si l’écriture représente réellement un événement taxable |
Pour aller plus loin
- Créer une écriture comptable — le formulaire dans lequel vivent ces lignes.
- Écritures comptables intersociétés — quand les lignes s’étendent sur plusieurs entités.
- Transactions comptables — là où les lignes aboutissent.
Questions fréquentes
Un débit négatif n’est qu’un crédit déguisé — et les déguisements rendent les grands livres illisibles. La règle (un seul côté, positif) garde chaque ligne du grand livre sans ambiguïté. Déplacez plutôt le montant dans la colonne Crédit.
Oui — par exemple, le même compte de charges débité sous deux centres de coûts différents. Chaque ligne est sa propre ligne du grand livre, avec sa propre dimension.
Rien — sans Produit + Côté fiscal, il n’y a pas de calcul de taxe, ce qui est la bonne réponse pour l’immense majorité des écritures. Ne les renseignez que lorsque l’écriture représente réellement une transaction taxable qui n’a pas de document de facture.
Pas tant qu’elle est au statut Comptabilisé — « Impossible de modifier les lignes d'une écriture comptable comptabilisée ou annulée. » Cliquez sur Modifier sur l’écriture : la confirmation la rouvre en Brouillon (en supprimant ses lignes du grand livre), vous corrigez les lignes, puis vous comptabilisez de nouveau. Si la période a été clôturée entre-temps, corrigez plutôt par une nouvelle écriture dans la période ouverte.
Aucune en pratique — les écritures de type ventilation comptent couramment des dizaines de lignes. Pour les grandes grilles, construisez les lignes dans un tableur et utilisez l’import CSV du formulaire (voir Créer une écriture comptable) plutôt que de saisir ligne par ligne.
Le moteur de taxes le calcule à la comptabilisation à partir du Produit, du Côté fiscal et de la Base imposable de la ligne, et l’écrit sur la ligne — c’est une donnée de tenue de comptes en lecture seule, pas une saisie. Il remonte dans le Montant total de taxe de l’écriture et disparaît de nouveau si l’écriture est rouverte.
Cet article vous a-t-il été utile ?