
Lot d’extourne d’écritures
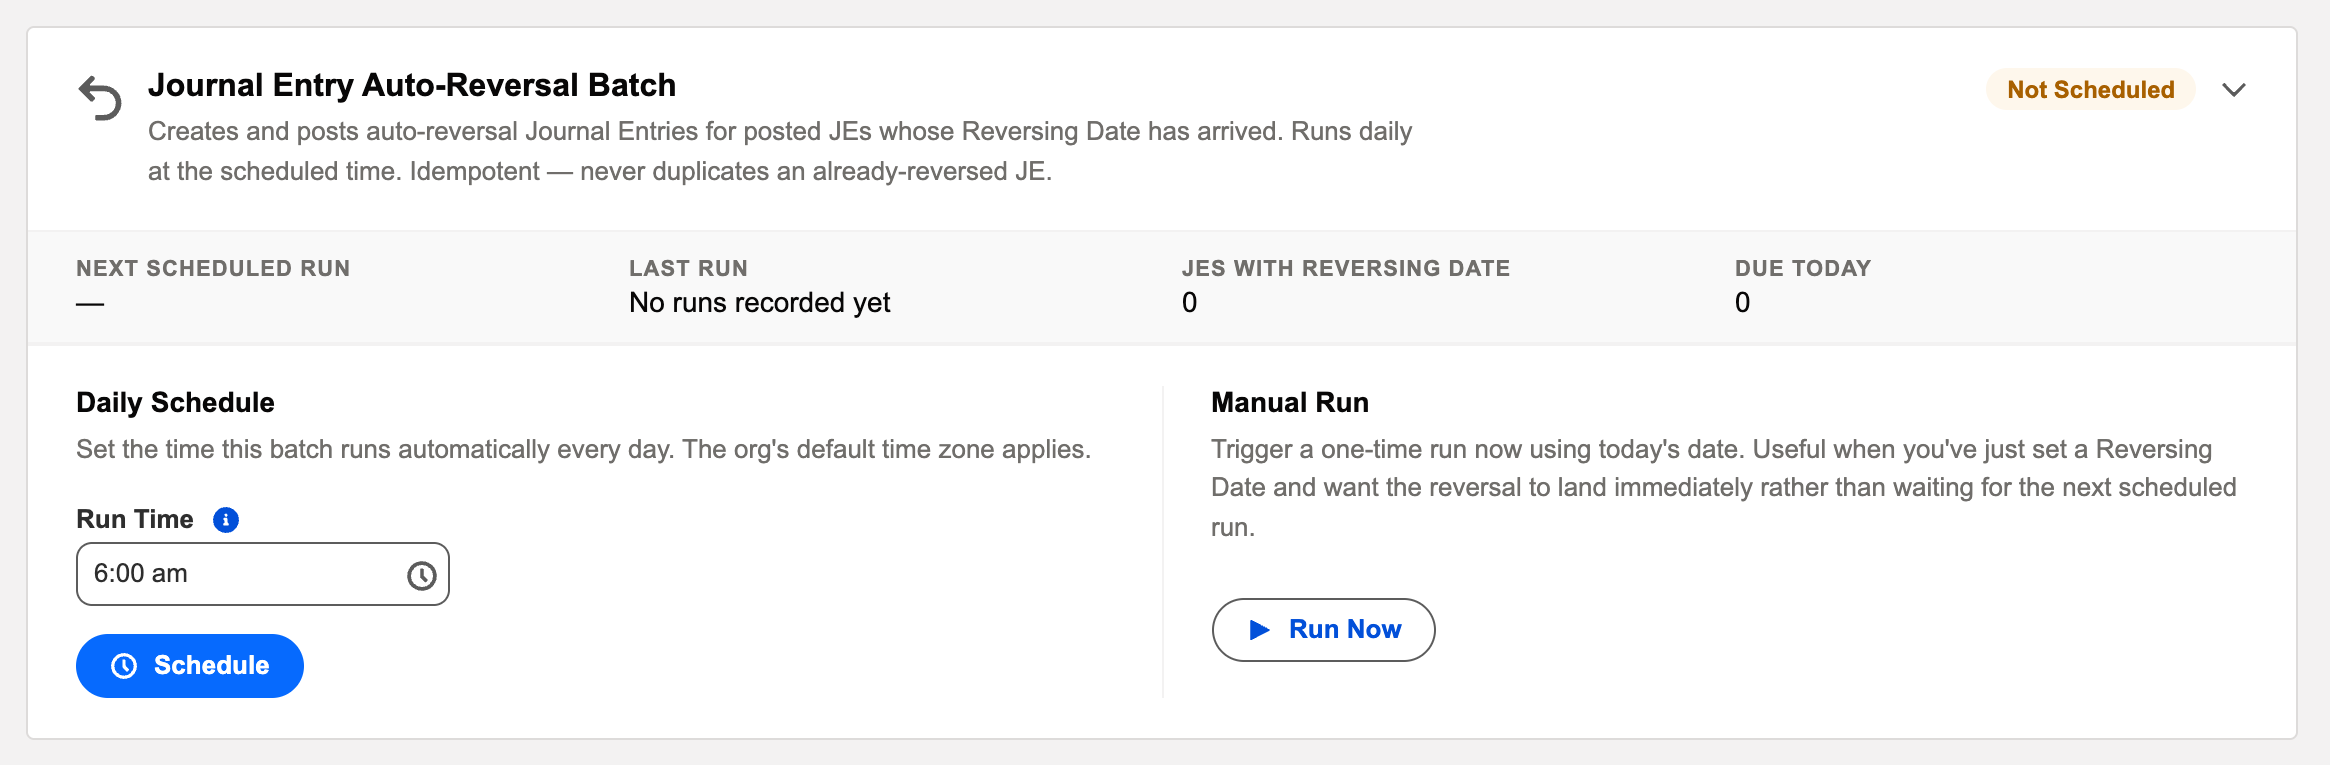
Une provision est une promesse d’annulation que vous vous faites : la charge estimée des services publics de juin est comptabilisée le 30 juin et doit ressortir le 1er juillet, lorsque la facture réelle prend sa place. Le Lot d’extourne automatique des écritures tient cette promesse pour vous — sa carte dit tout : « Crée et comptabilise des écritures d’extourne automatique pour les écritures comptabilisées dont la date d’extourne est arrivée. S’exécute chaque jour à l’heure planifiée. Idempotent — ne duplique jamais une écriture déjà extournée. »
Accès nécessaire. La planification et l’exécution des tâches par lots nécessitent l’ensemble d’autorisations Accounting Admin v2. Les ensembles Accounting Controller v2 et Read Only v2 permettent d’ouvrir la console pour consulter les résultats ; les ensembles Accounts Payable v2 et Accounts Receivable v2 ne la voient pas, mais ils voient les extournes que comptabilise le lot.
Comment fonctionne le contrat
Vous définissez une Date d’extourne en créant l’écriture
La provision de juin de Meridian pour les services publics porte Date d’extourne : 1er juillet. Ce seul champ constitue toute la configuration — consultez Extourner des écritures comptables.
Le lot l’honore le jour venu
À cette date ou après, le lot génère l’écriture miroir — débits et crédits intervertis —, la comptabilise dans la période de la date d’extourne, la marque comme générée par le système et la relie à l’original.
Jamais deux fois
L’idempotence est vérifiée sur l’écriture d’origine : dès qu’une extourne existe, l’original est traité — relancez le lot autant que vous le souhaitez.
La paire, côte à côte — la provision de juin de Meridian
Meridian Properties Group comptabilise le 30 juin 3 200 $ d’électricité estimée pour juin (écriture MJE001002, Date d’extourne 1er juillet). À l’aube du 1er juillet, le lot crée et comptabilise MJE001004 — le miroir :
| Compte | 30 juin — la provision (MJE001002) | 1er juillet — l’extourne (MJE001004) |
|---|---|---|
| Services publics — Immeubles | Débit 3 200 $ | Crédit 3 200 $ |
| Charges à payer et autres dettes | Crédit 3 200 $ | Débit 3 200 $ |
Juin porte la charge ; juillet démarre à zéro — ainsi, lorsque la facture réelle est comptabilisée en juillet pour 3 350 $, la charge nette du mois se limite aux 150 $ que l’estimation avait manqués, et rien n’est compté deux fois. C’est là toute l’astuce, et elle fonctionne sans que personne ait à s’en souvenir.
Ce que contient l’extourne générée
| Sur l’extourne | Ce que vous verrez |
|---|---|
| Lignes | Copiées depuis la source avec Débit et Crédit intervertis — mêmes comptes, mêmes montants, mêmes dimensions, sens opposé. |
| Date d’écriture | La Date d’extourne de la source, pour que l’annulation tombe dans la nouvelle période. |
| Type | D’extourne, marquée comme générée par le système — un filtre sur le type n’affiche que de véritables écritures d’annulation. |
| Écriture source | Pointe vers l’original ; la liste Écritures d’extourne de l’original pointe vers l’extourne. La paire est reliée de façon permanente. |
| Description / Référence | « Extourne de … » plus la description d’origine — la provenance est visible au premier coup d’œil. |
| Nom de l’écriture comptable | Le numéro suivant de la séquence de documents de l’entité, comme pour toute autre écriture. |
Piloter le lot
Planifiez-le chaque jour (tôt le matin), et son travail devient invisible — les provisions se comportent tout simplement comme prévu. Le résultat de la dernière exécution affiché sur la carte et l’entrée du journal d’audit font remonter les exceptions : le cas classique est une extourne visant une période clôturée entre-temps, qui échoue bruyamment avec exactement ce motif plutôt que d’être comptabilisée au mauvais endroit. Corrigez la date ou rouvrez la période, puis cliquez sur Exécuter maintenant.
La confirmation d’Exécuter maintenant vous indique elle-même sa portée exacte : « Cette action traitera immédiatement toutes les écritures comptabilisées avec une date d’extourne au plus tard aujourd’hui et créera leurs écritures d’extourne automatique. » — la même exécution quotidienne, lancée à la main, utile lorsqu’une extourne est nécessaire avant le passage planifié de demain.
Les règles qui l’encadrent, mot pour mot
| Le message | Ce que cela signifie / que faire |
|---|---|
| « La date d’extourne doit être postérieure à la date de l’écriture. Il s’agit généralement du premier jour de la période suivante. » | Une annulation ne peut pas précéder — ni coïncider avec — ce qu’elle annule. Placez la date dans la période suivante. |
| « Aucune période comptable ouverte trouvée pour la date d’extourne …. Créez ou ouvrez d’abord la période. » | Vérifié lors de la comptabilisation de l’écriture source, pour qu’une extourne ne se retrouve jamais sans période d’accueil. Un administrateur génère ou ouvre la période. |
| Un échec pour période clôturée dans l’entrée du journal d’audit de l’exécution | La période cible de l’extourne a été clôturée après la comptabilisation de la source. Aucun enregistrement à moitié créé ne subsiste — rouvrez la période (ou adaptez la liste de contrôle de clôture pour exécuter le lot en premier), puis utilisez Exécuter maintenant. |
Erreurs courantes à éviter
| Erreur | Pourquoi c’est un problème | À faire à la place |
|---|---|---|
| Attendre l’extourne à l’instant où la provision est comptabilisée | Le lot est volontairement découplé de la comptabilisation — une liste Écritures d’extourne vide avant la Date d’extourne est normale | Attendez l’exécution planifiée à la date ou après, ou utilisez Exécuter maintenant |
| Définir la Date d’extourne dans la même période | Provision et annulation se compensent dans le même mois — la période n’affiche rien, ce qui va à l’encontre du but recherché | Premier jour de la période suivante, conformément à l’aide du champ |
| Clôturer la nouvelle période avant le passage du lot le 1er | Chaque extourne visant le 1er échoue avec un motif de période clôturée | Exécutez le lot en premier dans la liste de contrôle de clôture, ou gardez la période ouverte jusqu’à la fin de son passage |
| Extourner manuellement des écritures qui relèvent du planificateur | Deux annulations pour une seule provision — tout le contraire de comptes propres | Les écritures avec une Date d’extourne relèvent du lot ; l’extourne manuelle est réservée aux autres |
| Ne jamais consulter l’entrée du journal d’audit de l’exécution | Une extourne en échec fausse le nouveau mois — en silence | L’icône de résultat de la carte et l’entrée de journal Exécution par lots : un contrôle quotidien de dix secondes |
Pour aller plus loin
- Extourner des écritures comptables — le processus côté utilisateur.
- Comprendre les écritures comptables — les types d’écriture, dont D’extourne.
- Présentation du planificateur d’opérations — la console.
Questions fréquentes
Oui — l’action Extourner l’écriture sur l’écriture comptable crée l’extourne à la demande. Le lot constate ensuite qu’elle existe et laisse l’écriture tranquille ; le manuel et l’automatique n’entrent jamais en collision.
Une écriture comptable comptabilisée de type D’extourne, générée par le système, datée de la date d’extourne, dont chaque ligne est le miroir de l’original, et reliée à celui-ci. Ouvrez l’original : son extourne figure directement dans les enregistrements associés.
Comptabilisée — le lot crée l’écriture miroir et la comptabilise dans la même exécution ; c’est tout l’intérêt de l’automatisation. Si la comptabilisation ne peut pas aboutir, aucun enregistrement à moitié créé ne subsiste et l’échec est journalisé pour l’administrateur.
Avant sa création : rouvrez l’écriture source, effacez la Date d’extourne, puis recomptabilisez. Après sa création : rouvrez ou annulez l’écriture d’extourne elle-même (droits Controller/Admin), ce qui rétablit l’effet de la provision. Consultez Extourner des écritures comptables.
Tout à fait — le lot est idempotent : une écriture qui a déjà une extourne enregistrée est ignorée, jamais extournée deux fois. Une exécution supplémentaire sans rien à échéance indique simplement qu’il n’y avait rien à traiter.
Cet article vous a-t-il été utile ?