
Comprendre les encaissements
Un encaissement enregistre l’argent reçu d’un client — un virement de loyer arrivé en banque, un chèque reçu par courrier, un règlement par carte. C’est l’image inversée du paiement que vous effectuez à un fournisseur : un document par montant reçu, qui indique à REDA Financials qui a payé, combien, comment et sur quel compte bancaire. L’imputation de cet argent à des factures précises est une seconde étape délibérée — et c’est cette conception en deux temps qui rend simples les situations réelles compliquées (trop-perçus, acomptes, virements non identifiés).
Accès requis. Tous les ensembles d’autorisations REDA Financials permettent de consulter les encaissements. Leur création, leur comptabilisation et leur imputation nécessitent l’ensemble d’autorisations Accounts Receivable v2 (gestionnaires et responsables des comptes clients) ou Accounting Admin v2 (administrateurs système) ; les ensembles Accounting Controller v2, Accounts Payable v2 et Read Only v2 permettent de les consulter, mais pas de les modifier.
L’argent d’abord, l’imputation ensuite
Lorsqu’un encaissement est comptabilisé, REDA Financials enregistre l’entrée de trésorerie — mais ne devine pas quelles factures il règle. Le montant reste dans la Trésorerie non imputée de l’encaissement jusqu’à ce que vous (ou la fonction d’imputation automatique) l’imputiez à des factures :
L’encaissement est comptabilisé
La trésorerie figure dans les livres, rattachée au client. Trésorerie non imputée = la totalité du montant.
Vous l’imputez aux factures
Chaque imputation réduit le solde d’une facture et diminue la Trésorerie non imputée de l’encaissement. Un encaissement peut régler plusieurs factures ; une facture peut être réglée par plusieurs encaissements. Voir Imputer des encaissements aux factures.
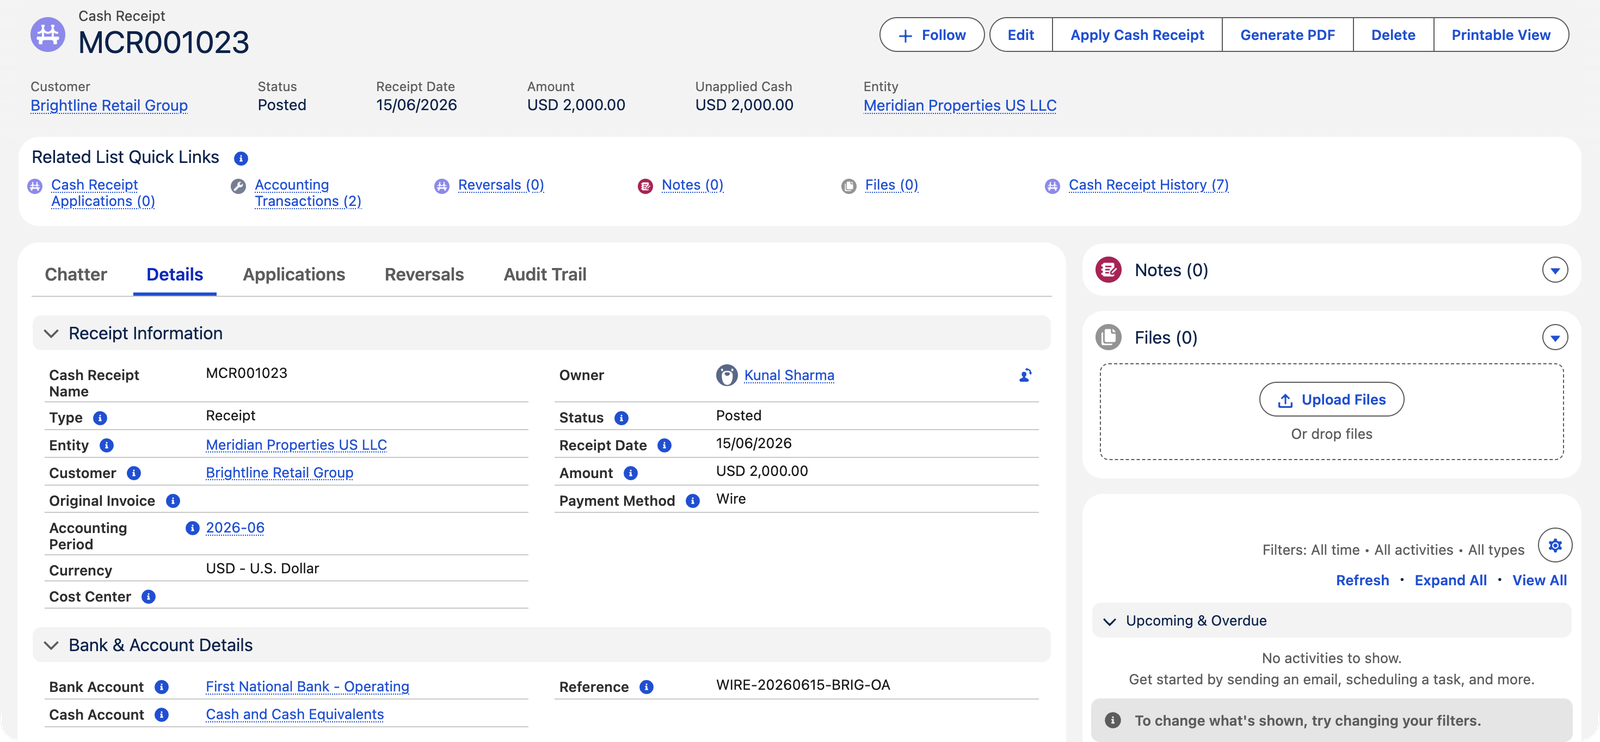
Voici un encaissement volontairement arrêté après l’étape 1 — Brightline Retail Group, locataire de Meridian, a viré 2 000 $ à valoir (un paiement général qui n’est encore rattaché à aucune facture en particulier) :
Trois types d’encaissement
| Type | Ce qu’il enregistre | Usage courant |
|---|---|---|
| Encaissement (par défaut) | L’argent qui arrive sur un compte bancaire | Virements de loyer, chèques, règlements par carte — le cas courant. Nécessite un compte bancaire. |
| Retenue reçue | Un certificat de retenue à la source — l’impôt qu’un client a retenu sur son paiement et reversé à l’administration fiscale pour votre compte | Juridictions appliquant une retenue à la source côté ventes. Pas de compte bancaire (ce n’est pas un dépôt). Voir Retenue à la source sur les encaissements. |
| Remboursement | L’argent que vous restituez à un client — un encaissement négatif | Rembourser le solde non utilisé d’un avoir. Lancé depuis l’avoir lui-même. Voir Remboursement d’un avoir. |
Ce que la comptabilisation enregistre réellement
La conception en deux temps se retrouve dans la comptabilité. La comptabilisation de l’encaissement fait entrer l’argent en banque et place le crédit sur un compte d’attente (Meridian l’appelle Dépôts et acomptes reçus des clients — votre plan comptable peut le nommer autrement). L’imputation transfère ensuite le crédit du compte d’attente vers la créance du client :
| Compte | Débit | Crédit |
|---|---|---|
| Comptabilisation de l’encaissement de 2 000 $ — la trésorerie entre, le crédit est mis en attente | ||
| Trésorerie et équivalents de trésorerie | 2 000,00 $ | |
| Dépôts et acomptes reçus des clients | 2 000,00 $ | |
| Imputation à une facture — le crédit vient solder la créance | ||
| Dépôts et acomptes reçus des clients | 2 000,00 $ | |
| Clients — créances commerciales | 2 000,00 $ | |
Tant que vous n’avez pas imputé, l’argent est réel et visible — il apparaît simplement comme un dépôt client plutôt que comme une facture réglée. C’est exactement ainsi qu’un auditeur souhaite voir présenté un paiement non affecté.
Exemple : une semaine d’encaissements chez Meridian
Trois encaissements tirés des livres de Meridian montrent comment le modèle traite trois réalités différentes :
| Encaissement | Ce qui s’est passé | Montant | Imputé | Trésorerie non imputée |
|---|---|---|---|---|
| MCR001024 | Corvus Consulting a payé le loyer de juin par ACH ; imputé en totalité à la facture MSI001007 le jour même | 9 000,00 $ | 9 000,00 $ | 0,00 $ |
| MCR001023 | Brightline a viré 2 000 $ à valoir — sans indiquer quelle facture ce montant couvre | 2 000,00 $ | 0,00 $ | 2 000,00 $ |
| MCR001010 | Brightline a réglé en partie la facture de mai de 13 500 $ | 7 500,00 $ | 7 500,00 $ | 0,00 $ |
Lisez la dernière colonne comme une liste de tâches : les 2 000 $ de MCR001023 sont de l’argent réel en banque qui attend encore une décision — l’imputer à la plus ancienne facture ouverte de Brightline, le conserver pour le mois prochain ou le rembourser. Le Résumé du grand livre du client fait apparaître ces mêmes 2 000 $ sous Paiements non imputés, et le rapprochement traite de toute façon l’encaissement comme pleinement rapprochable avec la banque : le statut d’imputation ne retarde jamais le rapprochement bancaire. Le paiement partiel (MCR001010) illustre quant à lui l’autre cas de figure — entièrement imputé lui-même, tandis que la facture reste ouverte pour les 6 000 $ restants et continue de prendre de l’ancienneté.
Numérotation, périodes et valeurs par défaut — ce que le système renseigne pour vous
| Champ | Mode de calcul | Pouvez-vous le modifier ? |
|---|---|---|
| Nom de l’encaissement | Numéro suivant de la séquence de documents Encaissement de l’entité (Meridian : MCR001001, MCR001002…) | Non, lorsqu’une séquence existe — « Le numéro de document est attribué automatiquement par la séquence configurée et ne peut pas être modifié. » Les doublons sont bloqués par entité dans tous les cas. |
| Période comptable | Déduite de la Date d’encaissement ; recalculée si vous modifiez la date d’un brouillon | Oui, mais elle doit contenir la date d’encaissement et appartenir au territoire de l’entité |
| Grand livre | Le grand livre par défaut de l’entité | Oui, par un autre grand livre actif |
| Compte bancaire / Compte de trésorerie | Le Compte bancaire par défaut de l’entité et le compte général de cette banque | Oui — choisissez n’importe quelle banque appartenant à la même entité |
| Logique d’échéance | Aucune — les encaissements n’ont pas de date d’échéance ; il s’agit d’argent qui a déjà circulé | — |
D’où viennent les encaissements
- Saisis manuellement — le parcours courant ; voir Créer un encaissement.
- Depuis une facture — l’action Recevoir un paiement d’une facture de vente pré-remplit l’encaissement pour vous.
- Automatiquement, à partir des ventes au comptant — la comptabilisation d’une facture de vente de type Encaissement (une vente au comptant de type point de vente) crée et comptabilise son propre encaissement et l’impute instantanément : la facture naît réglée.
- Sous forme de remboursement — lancé depuis un avoir comptabilisé disposant d’un crédit non utilisé.
Statuts — et pourquoi il n’existe pas de statut « Annulé »
Un encaissement est au statut Brouillon (modifiable, sans écriture comptable) ou Comptabilisé (verrouillé, dans les livres). Contrairement aux factures, il n’existe pas de statut Annulé — parce que les banques n’en ont pas non plus. L’annulation d’un encaissement comptabilisé crée une extourne : un encaissement négatif symétrique qui fait ressortir l’argent, tandis que les deux documents restent archivés, conformément à ce que montrera votre relevé bancaire. Ce cas est traité dans Annuler et rembourser des encaissements.
Les champs importants
| Champ | Pourquoi c’est important |
|---|---|
| Entité | Les livres qui reçoivent l’argent. La sélectionner renseigne automatiquement les comptes bancaire et de trésorerie par défaut. |
| Client | Qui a payé. Les imputations ne sont autorisées que sur les factures de ce client. |
| Montant / Date d’encaissement | Combien et quand. La date détermine la période comptable, qui est attribuée automatiquement. |
| Mode de paiement | Chèque, Virement bancaire, ACH, Carte de crédit, Espèces, Retenue à la source reçue ou Autre. |
| Compte bancaire / Compte de trésorerie | Où l’argent est physiquement arrivé, et le compte général qui le représente. |
| Référence (obligatoire) | L’identifiant externe — numéro de chèque, confirmation de virement ou identifiant de transaction. C’est sur lui que s’appuie le rapprochement bancaire : saisissez donc le vrai. |
| Facture d’origine | Lien facultatif vers une facture précise — l’imputation automatique solde celle-ci en premier. |
| Trésorerie non imputée | Calculé : Montant moins tout ce qui a été imputé jusqu’ici. Zéro signifie entièrement imputé. |
Les règles qui garantissent des encaissements fiables
Chaque garde-fou ci-dessous est un message réel que vous pouvez rencontrer, accompagné de sa solution — le système s’explique de lui-même, et aucun ne peut être contourné par un import ou une intégration :
| Le message | Ce que cela signifie / que faire |
|---|---|
| « Le compte bancaire est obligatoire pour les encaissements de type Reçu. » | Un encaissement de type Encaissement est un dépôt en banque — indiquez la banque qui l’a reçu. |
| « Le compte bancaire doit être vide pour le type Retenue reçue. Les reçus de retenue représentent des certificats fiscaux, pas des dépôts bancaires. » | La règle inverse : les certificats ne passent jamais par une banque. Videz le champ. |
| « Le compte bancaire doit appartenir à la même entité que l’encaissement. » | Chaque société a ses propres banques — choisissez l’un des comptes de cette entité. |
| « Le compte de trésorerie sélectionné appartient à une autre entité. Choisissez un compte général global (sans entité) ou un compte correspondant à l’entité de cet encaissement. » | Le pendant comptable de la même discipline. |
| « Le client doit être un compte de type Client ou Client et fournisseur. Les encaissements exigent des comptes de classe client. » | Le compte est uniquement fournisseur ; corrigez le Type financier du compte ou choisissez le bon tiers. |
| « La date de l’encaissement doit être comprise dans la plage de dates de la période comptable sélectionnée. » | La date et la période ne concordent pas — corrigez la date, ou videz la période pour qu’elle soit recalculée. |
| « L’entité exige un compte général de trésorerie non imputée par défaut pour comptabiliser un encaissement. Configurez-le dans la configuration de l’entité. » | Configuration ponctuelle manquante — votre administrateur ajoute le compte d’attente sur l’entité. |
| « Les encaissements comptabilisés ne peuvent pas être modifiés. Utilisez l’action Annuler pour inverser… » | Comptabilisé = verrouillé. Décomptabilisez (encaissement récent, non rapproché) ou annulez par extourne. |
| « Les encaissements comptabilisés ou annulés ne peuvent pas être supprimés. Annulez plutôt l’encaissement. » | Seuls les brouillons se suppriment ; l’argent enregistré ne disparaît jamais en silence. |
| « Cet encaissement ne peut pas être décomptabilisé ni annulé car il est rapproché. Supprimez d’abord le rapprochement. » | Les encaissements rapprochés avec la banque sont protégés — annulez délibérément le rapprochement avant de toucher à l’encaissement. |
Erreurs courantes à éviter
| Erreur | Pourquoi c’est un problème | À faire à la place |
|---|---|---|
| Enregistrer le montant net des frais du prestataire de paiement | Le relevé bancaire montre le dépôt brut et des frais séparés — rien ne correspond lors du rapprochement | Enregistrez l’encaissement brut ; laissez les frais arriver sur leur propre ligne de relevé (une règle ou un ajustement les comptabilise) |
| Un seul encaissement pour plusieurs virements bancaires distincts | Trois lignes de relevé pour un seul encaissement — le rapprochement devient de l’archéologie manuelle | Un encaissement par mouvement bancaire ; regroupez les chèques remis ensemble à l’aide d’un dépôt bancaire |
| Comptabiliser l’argent d’un client par une écriture comptable | Aucun lien client, aucune imputation, aucune réduction de la balance âgée, aucun relevé de compte — le grand livre auxiliaire devient aveugle | Toujours un encaissement pour l’argent des clients ; les écritures comptables servent à ce que les grands livres auxiliaires ne peuvent pas exprimer |
| Une Référence vague (« paiement », « virement ») | Le meilleur passage du rapprochement automatique s’appuie sur la référence ; le flou relègue chaque mois à venir au travail manuel | Enregistrez l’identifiant réel de la banque — numéro de chèque, confirmation de virement, identifiant du prestataire de paiement |
| Enregistrer l’encaissement lorsque le client promet de payer | Les livres affichent une trésorerie qui n’existe pas ; le rapprochement le révèle des semaines plus tard | Enregistrez à l’arrivée des fonds (flux bancaire, relevé ou bordereau de remise en main) — les promesses restent sur la facture sous forme de solde ouvert |
Qui peut travailler sur les encaissements
Accounts Receivable et Accounting Admin créent, comptabilisent, imputent et annulent les encaissements. Accounting Controller et Read Only peuvent les consulter mais ne modifient rien — le contrôleur examine le grand livre clients et travaille au niveau des écritures comptables.
Pour aller plus loin
- Créer un encaissement — le formulaire, étape par étape.
- Imputer des encaissements aux factures — affecter l’argent aux factures.
- Imputation automatique des encaissements — laissez le système se charger de l’imputation.
- Annuler et rembourser des encaissements — les extournes, dans les règles.
Questions fréquentes
Enregistrez la totalité du montant reçu. Imputez ce qui correspond à ses factures ; le reste demeure en Trésorerie non imputée — un solde à valoir que vous pouvez imputer à sa prochaine facture, ou rembourser. N’enregistrez jamais moins que ce qui est réellement arrivé en banque.
Un seul encaissement, correspondant à l’unique opération bancaire, que vous imputez ensuite à toutes les factures qu’il règle. Votre rapprochement bancaire vous en remerciera : une ligne de relevé, un encaissement.
Dans la Trésorerie non imputée affichée dans l’en-tête de l’encaissement — et, au niveau du client, la vignette Paiements non imputés du Résumé du grand livre du compte additionne tous les encaissements dont de l’argent attend encore. Voir Grand livre client.
Non — les encaissements comptabilisés sont verrouillés (« Les encaissements comptabilisés ne peuvent pas être modifiés »). Si le montant, la date ou le client est erroné : décomptabilisez-le pour le remettre au statut Brouillon (s’il n’a pas été rapproché), corrigez-le et comptabilisez-le à nouveau — ou annulez-le par une extourne et saisissez-en un nouveau.
C’est une indication, pas une imputation : lier la facture que le client dit régler conduit l’imputation automatique à solder celle-ci en premier, et documente l’intention avant même toute imputation. Les encaissements créés depuis l’action Recevoir un paiement d’une facture le renseignent automatiquement.
La référence est ce qui relie l’encaissement à une ligne de relevé bancaire — un numéro de chèque, une confirmation de virement ou l’identifiant de transaction du prestataire de paiement. Tout mouvement d’argent réel porte un identifiant, quel qu’il soit ; l’enregistrer dès maintenant vous épargne des recherches lors du rapprochement.
Cet article vous a-t-il été utile ?