
Immobilisation d’un actif
La capitalisation est le moment où un ensemble de dépenses devient officiellement un actif en service : le statut passe d’En construction à Actif, le coût est reclassé du compte où l’achat l’avait placé vers le compte d’actif, et le plan d’amortissement voit le jour. Dans REDA Financials, le changement de statut est le bouton.
Accès nécessaire. La capitalisation et l’activation des immobilisations nécessitent l’ensemble d’autorisations Accounting Admin v2 ou Accounting Controller v2. Les ensembles Accounts Payable v2, Accounts Receivable v2 et Read Only v2 permettent de consulter les immobilisations, mais pas de les modifier.
Activer une immobilisation
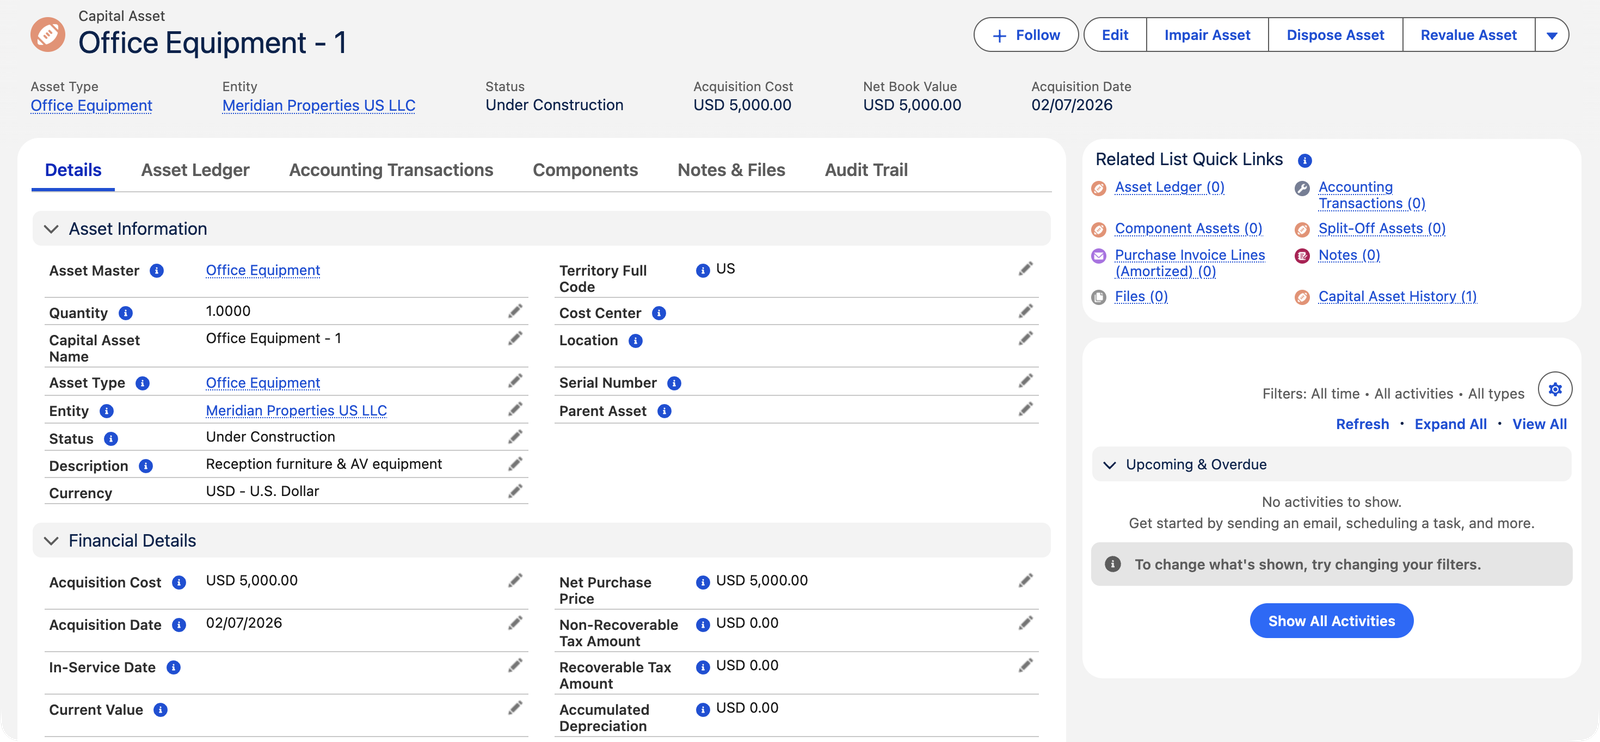
Vérifier les prérequis
Trois champs doivent être renseignés pour que le statut Actif soit accepté : Type d’actif, Coût d’acquisition et Date d’acquisition (chacun déclenche son propre refus explicite s’il manque). Passez aussi en revue les champs d’amortissement : tout ce que vous laissez vide est alors renseigné à partir des valeurs par défaut du type.
Définir la Date de mise en service — ou laisser la valeur par défaut
La date à laquelle l’actif a commencé à servir est celle à partir de laquelle court l’amortissement. Laissez-la vide et l’activation la renseigne (la date d’acquisition, sinon la date du jour). Meridian a activé Office Equipment - 1 avec une mise en service au 1er juillet — et sa première dotation mensuelle est tombée le 31 juillet.
Passer le Statut à Actif
Trois choses se produisent en même temps : les paramètres vides sont renseignés à partir du Type d’actif ; le plan d’amortissement est généré (sauf si la case Génération auto de l’échéancier de l’immobilisation a été décochée pour un plan construit manuellement, ou si le type n’est pas amortissable) ; et le reclassement du coût est comptabilisé :
Concrètement, dès que le statut passe à Actif, le système exécute la liste suivante :
| Ce qui se passe | Détail |
|---|---|
| 1. La Date de mise en service est renseignée | Si elle est vide : la Date d’acquisition, sinon la date du jour. Cette date sert d’ancrage au plan et à la comptabilisation de la capitalisation. |
| 2. Les champs vides sont renseignés à partir du Type d’actif | Méthode d’amortissement, Durée d’utilité (mois), Convention d’amortissement, Taux dégressif — ainsi que la Valeur résiduelle, calculée à partir du % résiduel par défaut du type lorsque celle de l’immobilisation est vide ou nulle. Les valeurs que vous avez saisies vous-même ne sont jamais écrasées. |
| 3. Le plan est généré | Lorsque la case Génération auto de l’échéancier est cochée (valeur par défaut). Les termes mêmes du champ : « Si coché, l’échéancier d’amortissement est généré automatiquement lorsque cette immobilisation devient Active. Décochez pour construire l’échéancier vous-même. » Les types Corporel reçoivent des lignes Amortissement ; les types Incorporel, des lignes Amortissement (incorporel) ; les types non amortissables (terrains) n’en reçoivent aucune. |
| 4. Le reclassement du coût est comptabilisé | Pour les immobilisations facturées — la ligne Capitalisation du registre décrite ci-après. |
L’écriture de capitalisation
Pour les immobilisations issues d’un achat facturé, l’activation crée une ligne Capitalisation au statut Comptabilisé dans le registre de l’immobilisation, datée de la date de mise en service : débit du Compte général d’actif du Type d’actif pour le coût capitalisable, crédit du ou des comptes initialement mouvementés par l’achat — ce qui fait passer la dépense des charges ou coûts de projet au bilan. Les taxes non récupérables s’ajoutent au coût de l’immobilisation ; les crédits de taxe récupérable restent intacts, là où ils doivent être. Les immobilisations sans ligne de facture source (immobilisations migrées, ou unités réceptionnées sur bon de commande pas encore facturées) ne font pas l’objet du reclassement : leur coût est réputé déjà porté par l’écriture de migration, ou sera traité à l’arrivée de la facture.
Pour l’une des unités à 5 000 $ de Meridian (un achat sans taxe), le reclassement se présente ainsi :
| Compte | Débit | Crédit |
|---|---|---|
| Compte général d’actif (le compte de bilan attribué à cette classe d’actifs par le Type d’actif) | 5 000,00 $ | |
| Le compte sur lequel l’achat a été initialement comptabilisé | 5 000,00 $ |
Lorsque des taxes interviennent, le crédit se répartit : le compte d’achat est crédité net des éventuelles taxes récupérables incluses dans le prix, et le compte général de chaque taxe non récupérable ajoutée au prix est crédité de sa quote-part — ainsi, chaque compte aboutit exactement là où il doit. Deux lacunes de configuration peuvent bloquer la comptabilisation, chacune avec son message : « Impossible de capitaliser {asset} : le Type d'Actif n'a pas de Compte Comptable d'Actif configuré. » et « Impossible de capitaliser l'actif {asset} : aucun mappage de Compte Comptable trouvé pour le Type de Taxe {tax type} sur l'Entité {entity}. Configurez un Mappage de Type de Taxe non récupérable côté Achat. »
Le parcours par facture (immobilisations incorporelles)
Les logiciels, licences et autres immobilisations incorporelles n’arrivent jamais par camion : leur parcours part donc de la facture d’achat comptabilisée. L’action Capitaliser les actifs liste les lignes de facture marquées Créer une immobilisation dont les produits portent un type d’actif Incorporel, et propose Un actif par ligne ou Un actif consolidé (plusieurs lignes formant une seule immobilisation de mise en œuvre — choisissez-en le produit et le type incorporel). Les immobilisations créées arrivent au statut En construction, datées de la date de facture, et s’activent exactement comme décrit ci-dessus — avec des dotations libellées Amortissement (incorporel), comme il se doit pour des incorporels.
La boîte de dialogue s’explique au fur et à mesure — voici ses termes exacts :
| Le message | Quand vous le verrez |
|---|---|
| « Les lignes de facture marquées Créer un actif seront capitalisées comme immobilisations en construction. Activez chaque actif pour générer son plan d'amortissement. » | La phrase d’ouverture de la boîte de dialogue — un rappel que cette étape crée les immobilisations sans les activer. |
| « The Purchase Invoice must be Posted before capitalising. » | Une facture en brouillon ne peut pas créer d’immobilisations : comptabilisez-la d’abord. |
| « Line {n}: only Intangible-asset products can be amortised here. Tangible assets are created from the Purchase Order. » | Vous avez choisi une ligne dont le produit porte un type Corporel — elle relève du parcours par bon de commande. |
| « Consolidated capitalisation requires a Product and an Asset Type. » · « The selected Asset Type must be an Intangible category. » | L’option d’actif consolidé doit savoir ce qu’est l’immobilisation unique regroupée. |
| « Line {n} is already capitalised. » | Chaque ligne ne se capitalise qu’une fois — l’immobilisation créée précédemment y est déjà rattachée. |
| « Sélectionnez au moins une ligne à capitaliser. » | Aucune ligne n’a été cochée. |
| « {n} actif(s) créé(s). » | Succès : les nouvelles immobilisations En construction figurent dans le registre. |
Le coût de chaque immobilisation créée suit la même règle que pour le parcours par bon de commande : le prix d’achat net de la ligne dans la devise de l’entité (taxes récupérables exclues), plus les éventuelles taxes non récupérables ajoutées au prix. Avec l’option consolidée, les coûts de toutes les lignes sélectionnées sont regroupés dans l’immobilisation unique, et chaque ligne pointe vers elle.
Après l’activation
- Les lignes mensuelles du plan attendent au statut Planifié ; le lot comptabilise chacune à son échéance.
- L’entité de l’immobilisation est désormais figée (« L'entité ne peut pas être modifiée après l'activation d'un actif. »).
- Les documents sources sont verrouillés par mesure de protection : le bon de commande ne peut pas être défait et la ligne de facture ne peut pas être détachée tant qu’une immobilisation capitalisée y est rattachée (« Cédez ou inversez d'abord cet actif. »).
Erreurs courantes à éviter
| Erreur | Pourquoi c’est un problème | À faire à la place |
|---|---|---|
| Activer avant que la facture fournisseur ait arrêté le coût définitif | Le montant provisoire du bon de commande devient la base amortissable — et, une fois l’immobilisation activée, la facture ne peut plus l’ajuster | Rapprochez et comptabilisez d’abord la facture (voir Créer des immobilisations à partir de bons de commande), puis activez |
| Activer alors que le Compte général d’actif manque sur le type | Le reclassement est refusé (« Impossible de capitaliser {asset} : le Type d'Actif n'a pas de Compte Comptable d'Actif configuré. ») et le coût reste bloqué dans le compte d’achat | Complétez les comptes généraux du Type d’actif avant la première activation de chaque classe |
| Décocher Génération auto de l’échéancier, puis l’oublier | L’immobilisation s’active sans avertissement et sans plan — aucune dotation n’est jamais comptabilisée, la VNC ne bouge jamais | Laissez la case cochée, sauf si vous construisez délibérément le plan à la main ; si vous l’avez décochée, créez les lignes dès maintenant |
| Ne rien antidater — laisser la Date de mise en service par défaut alors que l’actif a réellement commencé à servir plus tôt | Le plan démarre au mauvais mois et sous-estime l’amortissement cumulé à date | Saisissez la date réelle de mise en service avant de changer le statut ; la valeur automatique est une commodité, pas un jugement |
| Capitaliser des lignes de facture taxées sans vérifier les écritures | Le problème connu de répartition des taxes (encadré ci-dessus) peut fausser le compte d’actif et les comptes de charges | Après toute capitalisation impliquant une taxe, rapprochez le solde du compte général d’actif des coûts enregistrés des immobilisations avant de clôturer la période |
Pour aller plus loin
- Génération du plan d’amortissement — ce que l’activation vient de créer.
- Créer des immobilisations à partir de bons de commande — le parcours de création des immobilisations corporelles.
- Réévaluation et dépréciation — quand le plan se heurte à la réalité.
Questions fréquentes
Lorsque l’actif est prêt à être utilisé — installé, testé, opérationnel —, et non au moment de son achat ni lorsque quelqu’un y pense. C’est le critère posé par la norme comptable (IAS 16) : la Date de mise en service doit correspondre à ce jour-là, même si vous activez l’enregistrement plus tard ; le plan court à partir de la date, pas du clic.
Une immobilisation au statut Actif qui n’a pas encore été amortie peut repasser au statut En construction (uniquement tant que son registre est vide) : corrigez, puis réactivez. Une fois des dotations comptabilisées, les corrections sont prospectives : ajustez la durée restante ou la méthode et le plan futur, jamais le passé comptabilisé.
Il s’accumule dans votre compte de projet ou de charges au fil de la comptabilisation des factures. Une fois la rénovation achevée, cette dépense est capitalisée de façon délibérée — avec l’option d’actif consolidé du parcours par facture, ou par une écriture du contrôleur de gestion vers le compte d’actif, accompagnée d’une immobilisation créée manuellement —, conformément à votre politique relative aux immobilisations en cours.
Pas nécessairement. Le reclassement ne se déclenche que pour les immobilisations rattachées à une ligne de facture rapprochée. Les immobilisations migrées en sont exclues (leur coût est arrivé via les soldes d’ouverture), tout comme les unités réceptionnées sur bon de commande dont la facture n’a pas été rapprochée. Vérifiez l’origine de l’immobilisation : si une facture se trouve bien derrière elle et que rien n’a été comptabilisé, recherchez les messages de configuration « Impossible de capitaliser… ».
Non : c’est le passage du Statut d’En construction à Actif qui constitue l’activation. C’est voulu : les statuts du registre sont ses contrôles, si bien qu’un import, une mise à jour en masse ou une modification dans le formulaire déclenchent exactement les mêmes vérifications et les mêmes mécanismes.
Parce que la catégorie de son Type d’actif est Incorporel : la comptabilité réserve le terme Amortissement aux actifs physiques et Amortissement (incorporel) aux actifs incorporels. Même calcul, même plan, même lot ; seuls le libellé (et le type de ligne) diffèrent.
Cet article vous a-t-il été utile ?