
Comprendre les budgets
Un budget est une promesse que vous vous faites en janvier et que vous essayez de tenir jusqu’en décembre. REDA Financials transforme cette promesse en contrôle en temps réel : chaque compte de dépenses reçoit une enveloppe annuelle, chaque bon de commande en engage une part, chaque facture fournisseur transforme l’engagement en dépense réelle — et le système peut avertir, voire refuser purement et simplement, lorsqu’un achat romprait la promesse.
Accès nécessaire. Tout ensemble d’autorisations REDA Financials permet de consulter les budgets et leurs chiffres. Pour les créer, les modifier et les comptabiliser, il faut l’ensemble d’autorisations Accounting Admin v2 ou Accounting Controller v2 ; les ensembles Accounts Payable v2, Accounts Receivable v2 et Read Only v2 sont en lecture seule.
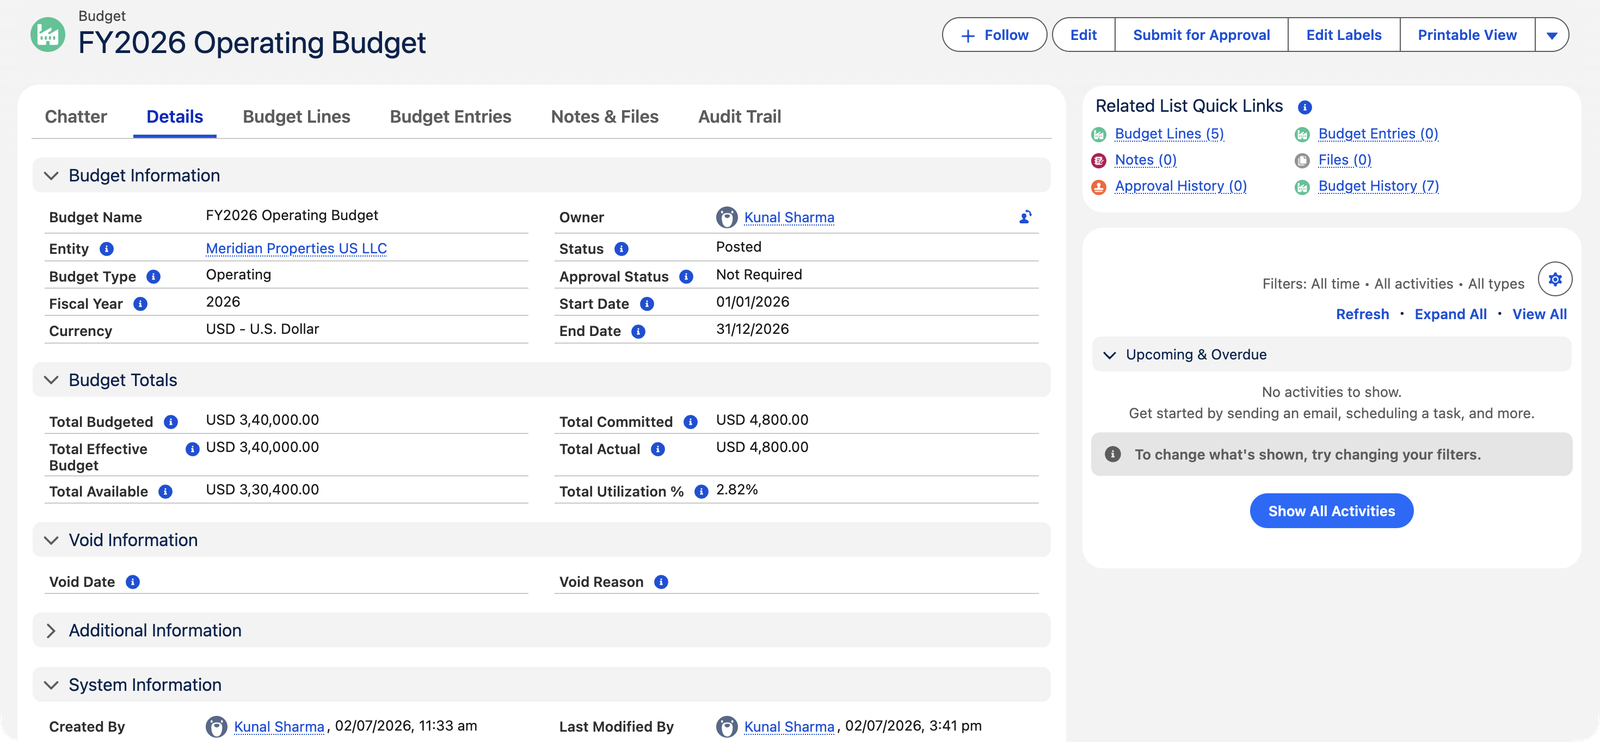
Les cinq chiffres qui comptent
Chaque ligne budgétaire — un compte de dépenses, éventuellement décliné par Centre de coûts (et par toute autre dimension que votre administrateur a configurée pour la budgétisation) — suit la même arithmétique :
| Chiffre | Signification | Qui le définit |
|---|---|---|
| Montant budgété | La dotation initiale | Vous, lors de la création du budget |
| Budget effectif | Budgété ± ajustements approuvés | Calculé (voir Écritures budgétaires (ajustements)) |
| Engagé | Promis aux fournisseurs sur des bons de commande ouverts | Le système, à la comptabilisation des bons de commande |
| Réel | Réellement dépensé — facturé | Le système, à la comptabilisation des factures d’achat |
| Disponible | Effectif − Engagé − Réel. Négatif = dépassement budgétaire. | Calculé, toujours à jour |
Autour de ces cinq chiffres, chaque ligne porte l’ensemble des champs complémentaires — tous tenus à jour par le système, sauf le premier :
| Champ | Mode de calcul |
|---|---|
| Montant budgété | Saisi par vous lors de la création du budget ; figé une fois le budget comptabilisé ; jamais négatif |
| Augmentations approuvées / Diminutions approuvées | Cumul des écritures budgétaires approuvées (suppléments et virements entrants / réductions et virements sortants), toujours positif |
| Montant du budget effectif | Budgété + Augmentations approuvées − Diminutions approuvées — le plafond de dépenses qui fait foi |
| Montant engagé | Valeur des lignes de bon de commande comptabilisées et pas encore facturées |
| Montant réel | Valeur des lignes de facture d’achat comptabilisées |
| Montant disponible | Effectif − Engagé − Réel ; négatif = dépassement budgétaire |
| % d’utilisation | (Engagé + Réel) ÷ Effectif |
| Montant de l’écart / % d’écart | La même marge que le Disponible, nommée selon les conventions du reporting des écarts |
| Dépassement budgétaire | Une case qui se coche dès que Engagé + Réel dépassent l’Effectif — conçue pour les filtres de vues de liste |
| Notes | Vos commentaires — hypothèses, justification des reports, éléments ponctuels |
L’en-tête agrège les lignes : Total budgété, Budget effectif total, Total engagé, Total réel, Total disponible et % d’utilisation totale — le panneau Totaux du budget de la capture d’écran ci-dessus.
Comment l’argent circule dans un budget
Un bon de commande est comptabilisé → l’Engagé augmente
Le bon de commande d’entretien ménager de Meridian, d’un montant de 9 600 $, a réservé 9 600 $ sur la ligne Other Operating Expenses dès sa comptabilisation. Rien n’est encore dépensé — mais l’argent ne peut pas être promis deux fois.
La facture rapprochée est comptabilisée → l’Engagé se convertit en Réel
Lorsque la première facture de Sterling, de 4 800 $, est arrivée et a été comptabilisée sur le bon de commande, cette part est passée de l’Engagé au Réel. Le Disponible n’a pas bougé — l’argent était déjà réservé ; il est simplement passé de l’état de promesse à celui de fait. Une facturation partielle déplace exactement le montant facturé.
Les factures directes sont comptabilisées → le Réel augmente immédiatement
Les factures d’achat qui n’ont jamais eu de bon de commande (énergie et eau, coûts ponctuels) s’ajoutent directement au Réel de la ligne du compte correspondant. Les corrections empruntent le même chemin en sens inverse : annuler ou rouvrir un bon de commande ou une facture restitue ses montants.
Une ligne suivie tout au long de l’année
La ligne Other Operating Expenses de Meridian est budgétée à 60 000 $. Suivez l’évolution des chiffres à mesure que le contrat Sterling Janitorial progresse sur cette ligne :
| Événement | Effectif | Engagé | Réel | Disponible |
|---|---|---|---|---|
| Comptabilisation du budget (janvier) | 60 000 $ | 0 $ | 0 $ | 60 000 $ |
| Comptabilisation du bon de commande annuel de Sterling (9 600 $) | 60 000 $ | 9 600 $ | 0 $ | 50 400 $ |
| Comptabilisation de la première facture de Sterling (4 800 $) sur le bon de commande | 60 000 $ | 4 800 $ | 4 800 $ | 50 400 $ |
Deux points méritent qu’on s’y attarde. D’abord, le Disponible a baissé à la comptabilisation du bon de commande, et non à l’arrivée de la facture — le contrôle s’exerce au moment de la promesse. Ensuite, la facture n’a pas du tout modifié le Disponible : 4 800 $ sont passés de la colonne Engagé à la colonne Réel, la promesse devenant réalité, tandis que les 4 800 $ restants du bon de commande demeurent engagés jusqu’à la prochaine facture de Sterling. C’est aussi pourquoi les totaux de l’ensemble du budget affichent Engagé 4 800 $ / Réel 4 800 $ / Disponible 330 400 $ dans la capture d’écran ci-dessus.
Types et structure des budgets
- Type : Fonctionnement, Investissement ou Projet — une entité peut détenir plusieurs budgets de types différents pour la même année (Meridian gère un budget de type Fonctionnement ; un budget de type Projet pour la rénovation du hall d’entrée pourrait coexister avec lui).
- Périmètre : une entité, une plage de dates (généralement l’exercice) et une ligne par compte de dépenses — éventuellement déclinée par Centre de coûts et par toute autre dimension que votre administrateur a activée pour la budgétisation —, chacune assortie d’un montant annuel. Budgétez un même compte une seule fois au global, ou plusieurs fois en le déclinant par dimension (Réparations pour le bureau Nord et Réparations pour le bureau Sud, sur deux lignes) ; chaque combinaison est budgétée exactement une fois.
- Plage de dates : la Date de début et la Date de fin définissent la période que le budget régit — et c’est sur elles que s’appuie l’association des transactions. Un achat trouve son budget lorsque sa date tombe dans cette plage (même entité, budget comptabilisé).
- Exercice : un libellé d’année simple (2026, comme celui de Meridian) utilisé pour le reporting et la recherche. Il est pratique de le tenir à jour, mais il ne détermine pas le budget auquel une transaction est associée — c’est le rôle de la plage de dates.
- Devise : toujours la devise locale de l’entité ; les achats en devise étrangère sont convertis avant d’être pris en compte.
Cycle de vie
Brouillon (construction et modification libres) → Comptabilisé (le budget entre en vigueur : les bons de commande peuvent le référencer, le contrôle s’applique et les chiffres se verrouillent — les modifications passent désormais par des écritures budgétaires auditables, jamais par une modification directe) → éventuellement Annulé (retiré ; aucun nouveau document ne peut le référencer). Un budget comptabilisé qui porte des engagements ou des montants réels ne peut pas revenir discrètement au statut Brouillon — la trace d’un budget en vigueur est permanente.
Les règles qui garantissent l’intégrité des budgets
De vrais messages, cités mot pour mot, avec la marche à suivre en regard :
| Le message | Ce que cela signifie / que faire |
|---|---|
| « Impossible de modifier un budget comptabilisé. Utilisez des écritures budgétaires pour les modifications. » | Les chiffres comptabilisés sont la promesse validée — chaque modification passe par une écriture budgétaire datée et motivée. |
| « Impossible de modifier les lignes d'un budget comptabilisé. Utilisez des écritures budgétaires pour les modifications. » | Le pendant au niveau des lignes : impossible d’ajouter, de modifier ou de supprimer des lignes sur un budget en vigueur. |
| « Impossible de modifier un budget annulé. Rouvrez-le d'abord en brouillon. » | Annulé est un état verrouillé, pas un cimetière — rouvrez le budget s’il doit reprendre vie. |
| « Impossible de supprimer un budget comptabilisé. » | Les budgets comptabilisés et annulés restent archivés ; seuls les brouillons peuvent être supprimés. |
| « Le montant budgété ne peut pas être négatif. Utilisez une écriture budgétaire de type Réduction pour diminuer un budget approuvé. » | Un budget alloue de l’argent, il n’en doit pas — les diminutions sont des ajustements. |
| « La date de fin doit être postérieure à la date de début. » | La période doit avoir une véritable durée. |
| « L'entité sélectionnée est inactive. Les budgets ne peuvent être créés que pour des entités actives. » | Une société retirée ne reçoit pas de nouveau plan. |
| « La devise du budget doit correspondre à la devise fonctionnelle de l'entité (…). Les budgets sont toujours dans la devise locale de l'entité. » | Les achats en devise étrangère sont convertis dans la devise du budget ; le plafond lui-même ne change jamais de devise. |
| « Ce budget a des bons de commande ou des factures d'achat associés. Utilisez plutôt des écritures budgétaires pour les modifications. » | La porte de la réouverture se ferme dès que de l’argent réel est engagé — voir le cycle de vie ci-dessus. |
Erreurs courantes à éviter
| Erreur | Pourquoi c’est un problème | À faire à la place |
|---|---|---|
| Tenter de modifier les chiffres d’un budget comptabilisé | Bloqué — et si ce n’était pas le cas, la piste d’audit montrerait une promesse réécrite en silence | Créez une écriture budgétaire : supplément, réduction ou virement, avec son motif |
| Des dates de début et de fin qui ne couvrent pas la période de dépense | Les achats datés hors de la plage ne trouvent pas le budget — le contrôle ne s’applique jamais à eux, sans que rien ne le signale | Réglez la Date de début et la Date de fin pour couvrir toute la période ; ce sont les dates, et non le libellé Exercice, qui servent à associer les achats |
| Deux budgets comptabilisés couvrant le même compte, la même entité et la même année | Un achat ne peut respecter qu’un seul plafond par compte — on ne sait plus lequel s’applique | Un seul budget comptabilisé par compte et par année ; utilisez les types de budget (Fonctionnement, Investissement, Projet) pour des enveloppes réellement distinctes |
| Budgéter des comptes de produits ou de passif | Rien n’y arrive jamais — seuls les documents d’achat alimentent les chiffres budgétaires | Budgétez les comptes de dépenses que vous pilotez ; planifiez le chiffre d’affaires dans votre reporting |
| Lire le Disponible comme « la trésorerie qu’il nous reste » | Le Disponible est une marge budgétaire, pas un solde bancaire | La trésorerie se suit dans vos comptes bancaires et par le rapprochement ; le Disponible répond à la question « pouvons-nous promettre davantage ? » |
Qui travaille avec les budgets
Les budgets appartiennent aux responsables de la comptabilité : les utilisateurs Accounting Controller et Accounting Admin les créent, les comptabilisent, les ajustent et les annulent. Les utilisateurs Accounts Payable, Accounts Receivable et Read Only voient le statut des budgets — y compris les avertissements sur leurs propres bons de commande — mais ne peuvent pas changer les règles du jeu.
Pour aller plus loin
- Créer des budgets et des lignes budgétaires — en construire un de A à Z.
- Contrôle budgétaire sur les bons de commande — mode avertissement ou mode blocage.
- Écritures budgétaires (ajustements) — modifier un budget en vigueur, de façon auditable.
- Fenêtre d’analyse budgétaire — la vérification avant achat.
Questions fréquentes
Parce que l’argent a déjà été réservé à la comptabilisation du bon de commande. La facture convertit l’Engagé en Réel — un changement d’état, pas une nouvelle dépense. Le Disponible ne baisse que lorsque de nouvelles promesses ou des factures imprévues arrivent.
Non — un budget appartient à une seule entité, dans la devise de cette entité. La budgétisation au niveau du groupe consiste simplement à examiner ensemble les budgets de chaque entité.
Par centre de coûts, oui. Une ligne budgétaire est un compte de dépenses plus, éventuellement, un Centre de coûts — et toute dimension supplémentaire que votre administrateur a configurée pour la budgétisation —, ce qui vous permet de budgéter le même compte séparément pour le bureau Nord et le bureau Sud, sur deux lignes distinctes. Le suivi mois par mois reste l’affaire du reporting : les périodes du budget lui-même sont annuelles, mais vos outils de reporting découpent le réel par mois aussi finement que vous le souhaitez.
Le budget prend simplement fin avec sa plage de dates — le Disponible non consommé n’est reporté nulle part. Construisez à neuf le budget de l’année suivante (voir Cloner les budgets pour l’année suivante) et retirez l’ancien une fois ses dernières factures arrivées.
Exclusivement des écritures budgétaires approuvées — les suppléments et les virements entrants s’accumulent en augmentations ; les réductions et les virements sortants, en diminutions. Les deux sont toujours des nombres positifs ; c’est la formule du budget effectif qui applique les signes. Vous ne saisissez jamais ni l’un ni l’autre de ces champs.
L’utilisation correspond à (Engagé + Réel) ÷ Effectif — pour Meridian, (4 800 $ + 4 800 $) ÷ 340 000 $. Jugez-la au regard de la part de l’année écoulée et du rythme de dépense de la ligne : un chiffre bas en milieu d’année traduit de la discipline ou un plan qui n’a pas encore démarré. La vue par ligne de Rapports de consommation budgétaire est le point de départ de cette discussion.
Seulement s’il est au statut Brouillon — « Impossible de supprimer un budget comptabilisé. » Un budget comptabilisé qui ne devrait pas exister est annulé (avec un motif et une date, et reste archivé) ; un budget qui n’a jamais été réel est supprimé tant qu’il est encore en brouillon, lignes comprises.
Cet article vous a-t-il été utile ?