
Bilan
Le compte de résultat est un film ; le bilan est une photographie — tout ce que la société possède, doit et vaut, figé à un instant précis. Dans le Centre financier, il ne prend qu’un seul paramètre déterminant : la Date d’arrêté. Tout ce qui s’est passé depuis la toute première transaction jusqu’à ce jour-là figure sur la photo.
Accès nécessaire. N’importe quel ensemble d’autorisations REDA Financials permet d’ouvrir l’onglet Centre financier et d’exécuter le bilan ; ce que vous voyez se limite aux enregistrements que votre rôle peut lire.
Paramétrer l’exécution
Le bilan utilise le panneau de filtres partagé du Centre financier (référence complète), avec une différence visible par rapport aux autres états :
| Élément | Pour le bilan |
|---|---|
| Type de rapport | Définissez-le sur Bilan. Changer de type efface le résultat précédent. |
| Date d’arrêté | Comme le rapport est cumulatif depuis la première transaction, la zone habituelle Date de début disparaît et la zone Date de fin est renommée Date d’arrêté. Une date, une photographie. Ajoutez une deuxième ligne Date d’arrêté pour établir une comparaison. |
| Entité + Grand livre | Chaque ligne d’entité ajoute la colonne de cette société ; la zone Grand livre présélectionne le grand livre par défaut de l’entité. |
| Référentiel de reporting | Présentation statutaire ou de gestion facultative ; si vous laissez « -- Sans référentiel (taxonomie) -- », les lignes sont regroupées par type et sous-type de compte. |
| Masquer les soldes nuls | Supprime les lignes nulles dans toutes les colonnes, ainsi que les groupes qui se retrouvent vides. |
| Lancer le rapport | Activé dès qu’au moins une entité et une Date d’arrêté sont définies. |
Les trois volets de la photographie
| Section | Contenu | Exemples chez Meridian |
|---|---|---|
| Actifs | Ce que la société possède et ce qui lui est dû | Trésorerie, créances sur les locataires, acomptes versés aux fournisseurs, immeubles et équipements nets d’amortissement |
| Passifs | Ce que la société doit | Dettes fournisseurs, charges à payer, dépôts de garantie des locataires, taxes à payer |
| Capitaux propres | La part des propriétaires : capital apporté + bénéfices conservés | Capital social, report à nouveau — et le résultat de l’exercice en cours, intégré pour vous (voir ci-dessous) |
Sa propriété déterminante : Actifs = Passifs + Capitaux propres, toujours. Le badge du rapport l’affiche clairement — « Équilibré — Actifs = Passifs + Capitaux propres » — ou indique Déséquilibré avec un Total général non nul, ce qui appelle une analyse, jamais un haussement d’épaules.
La façon dont chaque volet lit ses comptes suit la logique de la partie double : les soldes d’actif sont présentés en débits nets des crédits, tandis que les soldes de passif et de capitaux propres sont présentés en crédits nets des débits — de sorte que les trois volets s’affichent sous leur forme positive naturelle. Un montant négatif là où vous attendez un montant positif (un compte bancaire à découvert, une créance qui est en réalité un acompte reçu), c’est le rapport qui vous signale quelque chose qui mérite d’être examiné.
Le résultat de l’exercice en cours, intégré automatiquement
Un bilan établi en milieu d’année comporte une subtilité : le bénéfice de l’exercice ne figure pas encore dans le report à nouveau (cela se produit lors de la clôture annuelle), mais le bilan doit tout de même être équilibré. Le rapport s’en charge : il calcule le résultat de l’exercice en cours — le résultat net de l’exercice jusqu’à votre date d’arrêté — et le présente dans les capitaux propres (ajouté à la ligne de votre compte de report à nouveau, ou sous la forme d’un montant distinct « Résultat de l’exercice en cours »). Aucune écriture n’est comptabilisée ; il s’agit d’une intégration de présentation, recalculée à chaque exécution.
Deux détails de cette intégration méritent d’être connus :
- Elle est calculée par entité, du début de l’exercice propre à chaque entité jusqu’à votre date d’arrêté — ainsi, dans une exécution de groupe réunissant une entité américaine en année civile et des entités britannique et indienne dont l’exercice commence en avril, le résultat de chacune est mesuré sur son propre exercice.
- Son emplacement dépend de la configuration de l’entité. Si un compte est configuré dans le champ Report à nouveau par défaut de l’entité, le résultat de l’exercice en cours est ajouté à la ligne affichée de ce compte. Sinon, le rapport affiche un montant distinct Résultat de l’exercice en cours dans la section Capitaux propres. Le total est le même dans les deux cas ; le compte configuré permet simplement d’aligner la présentation sur votre format statutaire.
Les exercices antérieurs fonctionnent différemment : une fois que la clôture annuelle a comptabilisé ses écritures de clôture, les résultats de ces exercices figurent de façon permanente dans le report à nouveau, et l’intégration effectuée au moment du rapport ne couvre jamais que l’exercice en cours, non clôturé.
Lire les volets de Meridian
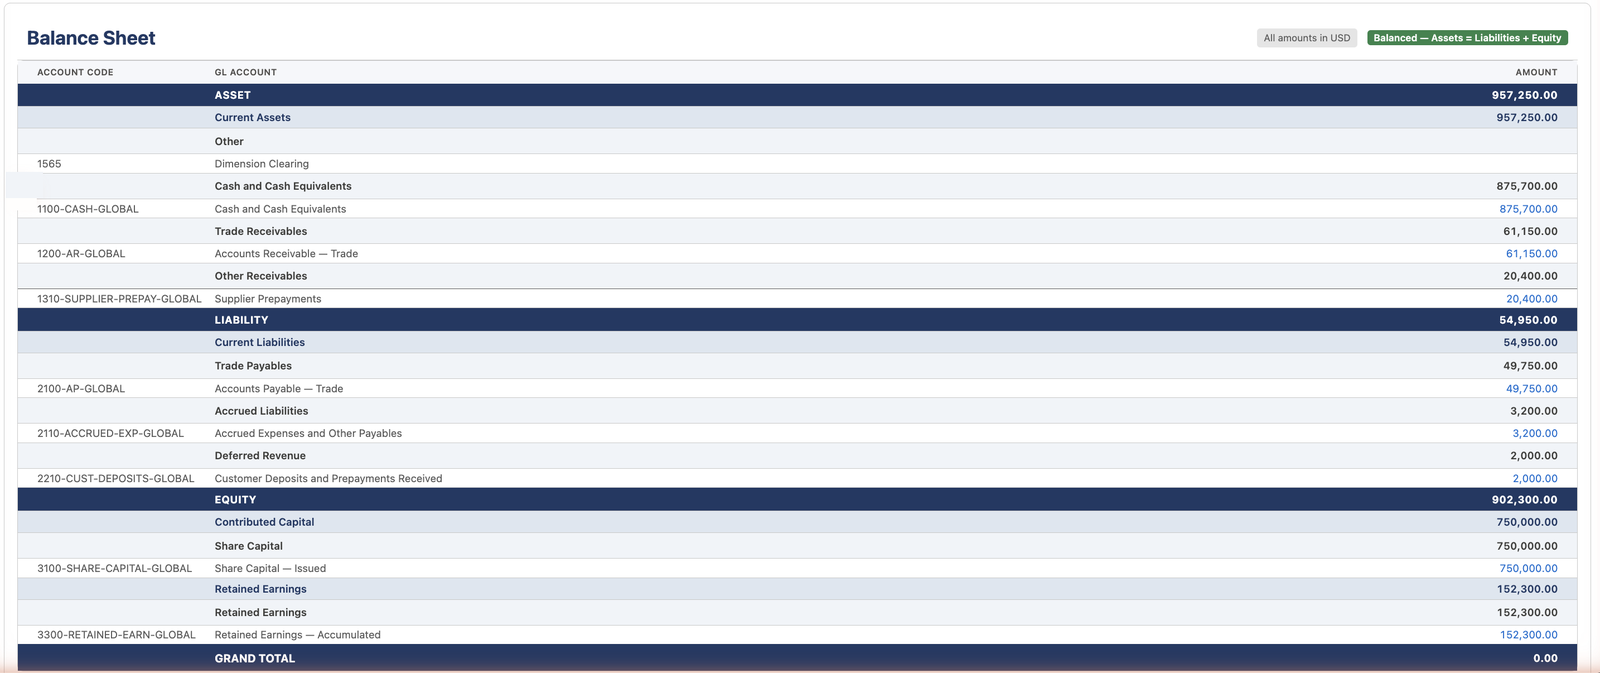
Sur le bilan de mi-année de Meridian Properties US LLC, le volet des actifs reprend les chiffres déjà présentés par les autres rapports : Trésorerie et équivalents de trésorerie à 875 700 (le même solde de clôture que celui de sa balance générale au 30 juin), Clients — créances commerciales à 61 150, Acomptes versés aux fournisseurs à 20 400. Dans les capitaux propres, l’intégration présente le résultat net du premier semestre, soit 152 300 — exactement le Total général que le compte de résultat affiche pour janvier–juin — sans qu’aucune écriture ne soit comptabilisée. Cette concordance à trois (balance générale ↔ bilan ↔ compte de résultat) n’est pas une coïncidence à admirer mais un contrôle à effectuer : les trois lisent le même grand livre ; sur la même entité, le même grand livre et les mêmes dates, ils doivent donc raconter la même histoire.
Le lire comme un propriétaire
- Liquidité : actifs courants face aux passifs courants — pouvons-nous payer ce qui arrive bientôt à échéance ?
- L’histoire du fonds de roulement : les créances et les dettes présentées ici sont les mêmes montants que ceux que détaillent vos rapports de balance âgée — le bilan en donne la somme, les balances âgées l’explication.
- Deux dates, un écart : exécutez deux dates d’arrêté (début d’année et aujourd’hui) et la colonne Écart montre l’effet d’un semestre sur la situation de la société.
- Chaque montant est vérifiable : explorez le détail de n’importe quelle ligne jusqu’à ses transactions — un bilan dont chaque chiffre répond aux questions est celui que les auditeurs préfèrent.
Messages que vous pouvez rencontrer
| Le message | Ce qu’il signifie / ce qu’il faut faire |
|---|---|
| « Configurez les paramètres du rapport et cliquez sur Lancer le rapport » | Rien n’a encore été exécuté — définissez une entité et une Date d’arrêté. |
| « Génération du rapport... » | Le calcul est en cours ; un état depuis l’origine couvrant des années d’historique peut prendre un moment. |
| « Aucune donnée trouvée pour les paramètres sélectionnés » | Rien ne correspond — généralement une Date d’arrêté antérieure à la première comptabilisation de l’entité, ou un filtre de dimension qui exclut tout. |
| « Au moins une entité est requise pour générer un rapport. » | Ajoutez une ligne d’entité. |
| « Au moins une plage de dates est requise pour générer un rapport. » | Définissez la Date d’arrêté — le rapport doit savoir quel jour photographier. |
| « Report generation failed: … » | L’exécution s’est arrêtée ; le détail après les deux-points en indique la raison. Signalez les échecs persistants à votre administrateur. |
Erreurs courantes à éviter
| Erreur | Pourquoi c’est un problème | À faire plutôt |
|---|---|---|
| Lire le bilan comme « les chiffres de ce trimestre » | Il est cumulatif — le montant de trésorerie couvre tout l’historique jusqu’à la date d’arrêté, et non le mouvement du trimestre | Utilisez le Compte de résultat pour la performance d’une période ; utilisez deux Dates d’arrêté et la colonne Écart pour voir ce qu’une période a changé |
| Publier sans jeter un coup d’œil au badge | Le badge est le contrôle d’intégrité du rapport lui-même — l’ignorer revient à diffuser un état dont vous n’avez pas vérifié la cohérence | Le badge d’abord, à chaque exécution ; s’il indique Déséquilibré, analysez avant que l’état ne sorte de l’entreprise (voir les questions fréquentes ci-dessous) |
| S’attendre à trouver le bénéfice de l’exercice dans l’enregistrement du compte de report à nouveau | L’intégration ne concerne que la présentation — aucune écriture n’existe avant la clôture annuelle, donc le compte lui-même ne l’affiche pas | Lisez les capitaux propres sur ce rapport pour connaître la situation réelle ; exécutez la Clôture annuelle lorsque l’exercice est définitif |
| Rapprocher les créances présentées ici d’un instantané de balance âgée pris à une autre date | L’instantané a figé une date ; votre bilan en photographie une autre — la différence correspond à une activité réelle, pas à une erreur | Alignez la Date d’arrêté sur la date de l’instantané avant de comparer (voir Rapports et instantanés de balance âgée clients) |
| Comparer deux entités en confrontant à l’œil deux exécutions distinctes | Des dates ou des périmètres différents s’y glissent sans qu’on s’en aperçoive | Ajoutez les deux entités à une seule exécution — des colonnes côte à côte, une seule Date d’arrêté, une seule devise (le mode devise société gère automatiquement les devises mixtes) |
Pour aller plus loin
- Compte de résultat — le flux qui alimente les capitaux propres.
- Tableau des flux de trésorerie (IAS 7) — le troisième état de l’ensemble.
- Clôture annuelle — le moment où le résultat de l’exercice en cours devient du report à nouveau.
Questions fréquentes
Un bilan est cumulatif par définition — la trésorerie de Meridian aujourd’hui correspond à chaque encaissement et à chaque paiement depuis la création de la société, et non à ceux de ce mois-ci. La Date d’arrêté est la seule dimension temporelle dont un instantané a besoin.
Arrêtez-vous et analysez avant de publier quoi que ce soit : vérifiez le Total général (l’ampleur de l’écart), exécutez la balance générale à la même date (est-elle équilibrée ?) et comparez les comptes qui figurent sur chacun des deux rapports. Faites intervenir votre administrateur — un état déséquilibré signifie qu’un élément structurel demande une attention particulière, et le montant exact de l’écart est le meilleur indice.
Pensez à l’intégration automatique : le montant affiché peut inclure le résultat de l’exercice en cours, ajouté au moment de l’exécution du rapport. Une fois que la clôture annuelle a comptabilisé l’écriture de clôture, le même montant y figure de façon permanente et l’intégration repart de zéro pour le nouvel exercice.
Oui — les montants au niveau du compte ouvrent la fenêtre Détail des transactions, qui liste les comptabilisations à l’origine du montant avec des liens vers leurs documents sources. Sur un rapport cumulatif, cet historique peut être long ; la fenêtre le parcourt par pages de 50 entrées.
Le total des actifs au total des passifs et des capitaux propres — l’équation comptable, évaluée sur l’état tel qu’il est présenté. La ligne Total général exprime la même comparaison sous forme de nombre : zéro lorsque le badge indique Équilibré, et l’ampleur de l’écart dans le cas contraire, ce qui constitue le premier indice de toute analyse.
Oui. Le rapport bascule automatiquement en devise société lorsque les devises des entités sélectionnées diffèrent (une notification vous en informe), ce qui rend les colonnes comparables et additionnables. Le badge de devise au-dessus du rapport indique toujours dans quelle devise vous lisez les montants.
Cet article vous a-t-il été utile ?