
Créer des immobilisations à partir de bons de commande
Les biens physiques arrivent par camion, et les camions relèvent du service achats — c’est pourquoi REDA Financials crée les immobilisations corporelles exactement là où elles prennent corps dans la réalité : au moment où les marchandises sont réceptionnées sur un bon de commande. La rénovation du hall d’entrée de Meridian sert d’exemple tout au long de l’article : un bon de commande, une ligne de travaux de construction, une ligne d’équipement avec Créer une immobilisation coché — et quatre immobilisations nées le jour où les cartons sont arrivés.
Accès nécessaire. La création et l’activation des immobilisations qui en résultent nécessitent l’ensemble d’autorisations Accounting Admin v2 ou Accounting Controller v2. Les ensembles Accounts Payable v2, Accounts Receivable v2 et Read Only v2 permettent de consulter les immobilisations, mais pas de les modifier. (Le marquage de la ligne de bon de commande et la réception des marchandises relèvent de vos autorisations sur les bons de commande.)
Configurer la ligne de bon de commande
Marquez la ligne : Créer une immobilisation + Type d’actif
Sur la ligne de bon de commande de l’équipement (4 × 5 000 $), cochez Créer une immobilisation et choisissez le Type d’actif (Office Equipment — un type Corporel ; les incorporels, comme les logiciels, suivent plutôt le parcours par la facture). Les lignes sans cet indicateur restent des coûts ordinaires.
Comptabilisez le bon de commande, puis réceptionnez les marchandises
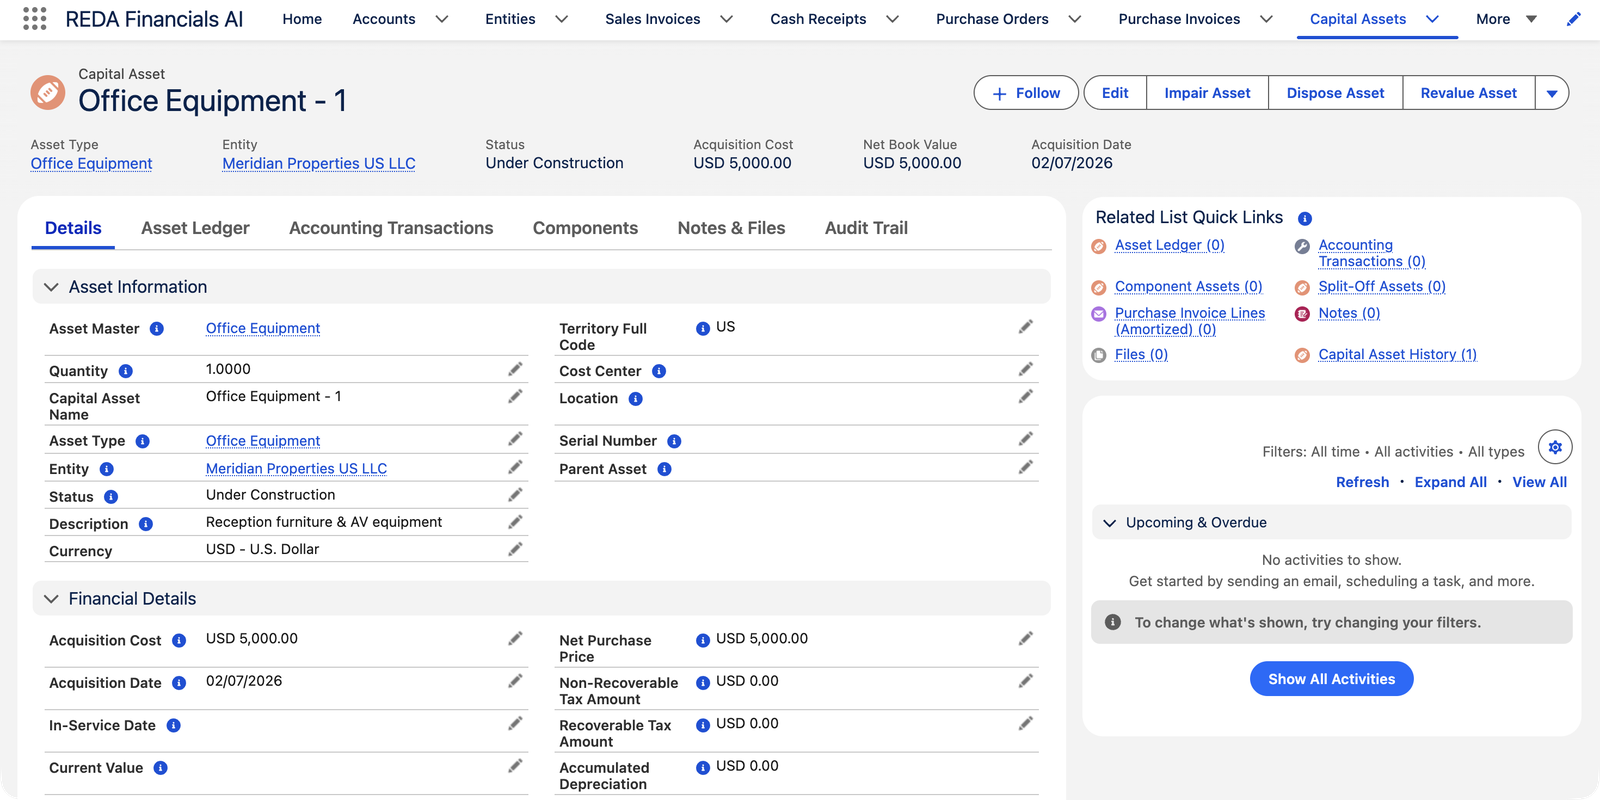
La réception est le déclencheur (un bon de commande comptabilisé est requis). L’écran Réceptionner les marchandises vous annonce ce qui va se produire : « 4 immobilisation(s) seront créées avec le statut En construction. »
Ce qui est créé
- Une immobilisation par unité pour les types en mode Individuel (les quatre unités de Meridian → « Office Equipment - 1 » à « - 4 »), une immobilisation par réception, avec une quantité, pour les types en mode Groupé. Le mode Individuel exige des réceptions en nombres entiers.
- Statut En construction — inscrite au registre des immobilisations, mais pas encore amortie.
- Un coût provisoire issu du prix unitaire net de la ligne de bon de commande (remises prises en compte, converti dans la devise de l’entité). Provisoire, parce que le coût réel n’arrive que plus tard :
Voici l’acte de naissance complet de chaque nouvelle immobilisation — chaque champ renseigné par la réception, et l’origine de sa valeur :
| Champ | Comment il est renseigné à la réception |
|---|---|
| Nom de l’immobilisation | Mode Individuel : le nom du produit suivi d’un numéro d’ordre — « Office Equipment - 1 », « - 2 », « - 3 »… Mode Groupé : un seul enregistrement par réception. |
| Statut | En construction, toujours — l’écran vous l’annonce d’emblée : « {n} immobilisation(s) seront créées avec le statut En construction. », puis le confirme par « {n} immobilisation(s) créée(s). » |
| Coût d’acquisition (provisoire) | Le prix unitaire net de la ligne de bon de commande (après remises) × le taux de change du bon de commande × la quantité — exprimé dans la devise propre de l’entité. Pour Meridian : 5 000 $ par unité, sans conversion nécessaire. |
| Date d’acquisition | Le jour de la réception — le jour où les marchandises sont réellement arrivées. |
| Quantité | 1 pour chaque immobilisation en mode Individuel ; la quantité réceptionnée pour un lot en mode Groupé. |
| Montants de taxe | Zéro à ce stade — les taxes réelles arrivent avec la facture fournisseur (voir ci-dessous). |
| Fiche d’immobilisation | Retrouvée — ou créée sur-le-champ — pour la combinaison entité + produit + type d’actif, de sorte que les nouvelles unités se classent d’elles-mêmes sur la bonne page du registre. |
La facture ajuste le coût au réel
Lorsque la facture du fournisseur est rapprochée de la ligne de bon de commande et comptabilisée, REDA Financials remplace le coût provisoire par la réalité facturée — le prix net effectivement facturé, plus les éventuelles taxes non récupérables (les taxes récupérables sur les achats, comme les crédits de GST, ne deviennent jamais un coût de l’immobilisation ; c’est la règle d’IAS 16, appliquée pour vous). Une facturation partielle finalise les immobilisations dans l’ordre, les premières unités d’abord ; l’annulation du rapprochement rétablit le montant provisoire. Tout cela avant l’activation — le coût enregistré de l’immobilisation est arrêté au moment où son compteur démarre.
En détail, le montant finalisé est construit à partir de la ligne de facture rapprochée :
| Composant | Ce que c’est |
|---|---|
| Prix d’achat net | Le montant de la ligne de facture dans la devise de l’entité, déduction faite des taxes récupérables incluses dans le prix — ce sont des crédits de taxe que vous récupérerez, pas un coût de l’immobilisation. |
| + Taxe non récupérable | Les taxes ajoutées en sus que vous ne pouvez pas récupérer. Elles renchérissent réellement l’immobilisation et sont donc incorporées à son coût. |
| = Coût d’acquisition (définitif) | La facture de Meridian a confirmé exactement le prix du bon de commande — 5 000 $ par unité, sans taxes —, c’est pourquoi le coût de ses immobilisations n’a pas bougé lors de la finalisation. |
Les règles qui garantissent des réceptions propres
Chacun de ces messages est réel, et chacun a sa raison d’être :
| Le message | Ce qu’il signifie / ce qu’il faut faire |
|---|---|
| « Le bon de commande doit être au statut Comptabilisé pour réceptionner des marchandises. Impossible de réceptionner sur des bons de commande en brouillon ou annulés. » | La réception crée de vrais enregistrements au registre ; la commande qui les sous-tend doit donc être un document engagé — comptabilisez d’abord le bon de commande. |
| « Asset Type is Individual mode — received quantity must be a whole number for: {line description}. » | Le mode Individuel signifie une immobilisation par unité physique ; la moitié d’un écran n’a pas de sens. Réceptionnez des unités entières, ou utilisez un type en mode Groupé pour des quantités réellement divisibles. |
| Trop d’immobilisations à créer — réceptionnez en plusieurs fois | Une même réception est plafonnée à 9 500 immobilisations créées. Les livraisons très volumineuses d’unités en mode Individuel se répartissent sur plusieurs réceptions. |
| « Impossible d'annuler la réception de la ligne "{line}" : {n} actif(s) de cette ligne ont été activés ou amortis et ne peuvent plus être supprimés. Seuls les actifs encore en construction peuvent être dé-réceptionnés. Cédez ou inversez d'abord ces actifs. » | L’annulation de réception supprime les immobilisations qu’une réception a créées — ce n’est permis que tant qu’elles sont encore En construction. Les immobilisations activées sont des faits financiers ; sortez-les du registre par une cession. |
| « Ce bon de commande a des immobilisations capitalisées (plus en construction). Cédez ou inversez ces actifs avant d'annuler ou de décomptabiliser la commande. » | La même protection au niveau du document : le bon de commande ne peut pas être défait sous des immobilisations actives. |
Changer d’avis
- Annuler la réception (réduire la quantité réceptionnée) supprime les immobilisations En construction les plus récentes qu’elle a créées.
- Mais dès qu’une immobilisation est activée, elle constitue un fait financier enregistré : l’annulation de la réception, la décomptabilisation du bon de commande ou l’annulation du rapprochement de sa ligne de facture est refusée avec un message explicite — « …ont été activés ou amortis et ne peuvent plus être supprimés… Cédez ou inversez d'abord ces actifs. » Les corrections d’une immobilisation active passent par une cession ou un ajustement prospectif, jamais par un retour en arrière rétroactif.
Erreurs courantes à éviter
| Erreur | Pourquoi c’est un problème | À faire à la place |
|---|---|---|
| Activer les immobilisations avant le rapprochement de la facture fournisseur | La finalisation du coût ne touche que les immobilisations encore En construction — activez trop tôt et le montant provisoire du bon de commande est figé comme coût amortissable | Attendez le rapprochement de la facture lorsque c’est possible ; si le coût réel diffère ensuite, traitez-le par un ajustement prospectif délibéré |
| Oublier l’indicateur Créer une immobilisation sur la ligne de bon de commande | La réception enregistre la dépense comme un coût ordinaire — pas d’immobilisation, pas d’inscription au registre, et pas d’indicateur rétroactif | Vérifiez les lignes marquées avant de comptabiliser le bon de commande ; capitaliser après coup est un exercice manuel, du ressort du contrôleur de gestion |
| Réceptionner des quantités fractionnaires sur un type en mode Individuel | Refusé d’office — une immobilisation par unité signifie des unités entières | Réceptionnez des nombres entiers, ou passez le type en mode Groupé si la classe d’actifs est réellement divisible |
| S’attendre à ce que les logiciels ou les licences arrivent par le parcours du bon de commande | Les types de catégorie Incorporel ne créent pas d’immobilisations à la réception — rien n’apparaît et la dépense reste en charge | Les incorporels sont capitalisés à partir de la facture d’achat comptabilisée — voir Immobilisation d’un actif |
| « Corriger » une réception erronée après l’activation | L’annulation de réception, l’annulation du bon de commande et l’annulation du rapprochement de facture sont toutes bloquées tant que des immobilisations activées figurent sur les documents | Cédez ou extournez d’abord les immobilisations concernées — c’est exactement ce que disent les messages —, puis corrigez les documents |
Pour aller plus loin
- Immobilisation d’un actif — activer ce que la réception a créé.
- Réceptionner des lignes de bon de commande (immobilisations) — l’écran de réception en détail.
- Types et catégories d’immobilisations — pourquoi le Type d’actif de la ligne compte.
Questions fréquentes
Mode Individuel : dix immobilisations, créées au fil de la réception de chaque livraison (6 + 4). Mode Groupé : deux immobilisations de lot, de quantités 6 et 4. Dans les deux cas, la fiche d’immobilisation en fait le cumul.
C’est la finalisation par la facture — le fournisseur a facturé un prix différent, des taxes non récupérables se sont ajoutées au coût, ou le taux de change a évolué entre la commande et la facture. Le montant issu de la facture est le bon coût capitalisé.
Oui — les incorporels sont capitalisés à partir des factures d’achat comptabilisées (Immobilisation d’un actif), les immobilisations migrées sont saisies directement avec le champ Migré et les champs associés, et rien n’empêche un contrôleur de gestion de créer manuellement un enregistrement d’immobilisation pour les cas particuliers (dons, actifs retrouvés) — en passant l’écriture comptable appropriée pour son coût.
Réduire la quantité réceptionnée supprime les immobilisations En construction les plus récentes créées par cette réception — dernier entré, premier sorti. Si la suppression devait toucher une immobilisation activée ou amortie, toute l’annulation de réception est refusée : cédez ou extournez d’abord ces immobilisations.
Elle conserve son coût provisoire issu du bon de commande, qui reflète la meilleure information dont vous disposez. Notez une conséquence : le reclassement de capitalisation effectué à l’activation ne se déclenche que pour les immobilisations adossées à une ligne de facture rapprochée — une immobilisation réceptionnée mais jamais facturée s’active et s’amortit normalement, mais aucun reclassement du coût n’est comptabilisé ; c’est donc à vous de régler par une écriture comptable le compte du grand livre où ce coût est porté.
Non — « Le bon de commande doit être au statut Comptabilisé pour réceptionner des marchandises. Impossible de réceptionner sur des bons de commande en brouillon ou annulés. » Les immobilisations sont de vrais enregistrements du registre ; l’engagement qui les sous-tend doit d’abord être réel.
Cet article vous a-t-il été utile ?