
Lot d’amortissement
Les immobilisations perdent de la valeur selon un calendrier ; encore faut-il le comptabiliser. C’est ce que fait la carte Comptabilisation des amortissements d’actifs, chaque mois et sans faillir : « Comptabiliser les écritures d'amortissement échues dans le grand livre ».
Accès nécessaire. Planifier et exécuter des tâches par lots nécessite l’ensemble d’autorisations Accounting Admin v2. Les ensembles Accounting Controller v2 et Read Only v2 peuvent ouvrir la console pour consulter les résultats ; les ensembles Accounts Payable v2 et Accounts Receivable v2 ne la voient pas, mais ils voient les amortissements que le lot comptabilise.
L’essentiel
- Le plan existe déjà : lorsqu’un actif est immobilisé, REDA Financials génère son plan d’amortissement complet sous forme de lignes du registre d’immobilisations — datées, chiffrées, en attente.
- Le lot comptabilise ce qui est échu : chaque exécution repère les écritures planifiées dont la date est arrivée et les comptabilise dans le grand livre — débit de la dotation aux amortissements, crédit des amortissements cumulés, selon les comptes du type d’actif.
- Les immobilisations restent fidèles à la réalité : les valeurs nettes comptables diminuent à mesure que les écritures sont comptabilisées ; les immobilisations totalement amorties changent de statut d’elles-mêmes.
Les écritures qu’une exécution comptabilise — les quatre critères
Chaque exécution parcourt toutes les immobilisations et toutes les entités à la recherche des lignes de registre qui remplissent les quatre critères — et uniquement celles-là :
| Critère | Ce qu’il exclut |
|---|---|
| Statut Planifié | Les écritures manuelles au statut Brouillon et les lignes déjà comptabilisées restent exactement où elles sont. |
| Livre d’actifs Financier | Les lignes des livres d’actifs alternatifs (Taxe/IFRS) sont des enregistrements parallèles — elles n’atteignent jamais votre grand livre via le lot. Voir Amortissement multi-grands livres. |
| Date du registre au plus tard à la date d’exécution | Les mois futurs attendent leur tour ; les lignes de fin de mois deviennent échues la nuit de leur échéance. |
| Montant supérieur à zéro | Les lignes à montant nul ne sont pas des comptabilisations. |
Pour chaque ligne retenue, la comptabilisation inscrit la paire d’écritures au grand livre — pour le matériel de Meridian Properties Group : Débit Dotations aux amortissements 83,33 $ / Crédit Amortissements cumulés — Immobilisations corporelles 83,33 $ — dans la période à laquelle correspond la date de la ligne. Les amortissements cumulés et la valeur nette comptable se mettent à jour par la comptabilisation, jamais à la main.
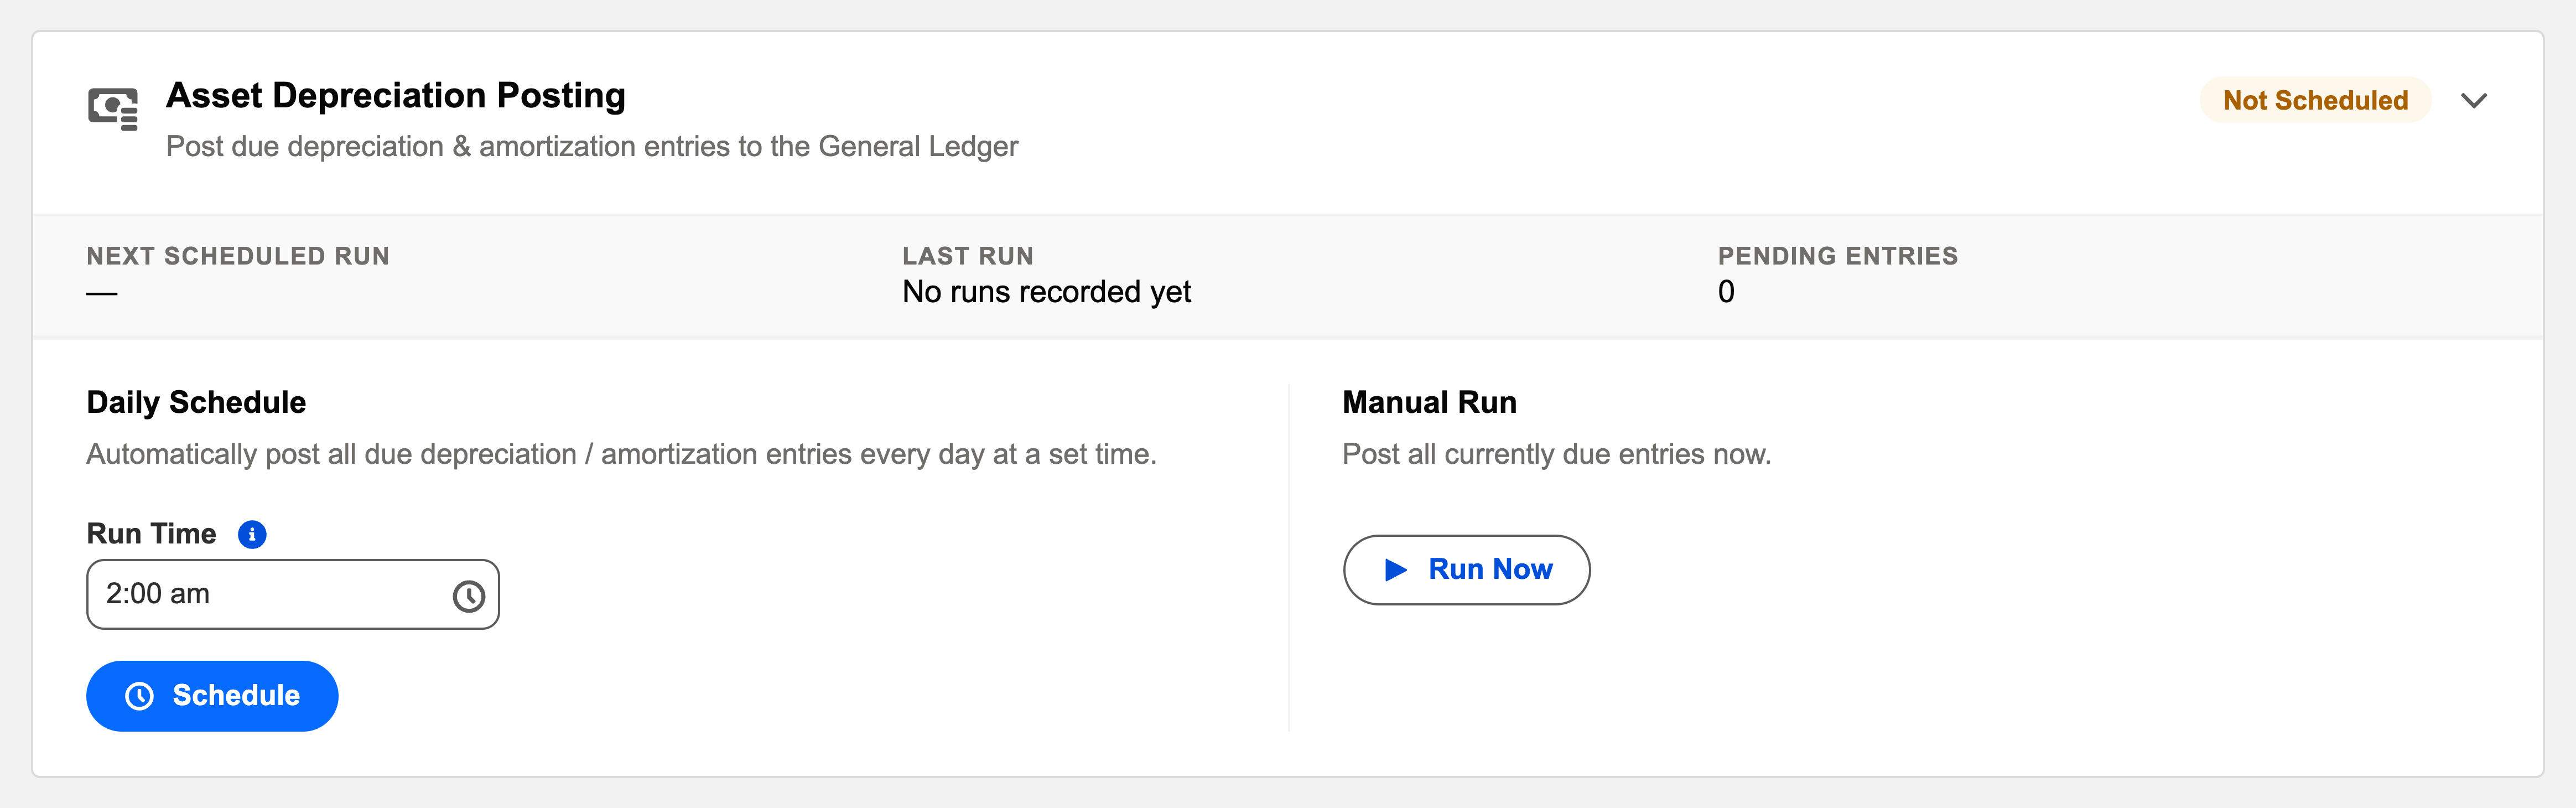
La carte, élément par élément
| Élément | Ce qu’il indique / ce qu’il fait |
|---|---|
| Écritures en attente | « {n} écritures à comptabiliser. » — le décompte en temps réel des lignes au statut Planifié dont la date est arrivée. C’est votre indicateur de santé : il doit indiquer zéro peu après l’exécution de fin de mois. |
| Dernière exécution / Prochaine exécution planifiée | Quand le lot s’est exécuté pour la dernière fois et quand la planification quotidienne se déclenchera la prochaine fois. |
| Planification quotidienne | « Comptabiliser automatiquement chaque jour, à une heure définie, toutes les écritures d'amortissement échues. » — par défaut 02:00. L’enregistrement confirme : « Comptabilisation des amortissements d'actifs planifiée chaque jour à {time}. » |
| Exécuter maintenant | Demande « Exécuter la comptabilisation des amortissements maintenant ? », explique « Cette action comptabilise dans le grand livre chaque écriture d'amortissement échue du registre des actifs. », puis confirme le démarrage du lot. S’il n’y a rien à faire : « Aucune écriture à comptabiliser pour le moment. » |
Les règles qu’une ligne doit respecter, mot pour mot
| Le message | Ce qu’il signifie / ce qu’il faut faire |
|---|---|
| « Impossible de comptabiliser cette écriture du registre des actifs : le montant doit être supérieur à zéro. » | Une dotation nulle ou négative n’est pas une comptabilisation : saisissez le montant réel. |
| « Impossible de comptabiliser cette écriture du registre des actifs : un compte général de débit et un compte général de crédit sont requis. » | Chaque ligne est un mouvement autonome entre deux comptes — en général renseigné par défaut à partir du Type d’actif ; complétez les champs vides. |
| « Le compte général de débit et le compte général de crédit doivent être différents. » | Débiter et créditer le même compte ne déplace rien. |
| « Impossible de comptabiliser cette écriture du registre des actifs car son immobilisation n'a pas d'entité. » | Les comptabilisations appartiennent aux livres d’une société : renseignez d’abord l’Entité de l’immobilisation. |
| « Échec de la comptabilisation de cette écriture du registre des actifs : {reason} » | La couche grand livre a refusé (une période clôturée, par exemple) : le motif indiqué vous dit quoi corriger. |
Erreurs courantes à éviter
| Erreur | Pourquoi c’est un problème | À faire à la place |
|---|---|---|
| Ne jamais planifier la tâche quotidienne | Les lignes arrivent à échéance et s’accumulent sans être comptabilisées ; l’amortissement n’atteint le grand livre que lorsque quelqu’un y pense | Définissez la planification quotidienne une fois pour toutes — 02:00 convient à presque tout le monde |
| Ne pas générer les périodes comptables à l’avance | Les lignes de fin de mois tombent dans des périodes inexistantes et attendent, comptées dans « skipped (no period yet) » — la charge manque à la clôture | Générez les périodes en avance sur le plan d’amortissement ; la nouvelle tentative rattrape tout, mais votre clôture ne devrait pas en dépendre |
| Traiter « skipped (no period yet) » comme une erreur | Panique et travail manuel en double — pour un cas que le lot résout tout seul | Ouvrez la période, puis laissez la prochaine exécution (ou Exécuter maintenant) comptabiliser la ligne |
| Vérifier le compte de résultat, mais jamais la carte | Une planification arrêtée en silence ressemble à « peu d’amortissement ce mois-ci » jusqu’à ce que quelqu’un fasse le pointage | Intégrez Écritures en attente = 0 à la liste de contrôle de clôture mensuelle, à côté du pointage du compte de résultat |
Le piloter au quotidien
Planifiez-le chaque jour (les écritures ne sont comptabilisées qu’une fois échues : une exécution quotidienne est donc sans risque et se rattrape d’elle-même) ou exécutez-le comme une étape de fin de mois avant la clôture — cliquer sur Exécuter maintenant après la dernière immobilisation d’actif du mois est le réflexe classique. Les échecs (typiquement une période clôturée ou un compte mal configuré sur un type d’actif) sont consignés dans le journal d’audit avec leurs motifs ; corrigez, puis relancez. Pour une intervention ciblée — le mois d’une seule entité, par exemple — filtrez la vue de liste du Registre d’immobilisations sur les lignes voulues et utilisez la Mise à jour groupée des statuts : le même mécanisme de comptabilisation, à votre périmètre, chaque ligne passant toujours ses propres contrôles.
Pour aller plus loin
- Exécuter le lot d’amortissement — la vue côté immobilisations du même moteur.
- Génération du plan d’amortissement — d’où viennent les écritures.
- Présentation du planificateur d’opérations — la console.
Questions fréquentes
Presque toujours, il n’y a « pas encore de période » : la date de la ligne tombe dans une période qui n’existe pas ou qui est clôturée. Générez ou ouvrez la période, et la prochaine exécution (ou Exécuter maintenant) reprendra ces lignes — c’est la nouvelle tentative prévue par conception, pas un échec.
Tout est rattrapé en une seule exécution : une exécution comptabilise toutes les lignes échues, aussi anciennes que soient leurs dates — et chaque dotation atterrit toujours dans la période à laquelle correspond sa propre date, si bien que l’historique reste exact. Rien n’est regroupé dans « ce mois-ci ».
Il comptabilise les lignes du Registre d’immobilisations elles-mêmes : chaque ligne comptabilisée génère ses propres transactions comptables, comme le fait une facture. Aucun document d’écriture comptable distinct n’intervient.
Le lot planifié couvre toute l’organisation par conception (ce qui est échu est échu). Pour un périmètre ciblé, filtrez la vue de liste du Registre d’immobilisations et utilisez la Mise à jour groupée des statuts — mêmes comptabilisations, votre sélection.
Sur l’immobilisation : est-elle au statut Actif (immobilisée), avec un plan généré ? Les immobilisations En construction ne s’amortissent pas encore — voir Immobilisation d’un actif. Si le plan existe mais que des lignes échouent, les motifs consignés dans le journal d’audit désignent la configuration — typiquement un compte général manquant sur le type d’actif.
Dans le Journal d’audit : chaque ligne en échec y est consignée sous « Asset Depreciation Post Failed » avec la Gravité Critique, et le récapitulatif de l’exécution indique « Posted X, failed Y, skipped (no period yet) Z. » Les lignes en échec restent au statut Planifié ; il suffit donc de corriger la cause : la prochaine exécution les retente automatiquement.
Cet article vous a-t-il été utile ?