
Comptes généraux par défaut de l’entité
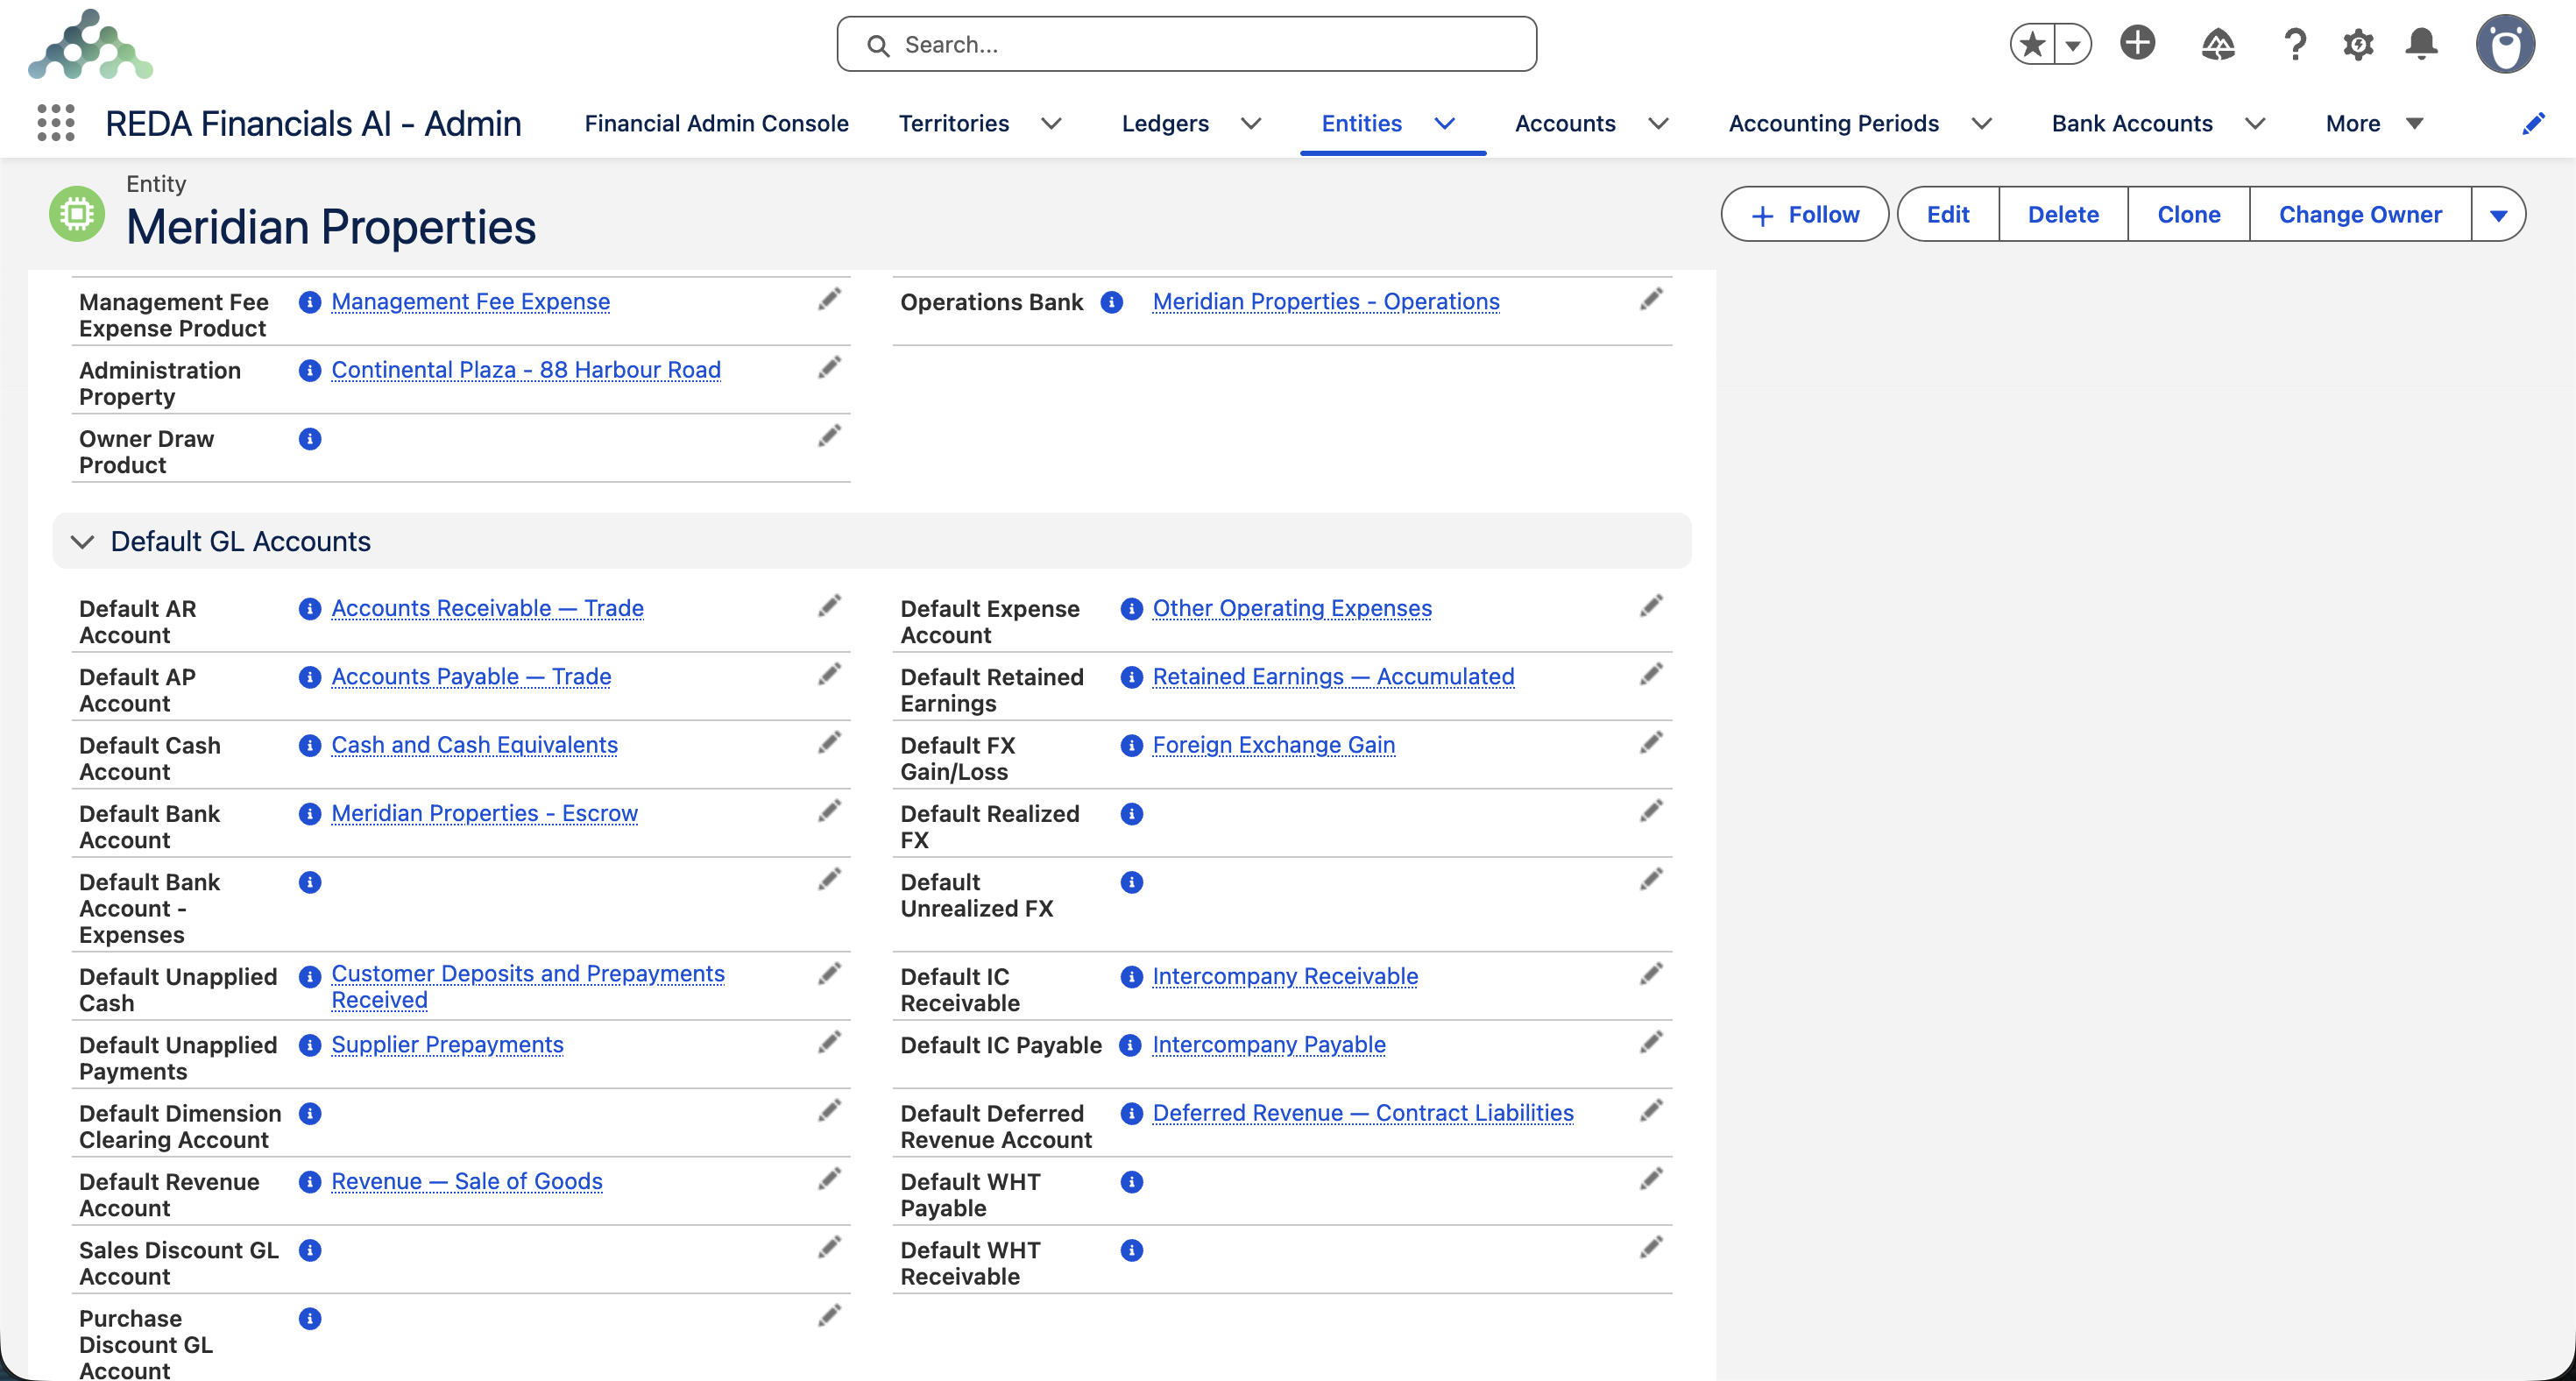
Chaque fois que REDA enregistre une transaction, il lui faut décider quels comptes utiliser. Lorsque vous émettez une facture, où va le montant dû ? Lorsqu’un paiement arrive, sur quel compte l’argent est-il enregistré ? Pour les opérations courantes et répétitives de la comptabilité, REDA répond à ces questions à partir d’un ensemble de comptes généraux par défaut définis sur l’entité. Définissez-les une fois et chaque comptabilisation est enregistrée au bon endroit — automatiquement, de la même façon, à chaque fois.
Cet article a deux objectifs : il explique en termes simples les notions de comptabilité dont vous avez besoin, puis il passe en revue chaque compte par défaut — ce qu’il est, quand REDA l’utilise, et un exemple commenté présentant l’écriture comptable réelle.
Accès requis. La définition de ces comptes par défaut nécessite l’ensemble d’autorisations Accounting Admin v2 ou Accounting Controller v2. Les ensembles Accounts Payable v2, Accounts Receivable v2 et Read Only v2 permettent de les consulter, mais pas de les modifier.
Un rappel rapide (à passer si vous maîtrisez la partie double)
| Terme | Signification |
|---|---|
| Compte général | Un « compartiment » nommé de votre plan comptable — par ex. Produits des ventes, Banque, Créances clients. Chaque montant que vous enregistrez aboutit dans l’un d’eux. |
| Débit / Crédit | Les deux côtés de toute écriture. Chaque transaction est équilibrée : total des débits = total des crédits. (En gros : un débit augmente ce que vous possédez ou dépensez ; un crédit augmente ce que vous devez ou gagnez.) |
| Compte collectif | Un compte de synthèse qui contient un total — par ex. tous les soldes clients figurent dans un seul compte collectif Clients, même si chaque client est suivi séparément. |
| Compte correcteur | Un compte qui réduit un autre compte. Un compte Remise sur ventes est un compte correcteur des produits : il ramène le chiffre d’affaires présenté au montant net. |
| Compte d’attente | Un emplacement temporaire pour l’argent qui n’est encore rattaché à rien — par ex. un acompte client avant qu’il existe une facture sur laquelle l’imputer. |
Comptes collectifs et de trésorerie
Ces quatre comptes forment la colonne vertébrale — ils interviennent dans presque chaque vente, achat et paiement.
Compte clients par défaut — ce que vos clients vous doivent
Le compte collectif clients. Débité lorsque vous émettez une facture de vente (le client vous doit désormais le montant) et crédité lorsqu’il paie (la créance est soldée).
| Émettre une facture de 1 200 £ (dont 200 £ de TVA) | Débit | Crédit |
|---|---|---|
| Comptes clients | 1 200 | |
| Produits des ventes | 1 000 | |
| TVA collectée | 200 |
Compte fournisseurs par défaut — ce que vous devez aux fournisseurs
Le compte collectif fournisseurs. Crédité lorsque vous enregistrez une facture d’achat (vous devez désormais le montant au fournisseur), débité lorsque vous la payez.
| Enregistrer une facture fournisseur de 600 £, puis la payer | Débit | Crédit |
|---|---|---|
| Charges | 600 | |
| Comptes fournisseurs | 600 | |
| — au paiement — | ||
| Comptes fournisseurs | 600 | |
| Banque | 600 |
Compte de trésorerie par défaut et Compte bancaire par défaut — là où circule l’argent
Le Compte bancaire par défaut est l’enregistrement bancaire sélectionné automatiquement sur les nouveaux encaissements et décaissements ; la trésorerie est comptabilisée sur le compte général qui lui est associé. Le Compte de trésorerie par défaut est le compte général de trésorerie/banque de repli, utilisé lorsqu’aucune banque spécifique n’est choisie. Ce sont les lignes « Banque » des exemples ci-dessus et ci-dessous.
Comptes de produits et de charges de repli
Le compte d’une ligne provient normalement du produit qu’elle porte. Ces comptes par défaut servent de filet de sécurité lorsqu’une ligne n’a aucun compte issu du produit.
| Compte | Quand REDA l’utilise |
|---|---|
| Compte de produits par défaut | Une ligne de facture de vente n’a aucun compte général issu du produit → le crédit de la vente est enregistré ici. |
| Compte de charges par défaut | Une ligne de facture d’achat n’a aucun compte général issu du produit → le débit du coût est enregistré ici. |
Report à nouveau par défaut — là où va le résultat de l’exercice
À la clôture annuelle, REDA « solde » les comptes de charges et de produits et transfère le résultat net en Report à nouveau — le cumul des bénéfices que la société a conservés. Pour un exercice bénéficiaire :
| Clôture annuelle, bénéfice net de 50 000 £ | Débit | Crédit |
|---|---|---|
| Récapitulatif du compte de résultat | 50 000 | |
| Report à nouveau | 50 000 |
Comptes de constatation et d’attente
Trésorerie non imputée par défaut — un acompte client
Un client envoie de l’argent avant qu’il existe une facture à laquelle le rattacher. Ce ne peut pas encore être un produit — vous lui devez des biens ou un service — l’argent est donc placé en Trésorerie non imputée (un passif) jusqu’à ce que vous l’imputiez à une facture.
| Un client verse un acompte de 500 £, imputé plus tard à une facture | Débit | Crédit |
|---|---|---|
| Banque | 500 | |
| Trésorerie non imputée | 500 | |
| — lors de l’imputation à la facture — | ||
| Trésorerie non imputée | 500 | |
| Comptes clients | 500 |
Paiements non imputés par défaut — un acompte fournisseur
L’image inverse : vous payez un fournisseur avant de recevoir sa facture. C’est de l’argent qui vous est dû (un actif) jusqu’à ce qu’il soit rattaché à une facture ; il est donc placé en Paiements non imputés.
| Verser un acompte de 300 £ à un fournisseur | Débit | Crédit |
|---|---|---|
| Paiements non imputés | 300 | |
| Banque | 300 |
Compte de produits constatés d’avance — les produits en comptabilité de trésorerie
Sur une entité en comptabilité de trésorerie, une facture ne peut pas être comptée comme produit tant que vous n’êtes pas payé. Le produit est placé en Produits constatés d’avance et constaté lorsque l’argent arrive.
| Comptabilité de trésorerie : facture de 1 000 £, puis payée | Débit | Crédit |
|---|---|---|
| Comptes clients | 1 000 | |
| Produits constatés d’avance | 1 000 | |
| — au paiement — | ||
| Produits constatés d’avance | 1 000 | |
| Produits des ventes | 1 000 |
Remises
Remise sur ventes — une remise que vous accordez
Un compte correcteur des produits. Une remise réduit ce que doit le client et est enregistrée séparément, afin que vous puissiez distinguer le chiffre d’affaires brut du chiffre d’affaires net.
| Vente de 1 000 £ avec une remise de 50 £ | Débit | Crédit |
|---|---|---|
| Comptes clients | 950 | |
| Remise sur ventes | 50 | |
| Produits des ventes | 1 000 |
Escompte d’achat — un escompte que vous obtenez
Lorsque vous payez une facture par anticipation et bénéficiez d’un escompte de règlement, l’économie réalisée est un produit (ou une réduction de coût) enregistré ici.
| Payer par anticipation une facture de 600 £ avec un escompte de 12 £ | Débit | Crédit |
|---|---|---|
| Comptes fournisseurs | 600 | |
| Banque | 588 | |
| Escompte d’achat | 12 |
Change (multidevise uniquement)
Lorsque vous commercez dans une devise autre que celle de la société, les taux de change évoluent entre la facturation et le paiement. Ces variations génèrent des gains et des pertes qui doivent être enregistrés. (Vous découvrez le sujet ? Consultez Architecture de devises à trois niveaux.)
Change réalisé par défaut — un règlement à un taux différent
Vous facturez 1 000 $ à un client américain lorsque 1 £ = 1,25 $ : la facture est donc comptabilisée pour 800 £. Il paie plus tard, lorsque 1 £ = 1,22 $ : les 1 000 $ valent désormais 820 £ — un gain réel de 20 £.
| Créance de 1 000 $ réglée à un taux plus favorable | Débit | Crédit |
|---|---|---|
| Banque | 820 | |
| Comptes clients | 800 | |
| Gain de change réalisé | 20 |
Change latent par défaut — les éléments ouverts réévalués en fin de période
La facture est toujours impayée en fin de mois. Si votre politique comptable impose de réévaluer les soldes ouverts en devises au taux de clôture — généralement au moyen d’une écriture de régularisation en fin de période — les 1 000 $ ouverts (comptabilisés pour 800 £) sont réévalués à 1 £ = 1,27 $ → 787 £ : une perte latente de 13 £, enregistrée ici mais pas encore réalisée.
| Réévaluation de fin de période de l’élément ouvert | Débit | Crédit |
|---|---|---|
| Perte de change latente | 13 | |
| Comptes clients | 13 |
Le compte Gain/perte de change par défaut est le compte générique des écarts de change ; il est obligatoire dans une organisation multidevise — REDA refuse d’enregistrer une entité multidevise qui ne le renseigne pas. Les comptes Change réalisé et Change latent sont des comptes plus spécifiques, qui permettent de distinguer les écarts sur les éléments réglés de ceux sur les éléments encore ouverts.
Intersociétés — quand vos propres sociétés commercent entre elles
Si la société britannique de Meridian réalise pour 500 £ de travaux pour sa société sœur américaine, les deux sociétés doivent enregistrer leur part, et le groupe les élimine lors de la consolidation. Les comptes Créance IC et Dette IC (définis par paire) accueillent ces écritures.
| La société UK facture 500 £ à sa société sœur US | Débit | Crédit |
|---|---|---|
| Dans les livres UK : Créance IC | 500 | |
| Dans les livres UK : Produits | 500 | |
| Dans les livres US : Charges | 500 | |
| Dans les livres US : Dette IC | 500 |
Retenue à la source
Dans certains pays, le payeur doit retenir une partie d’un paiement et la reverser à l’administration fiscale pour le compte de l’autre partie. (Vous découvrez le sujet ? Consultez Comprendre la retenue à la source.)
Retenue à payer par défaut — vous effectuez une retenue sur un paiement
Vous devez 1 000 £ à un prestataire, mais vous devez retenir 10 %. Vous lui versez 900 £ et devez 100 £ à l’administration fiscale.
| Facture de 1 000 £, retenue de 10 % | Débit | Crédit |
|---|---|---|
| Charges | 1 000 | |
| Comptes fournisseurs (dû au prestataire) | 900 | |
| Retenue à payer (due à l’administration fiscale) | 100 |
Retenue à recevoir par défaut — un client effectue une retenue sur ce qu’il vous paie
Un client vous doit 1 000 £, mais retient 100 £ et paie 900 £. Les 100 £ constituent un crédit d’impôt que vous récupérerez, enregistré comme une créance.
| Encaissement de 1 000 £, dont 100 £ retenus par le client | Débit | Crédit |
|---|---|---|
| Banque | 900 | |
| Retenue à recevoir | 100 | |
| Comptes clients | 1 000 |
Trois valeurs par défaut qui ne sont pas des comptes
En plus des comptes généraux, l’entité porte trois paramètres associés qu’il est utile de connaître :
| Champ | Rôle |
|---|---|
| Grand livre par défaut | Le livre de référence dans lequel les comptabilisations de cette entité sont enregistrées lorsqu’un document n’en désigne pas explicitement un. Consultez Gestion des grands livres. |
| Référentiel de reporting par défaut | La structure d’états utilisée par défaut pour les rapports financiers de cette entité. Consultez Référentiels de reporting et taxonomie. |
| Compte de compensation des dimensions | Un compte de compensation technique utilisé lorsque des comptabilisations sont rééquilibrées entre des valeurs de dimension — par exemple lorsqu’une imputation d’encaissement répartit la trésorerie entre des factures portant des dimensions différentes. |
Un compte bancaire distinct pour le paiement des dépenses
Chaque entité dispose d’un Compte bancaire par défaut — le compte auquel REDA se réfère lorsqu’il lui faut savoir « par quelle banque l’argent est passé ». Certaines organisations, toutefois, paient leurs dépenses depuis un compte différent de celui qu’elles utilisent pour tout le reste : un compte d’exploitation ou de petite caisse dédié, tenu à l’écart du compte principal des encaissements à des fins de contrôle.
Le champ Compte bancaire par défaut – Dépenses permet à une entité de désigner ce second compte. Lorsqu’il est renseigné, REDA l’utilise comme banque payeuse pour :
- les décaissements,
- l’exécution d’un lot de paiements et
- les paiements automatiques des factures d’achat de type charge.
Laissez-le vide et rien ne change — REDA se rabat sur le Compte bancaire par défaut habituel de l’entité, exactement comme avant. Comme pour tout compte bancaire par défaut, c’est le Compte général propre au compte choisi qui détermine le Compte de trésorerie utilisé lors de la comptabilisation de ces paiements.
Accès requis. Le champ est modifiable par les ensembles d’autorisations Accounting Admin v2 et Accounting Controller v2. Si votre organisation a personnalisé la présentation de page de l’Entité, un administrateur ajoute le champ via Configuration → Gestionnaire d’objet → Entité → Présentations de page.
Pour aller plus loin
- Référence des champs de l’entité — l’emplacement des champs des comptes généraux par défaut.
- Créer une entité — définir les valeurs par défaut lors de la création de la société.
- Paramètres de politique au niveau de l’entité — les autres comportements à configurer par entité.
- Créer et gérer des comptes généraux — créer les comptes vers lesquels vous pointez.
- Fonctionnement de la comptabilisation — comment ces valeurs par défaut pilotent les comptabilisations.
Questions fréquentes
Les comptes essentiels (clients, fournisseurs, trésorerie, produits, charges, report à nouveau) sont indispensables, car sans eux la comptabilisation courante échoue. Les comptes spécialisés (change, intersociétés, retenue à la source, remises) ne sont nécessaires que si vous réalisez ce type d’opérations — les comptes de change comptent dès que vous travaillez en multidevise ; les comptes intersociétés dès que vous avez un groupe ; la retenue à la source dès que vous effectuez des retenues. L’ensemble essentiel est hérité des valeurs par défaut du territoire ; vous définissez les comptes spécialisés sur l’entité lorsque le besoin s’en fait sentir.
S’il s’agit d’une ligne pilotée par le produit, corrigez le compte sur le produit. S’il s’agit de l’un de ces comptes par défaut de l’entité (par exemple, un mauvais compte clients), corrigez-le sur l’entité — les comptabilisations futures suivront la nouvelle correspondance.
Parce que chaque transaction intersociétés a deux côtés — la créance d’une société est la dette de l’autre. REDA empêche de n’en définir qu’un seul, pour éviter des écritures de groupe enregistrées à moitié.
Cet article vous a-t-il été utile ?