
Clôture annuelle
Chaque exercice se termine par le même rituel : les comptes de charges et de produits transfèrent leur résultat aux capitaux propres et repartent de zéro, pour que le nouvel exercice écrive sa propre histoire. Faite à la main, c’est une corvée sujette aux erreurs ; dans REDA Financials, c’est l’onglet Clôture annuelle du Centre financier — aperçu, exécution, terminé, et réversible par une réouverture formelle.
Accès nécessaire. N’importe quel ensemble d’autorisations REDA Financials permet d’ouvrir l’onglet et d’afficher l’aperçu des écritures de clôture ; exécuter la clôture comptabilise des écritures, ce qui nécessite l’ensemble d’autorisations Accounting Admin v2 ou Accounting Controller v2 (les niveaux qui peuvent créer et comptabiliser des écritures comptables).
Ce que fait la clôture
Pour l’entité et l’exercice choisis, la clôture crée une écriture de clôture générée par le système par grand livre, datée du dernier jour de l’exercice : chaque compte de produits et de charges est soldé — son solde net de l’exercice est ramené à zéro —, la contrepartie étant passée sur le compte Report à nouveau par défaut de l’entité ; un bénéfice net le crédite, une perte le débite. Les écritures sont comptabilisées immédiatement (de type Clôture, clairement générées par le système, nommées YEC-…), et la date Exercice clôturé jusqu’au de l’entité avance. Dès lors, le report à nouveau du bilan porte l’exercice de façon permanente — plus d’intégration du résultat au moment du rapport pour cet exercice.
L’écriture de clôture en détail
Ce que l’aperçu affiche — et ce que l’exécution comptabilise — mérite d’être lu une fois en détail :
| Élément | Ce que vous verrez |
|---|---|
| Une écriture par grand livre | Chaque grand livre présentant une activité de produits ou de charges sur l’exercice reçoit sa propre écriture de clôture ; les grands livres sans activité sont ignorés. |
| Les lignes | Le solde net de l’exercice de chaque compte de charges ou de produits, passé en sens opposé : un compte présentant un solde créditeur (produits) reçoit une ligne au débit ; un solde débiteur (charges) reçoit une ligne au crédit. Les comptes dont le solde net est nul sont ignorés. |
| La contrepartie | Une ligne sur le compte Report à nouveau par défaut de l’entité — affichée dans l’aperçu sous le libellé Report à nouveau, Type Capitaux propres. Un bénéfice net le crédite ; une perte nette le débite. |
| Nom et date | Nommée YEC- + le code de l’entité + l’année de début de l’exercice, datée du dernier jour de l’exercice, de Type Clôture, marquée comme générée par le système, avec une description indiquant l’entité, le grand livre et l’exercice. |
| Le repère | En cas de succès, la date Exercice clôturé jusqu’au de l’entité avance jusqu’à la fin de l’exercice, et une notification le confirme : « Clôture annuelle terminée avec succès. 2 écriture(s) de clôture créée(s) et comptabilisée(s). » |
L’écran, commande par commande
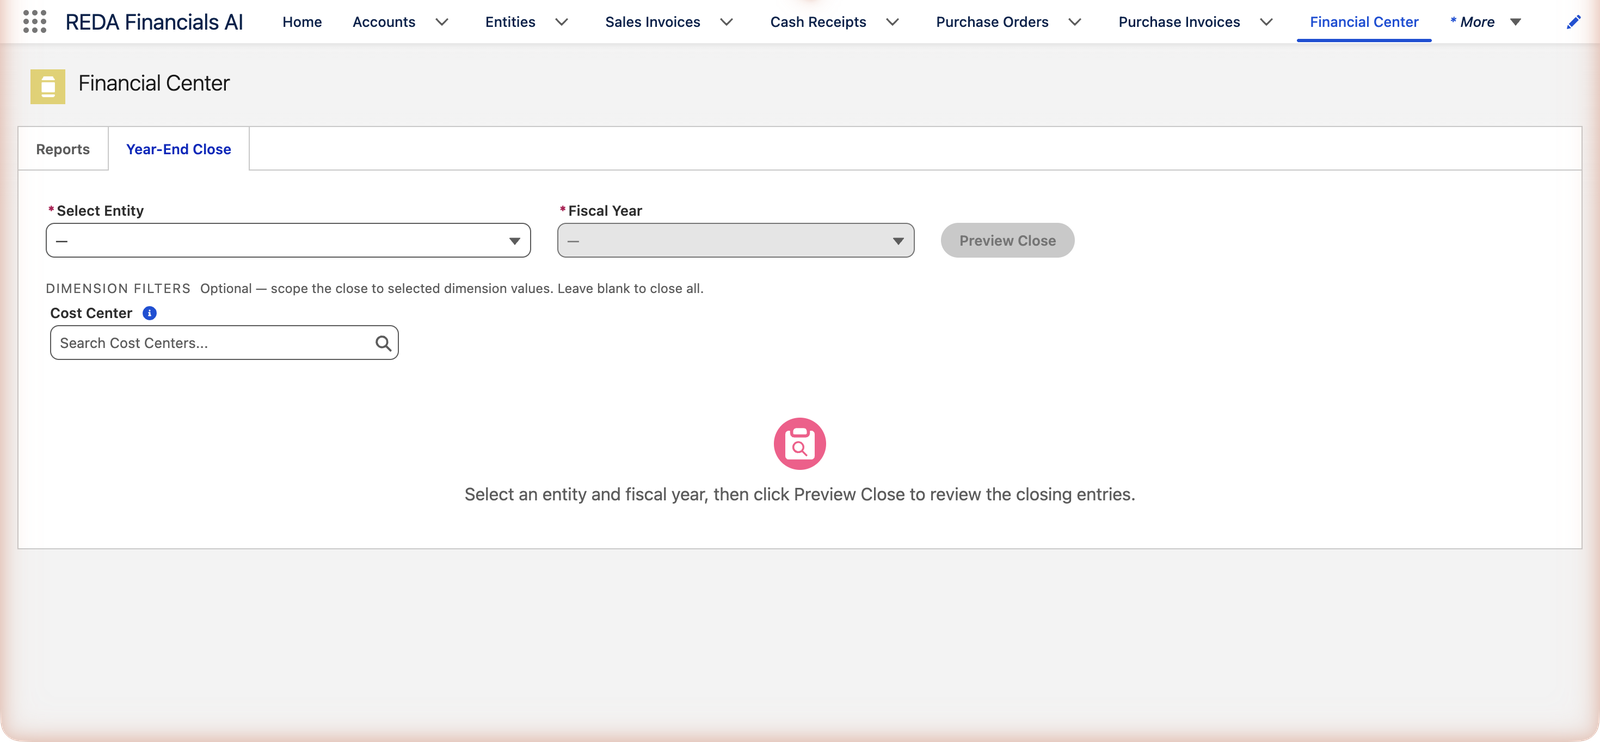
Sélectionner l’entité liste vos entités sous la forme « code — nom ». Exercice propose ensuite l’exercice en cours et les cinq précédents, chacun détaillé d’après le calendrier fiscal de l’entité — "FY 2025 (Apr 2025 – Mar 2026)" pour une entité dont l’exercice commence en avril —, de sorte qu’il n’y a aucune ambiguïté sur les douze mois qui sont clôturés. La section facultative Filtres de dimension indique exactement à quoi elle sert — limiter la clôture à des valeurs de dimension sélectionnées, ou tout clôturer si elle reste vide : "Optional — scope the close to selected dimension values. Leave blank to close all." (Si votre organisation rend une dimension obligatoire pour les comptabilisations, la clôture l’exige : « Sélectionnez une valeur pour la/les dimension(s) obligatoire(s) : … ».) Ensuite, Aperçu de la clôture construit, pour chaque grand livre, les tableaux Aperçu de l’écriture de clôture — colonnes Compte général, Type, Débit, Crédit, un sous-titre indiquant les dates exactes de l’exercice, un badge Résultat net ou Perte nette, et une ligne Total. Pendant l’exécution, vous verrez « Traitement de la clôture annuelle... ».
Exécuter la clôture
Prérequis — la liste des contrôles
Quatre conditions doivent être remplies, chacune avec son propre refus explicite : l’entité dispose d’un compte Report à nouveau par défaut et d’un Mois de début d’exercice ; le grand livre est clôturé jusqu’à la fin de l’exercice (« Clôturez d’abord toutes les périodes jusqu’à la fin de l’exercice. » — voir Clôturer les comptes) ; et une période comptable existe pour la date de fin d’exercice.
Aperçu de la clôture — lire avant de signer
L’aperçu présente l’écriture de clôture de chaque grand livre : chaque compte de charges ou de produits, son solde de l’exercice, le débit ou le crédit qui le ramène à zéro, la contrepartie en report à nouveau, un badge Résultat net/Perte nette et les totaux. C’est le moment où le contrôleur de gestion fronce les sourcils — un compte qui ne devrait pas être là, un montant qui ne ressemble pas à l’exercice que vous avez vécu.
Exécuter — ceinture bouclée
La confirmation le dit sans détour : « Cette action créera et comptabilisera des écritures de clôture pour tous les grands livres et verrouillera l’exercice fiscal. Cette action est irréversible sans réouverture formelle. Continuer ? » L’exécution est tout ou rien — un échec dans n’importe quel grand livre défait l’intégralité de la clôture.
Les refus, mot pour mot
La clôture préfère refuser plutôt que de comptabiliser quelque chose d’à moitié prêt. Chaque message de contrôle indique sa propre solution :
| Le message | Ce qu’il signifie / que faire |
|---|---|
| « L’entité n’a pas de compte général de report à nouveau par défaut configuré. Définissez-le dans la configuration de l’entité avant d’exécuter la clôture annuelle. » | Le compte de contrepartie manque — un élément de configuration de l’entité, à régler une fois pour toutes par votre administrateur. |
| « L’entité n’a pas de mois de début d’exercice fiscal configuré. » | Sans lui, « l’exercice » n’a aucun sens. Se corrige aussi une fois pour toutes, dans la configuration de l’entité. |
| « Le grand livre doit être clôturé jusqu’à la date de fin d’exercice avant d’exécuter la clôture annuelle. Clôturez d’abord toutes les périodes jusqu’à la fin de l’exercice. » | Des périodes sont encore ouvertes — menez d’abord la discipline mensuelle (Clôturer les comptes) jusqu’à la fin de l’exercice. |
| « Cet exercice fiscal a déjà été clôturé pour cette entité. » | Quelqu’un est passé avant vous. Vérifiez la date Exercice clôturé jusqu’au de l’entité et les écritures YEC avant de conclure à un problème. |
| « Aucune transaction de produits ou de charges trouvée pour cet exercice fiscal. Rien à clôturer. » | Un exercice inactif, ou une mauvaise entité ou un mauvais exercice sélectionné. |
| « Aucune période comptable trouvée pour la date de fin d’exercice. Créez la période requise avant d’exécuter la clôture annuelle. » | L’écriture de clôture a besoin d’une période où s’inscrire — votre administrateur la crée. |
| « Seul l’exercice fiscal le plus récemment clôturé peut être rouvert. Clôturez d’abord les exercices ultérieurs. » | La réouverture suit strictement l’ordre « dernier clôturé, premier rouvert ». |
| « Cet exercice fiscal n’est pas clôturé pour cette entité. » | Rien à rouvrir — vérifiez l’exercice que vous avez sélectionné. |
Rouvrir — de façon formelle, encadrée et transparente
Un ajustement d’audit tardif arrive à tout le monde. Rouvrir l’exercice annule les écritures de clôture et fait reculer le repère de clôture — avec deux règles : seul l’exercice le plus récemment clôturé peut être rouvert (« Clôturez d’abord les exercices ultérieurs. »), et la confirmation vous rappelle que les dates de clôture des livres auxiliaires peuvent nécessiter votre attention. Comptabilisez l’ajustement, clôturez à nouveau ; les deux clôtures restent dans l’historique des écritures, datées et attribuées.
Concrètement, la réouverture annule les écritures de clôture générées par le système datées de la fin de cet exercice (leur motif d’annulation indique « Year-End Close Reopen ») et ramène la date Exercice clôturé jusqu’au à la fin de l’exercice clôturé précédent — ou l’efface entièrement s’il s’agissait de la première clôture. La notification de confirmation fait le compte : « Exercice fiscal rouvert avec succès. 2 écriture(s) de clôture annulée(s). » Une fois l’exercice rouvert, l’intégration du résultat effectuée par le bilan au moment du rapport couvre de nouveau cet exercice, si bien que les capitaux propres restent exacts pendant que vous comptabilisez l’ajustement.
Qui l’exécute
Tout le monde peut voir l’onglet ; l’exécution nécessite des droits de comptabilisation des écritures — Accounting Controller ou Accounting Admin — puisque la clôture crée et comptabilise des écritures. En pratique, c’est la cérémonie du contrôleur de gestion, juste après la clôture des comptes de la dernière période.
Erreurs courantes à éviter
| Erreur | Pourquoi c’est un problème | À faire à la place |
|---|---|---|
| Clôturer avant que l’exercice soit réellement définitif | Chaque ajustement tardif coûte alors un cycle formel de réouverture, d’ajustement et de nouvelle clôture | Clôturez une fois les ajustements d’audit passés ; l’intégration du résultat par le bilan maintient des capitaux propres exacts en attendant |
| Ignorer l’aperçu | L’exécution comptabilise exactement ce que l’aperçu affichait — sans que personne l’ait lu | Lisez l’aperçu comme un contrôleur de gestion : chaque compte de charges ou de produits, la contrepartie en report à nouveau, le badge Résultat net/Perte nette |
| Laisser un filtre de dimension renseigné par erreur | Vous clôturez le résultat d’un seul centre de coûts et laissez le reste de l’exercice ouvert — un état intermédiaire déroutant | Les clôtures limitées à une dimension sont réservées aux organisations qui le veulent vraiment ; la plupart doivent laisser les filtres vides ("Leave blank to close all.") |
| Laisser plusieurs exercices s’accumuler sans les clôturer | La réouverture ne porte que sur le plus récent — corriger un ancien exercice oblige à défaire chaque exercice qui le suit | Clôturez chaque exercice dès qu’il est définitif, dans l’ordre |
| Traiter l’écriture de clôture comme modifiable | C’est une écriture comptabilisée et générée par le système — modifier à la main le transfert de l’exercice aux capitaux propres compromet toute la cérémonie | Clôture erronée ? Rouvrez formellement, corrigez la source, clôturez à nouveau — chaque étape reste tracée |
Pour aller plus loin
- Clôturer les comptes — la discipline mensuelle qui mène jusqu’ici.
- Bilan — le report à nouveau avant et après.
- Comprendre les écritures comptables — ce que sont les écritures de clôture.
Questions fréquentes
Non — les comptabilisations du nouvel exercice se poursuivent quoi qu’il arrive ; entre-temps, l’intégration du résultat effectuée par le bilan au moment du rapport maintient des capitaux propres exacts. Clôturez lorsque l’ancien exercice est réellement définitif (après l’audit, pour beaucoup). Ne laissez simplement pas plusieurs exercices non clôturés — la réouverture ne porte que sur le plus récent, l’ordre compte donc.
L’écriture de clôture prend un instantané du résultat de l’exercice — si des comptabilisations pouvaient encore être passées sur l’exercice par la suite, cet instantané serait faux. Verrouiller d’abord les périodes donne tout son sens à la clôture.
Par entité, délibérément : chacune a son propre calendrier fiscal, son propre report à nouveau et son propre degré de préparation. Meridian clôture l’entité américaine en janvier, et les entités dont l’exercice commence en avril (Royaume-Uni, Inde) après chaque mois de mars.
À une écriture comptabilisée ordinaire (quoique longue) — Type Clôture, générée par le système, une ligne par compte de charges ou de produits plus la ligne de report à nouveau, datée du dernier jour de l’exercice. Vous pouvez en explorer le détail depuis n’importe quel état, comme tout ce qui figure dans le grand livre.
Elle ne peut pas s’exécuter à moitié : la clôture est tout ou rien, donc un échec dans n’importe quel grand livre défait l’intégralité de l’exécution et rien n’est comptabilisé. Corrigez ce que l’erreur indique et exécutez à nouveau — l’aperçu et l’exécution lisent les mêmes données, donc un aperçu sans anomalie est bon signe.
L’exécution (comme la réouverture) crée et comptabilise des écritures comptables, ce qui nécessite des droits sur les écritures — le domaine d’Accounting Controller ou d’Accounting Admin. Tous les rôles peuvent ouvrir l’onglet et consulter ; c’est à l’étape de comptabilisation que les autorisations entrent en jeu.
Non, c’est une information : aucune activité de produits ou de charges n’a été trouvée pour cette entité et cet exercice. Vérifiez que vous avez choisi l’exercice voulu (le sélecteur indique les dates exactes de chaque exercice) ; un exercice réellement inactif n’a tout simplement rien à transférer aux capitaux propres.
Cet article vous a-t-il été utile ?